Wer einem Staat oder einem Unternehmen Geld leiht, bekommt dafür eine Anleihe: ein Wertpapier, das regelmäßig Zinsen bringt und am Ende der Laufzeit zurückgezahlt wird. Anleihen gehören damit zu den ältesten Formen der Geldanlage – und wer sie versteht, versteht auch, wie Zinsen, Staatsschulden und Finanzmärkte zusammenhängen. Anleihen haben eine wichtige Funktion für die Finanzierung von Staaten und Unternehmen und spielen auch bei der Geldschöpfung eine zentrale Rolle: Kaufen Banken oder Zentralbanken Staatsanleihen, entsteht dabei neues Geld.
Der Anleihenmarkt gehört mit einem Volumen von rund 161 Billionen US-Dollar (Stand 2025, Quelle) zu den größten Finanzmärkten der Welt. Er ist etwas größer als der weltweite Aktienmarkt mit knapp 158 Billionen US-Dollar und größer als das weltweite BIP (Bruttoinlandsprodukt), also das, was die ganze Welt in einem Jahr an Waren und Dienstleistungen produziert. Nur der weltweite Immobilienmarkt ist mit rund 393 Billionen US-Dollar mehr als doppelt so groß (Stand 2025, Quelle).
Was sind Anleihen?
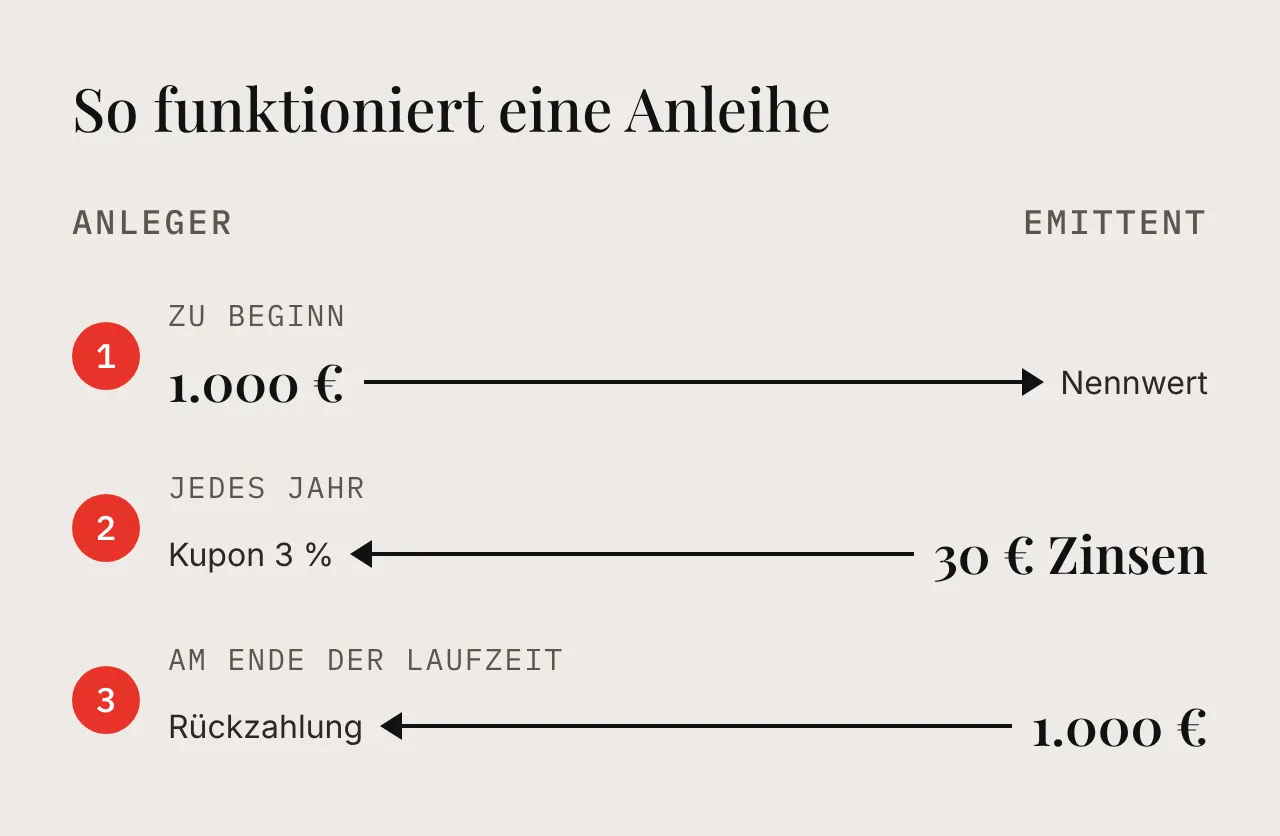
Doch was sind Anleihen überhaupt? Im Englischen werden Anleihen „Bonds“ genannt und gehören in die Kategorie „Fixed Income“ bzw. der festverzinslichen Wertpapiere. Anleihen sind Schuldverschreibungen, die meist feste Zinszahlungen bieten. Wer Anleihen kauft, gewährt dem Emittenten einen Kredit und ist damit Gläubiger. Im Gegensatz zu Aktien, bei denen es sich aus Sicht des Emittenten um Eigenkapital handelt, sind Anleihen also Fremdkapital.
Die Emittenten von Anleihen lassen sich grob in 3 Kategorien aufteilen:
- Staaten: Finanzierung des Staatsdefizits (Staatsanleihen)
Der Staat kann sich über zwei Arten finanzieren: Einzug von Abgaben und Steuern sowie Ausgabe von Staatsanleihen. Staaten nehmen (Staats-)Anleihen auf, um Staatsausgaben und Investitionen zu finanzieren. - Banken: Refinanzieren mit der Emission von Anleihen Kredite bzw. ihr Aktivgeschäft.
- Unternehmen: Das Fremdkapital aus Anleihen wird meist für die Finanzierung von Investitionen genutzt.
Der Klassiker unter den Anleihen ist sicherlich die Staatsanleihe. Diese gilt als besonders sicher, da ein Staat Steuern erheben kann, um seine Schulden zu bedienen – und bei eigener Währung im Notfall auch auf seine Zentralbank zurückgreifen kann. Als besonders sicher gelten solche, die von Industrienationen mit einer starken und soliden Wirtschaft ausgegeben werden. Mit Abstand der größte Anleihenmarkt sind die USA: Auf sie entfallen 38,1 % aller weltweit ausstehenden Anleihen, rund 61 Billionen US-Dollar. Es folgen die Euro-Länder zusammen mit 19,4 % und China mit 17,9 % (Stand 2025, Quelle). Das ist der Tatsache geschuldet, dass die USA immer noch die größte Volkswirtschaft der Welt sind und mit der Wall Street den größten und liquidesten Finanzmarkt besitzen. Zudem ist der US-Dollar die wichtigste Reservewährung der Welt – unter anderem, weil Öl international überwiegend in Dollar gehandelt wird (der sogenannte Petrodollar). Die Staatsanleihen der USA gelten daher als sehr sicher und sind entsprechend beliebt.
Die US-Staatsanleihen, die sogenannten Treasuries, gibt es in drei Gruppen: Bills mit Laufzeiten von wenigen Wochen bis zu einem Jahr, Notes mit 2, 3, 5, 7 und 10 Jahren und Bonds mit 20 und 30 Jahren (Quelle). Neu ausgegeben werden nur diese festen Laufzeiten. Im Handel gibt es aber jede beliebige Restlaufzeit: Eine 30-jährige Anleihe, die vor 19 Jahren ausgegeben wurde, läuft zum Beispiel noch 11 Jahre. Auch andere Länder geben Anleihen mit verschiedenen Laufzeiten aus, die teils ebenfalls eigene Namen tragen.
Das genaue Gegenteil der sicheren Staatsanleihen sind die sogenannten Junk Bonds, also Ramschanleihen, die meist von Unternehmen ausgegeben werden und die die Anleger mit besonders attraktiven Renditen locken. Entsprechend hoch sind hier allerdings auch die Risiken.
Aber warum geben Unternehmen Anleihen aus, anstatt beispielsweise (weitere) Aktien auszugeben? Bei Aktien (Eigenkapital) haben die Aktieninhaber in vielen Fällen ein Mitspracherecht, was das Unternehmen oder die Firmenentscheidungen angeht (auf den sogenannten Hauptversammlungen). Das gilt bei der Aufnahme von Fremdkapital über den Anleihenmarkt nicht. Hier ist die Firma niemandem Rechenschaft schuldig und es gibt kein Mitspracherecht der Anleihen-Inhaber. Durch den Kauf einer Anleihe wird man nicht zum Teilhaber, lediglich zum Gläubiger.
Für den Anleger haben Anleihen wiederum den Vorteil, dass bei einer Insolvenz des Unternehmens erst die Fremdkapitalgeber (Besitzer von Anleihen) berücksichtigt werden und erst dann die Eigenkapitalgeber (Besitzer einer Aktie). Als Fremdkapitalgeber hat man in der Regel also eine höhere Sicherheit, dafür aber eventuell auch eine kleinere Rendite. Denn die Kurse von Anleihen schwanken während der Laufzeit selten so stark wie Aktienkurse und der Rücknahmewert ist fix. Die Rückzahlung ist verpflichtend – kann der Emittent nicht zahlen, kommt es allerdings zum Zahlungsausfall.
Ratings: Wie sicher ist eine Anleihe?
Wie sicher eine Anleihe ist, hängt vor allem davon ab, wie zuverlässig der Emittent seine Schulden bedienen kann – seiner sogenannten Bonität. Diese bewerten Ratingagenturen. Die drei größten sind S&P Global, Moody’s und Fitch. Ihre Noten reichen von AAA (bei Moody’s: Aaa) für höchste Bonität bis D für einen eingetretenen Zahlungsausfall.
| Rating (S&P, Fitch) | Moody’s | Bedeutung |
|---|---|---|
| AAA | Aaa | höchste Bonität |
| AA, A | Aa, A | hohe bis gute Bonität |
| BBB | Baa | mittlere Bonität – unterste Stufe des „Investment Grade“ |
| BB, B | Ba, B | spekulativ („High Yield“, Ramschanleihen) |
| CCC bis C | Caa bis C | hohes Ausfallrisiko |
| D | – | Zahlungsausfall |
Die wichtigste Grenze verläuft zwischen BBB und BB: Alles darüber gilt als Investment Grade, also als solide Anlage. Viele Versicherungen und Pensionsfonds dürfen nur solche Anleihen halten. Alles darunter gilt als spekulativ. Je schlechter das Rating, desto höher die Zinsen, die ein Emittent bieten muss, um Käufer zu finden – der Aufschlag ist sozusagen der Preis für das höhere Risiko.
Auch Staaten werden bewertet. Deutschland hat bei allen drei großen Agenturen die Bestnote AAA. Die USA haben sie dagegen bei keiner der drei mehr: Als letzte Agentur stufte Moody’s die USA im Mai 2025 von Aaa auf Aa1 herab (Quelle). Als sehr sichere Anlage gelten US-Staatsanleihen trotzdem.
Die wichtigsten Begriffe rund um Anleihen
Nennwert: Ist der Geldbetrag, der auf der Anleihe steht, zu dem sie ausgegeben und in der Regel auch zurückgezahlt wird (nach Ende der Laufzeit). Bei US-Staatsanleihen ist beispielsweise eine Stückelung von 100 oder 1.000 USD üblich.
Anleihe-Kurs oder Kurswert: Ist der aktuelle Marktpreis der Anleihe (auch Anleihe-Preis). Dieser wird in der Regel als Prozentwert des Nennwerts angegeben. Dieser ändert sich im Laufe der Zeit ständig, abhängig von verschiedenen Faktoren wie Marktzinsen, Bonitätsbewertungen, Laufzeiten und dem daraus entstehenden Angebot-Nachfrage-Verhältnis. Ein Kurs von 100% entspricht also genau dem Nennwert der Anleihe. Ein Kurs von 120% bedeutet, dass der Wert der Anleihe um 20% gegenüber dem Nennwert der Anleihe gestiegen ist.
Restlaufzeit: Das ist der Zeitraum, in dem der Emittent der Anleihe verpflichtet ist, Zinszahlungen an die Anleihe-Gläubiger zu leisten und den Nennbetrag der Anleihe bei Fälligkeit zurückzuzahlen. Die Restlaufzeit ist ein wichtiger Faktor bei der Bewertung und dem Risiko von Anleihen. Je länger die Restlaufzeit, desto länger ist das Kapital des Anlegers in der Anleihe gebunden. Je länger die Laufzeit, desto größer das Risiko von Zinsänderungen oder Bonitätsänderungen (oder anderen marktbezogenen Risiken).
Kupon (Anleihe-Zins, oder Nominalzinssatz): Stellt die eigentliche Zinszahlung auf die Anleihe dar. Dieser ist von Anfang an und über die gesamte Laufzeit festgelegt und wird in der Regel jährlich, halbjährlich oder vierteljährlich ausbezahlt. Dabei kann der festgelegte Zins über den gesamten Zeitraum gleichbleiben oder sich stufenweise erhöhen oder verringern. Er wird entweder als fixer Betrag in der entsprechenden Währung oder als Prozentsatz bezogen auf den Nennwert angegeben.
(Anleihen-) Rendite: Ist die Rendite, die ein Anleger mit einer Anleihe erzielt, bezogen auf den aktuellen Kurs. Dabei schwankt die Rendite mit dem Kurs der Anleihe nach oben oder nach unten, denn Anleihen werden in der Regel wie Aktien tagesaktuell gehandelt und unterliegen Kursschwankungen (siehe Anleihe-Kurs).
Nominale und reale Rendite: Die nominale Rendite ist die Rendite, die der Käufer der Anleihe zum Kaufzeitpunkt versprochen bekommt. Die reale Rendite ist die Rendite, die ein Anleger nach Abzug der Inflation erzielt. Sie wird daher auch als inflationsbereinigte Rendite bezeichnet. Damit ist sie ein wichtiger Maßstab für die tatsächliche Kaufkraftsteigerung eines Investments. Trotz guter nominaler Rendite kann so die reale Rendite in inflationsstarken Jahren negativ sein.
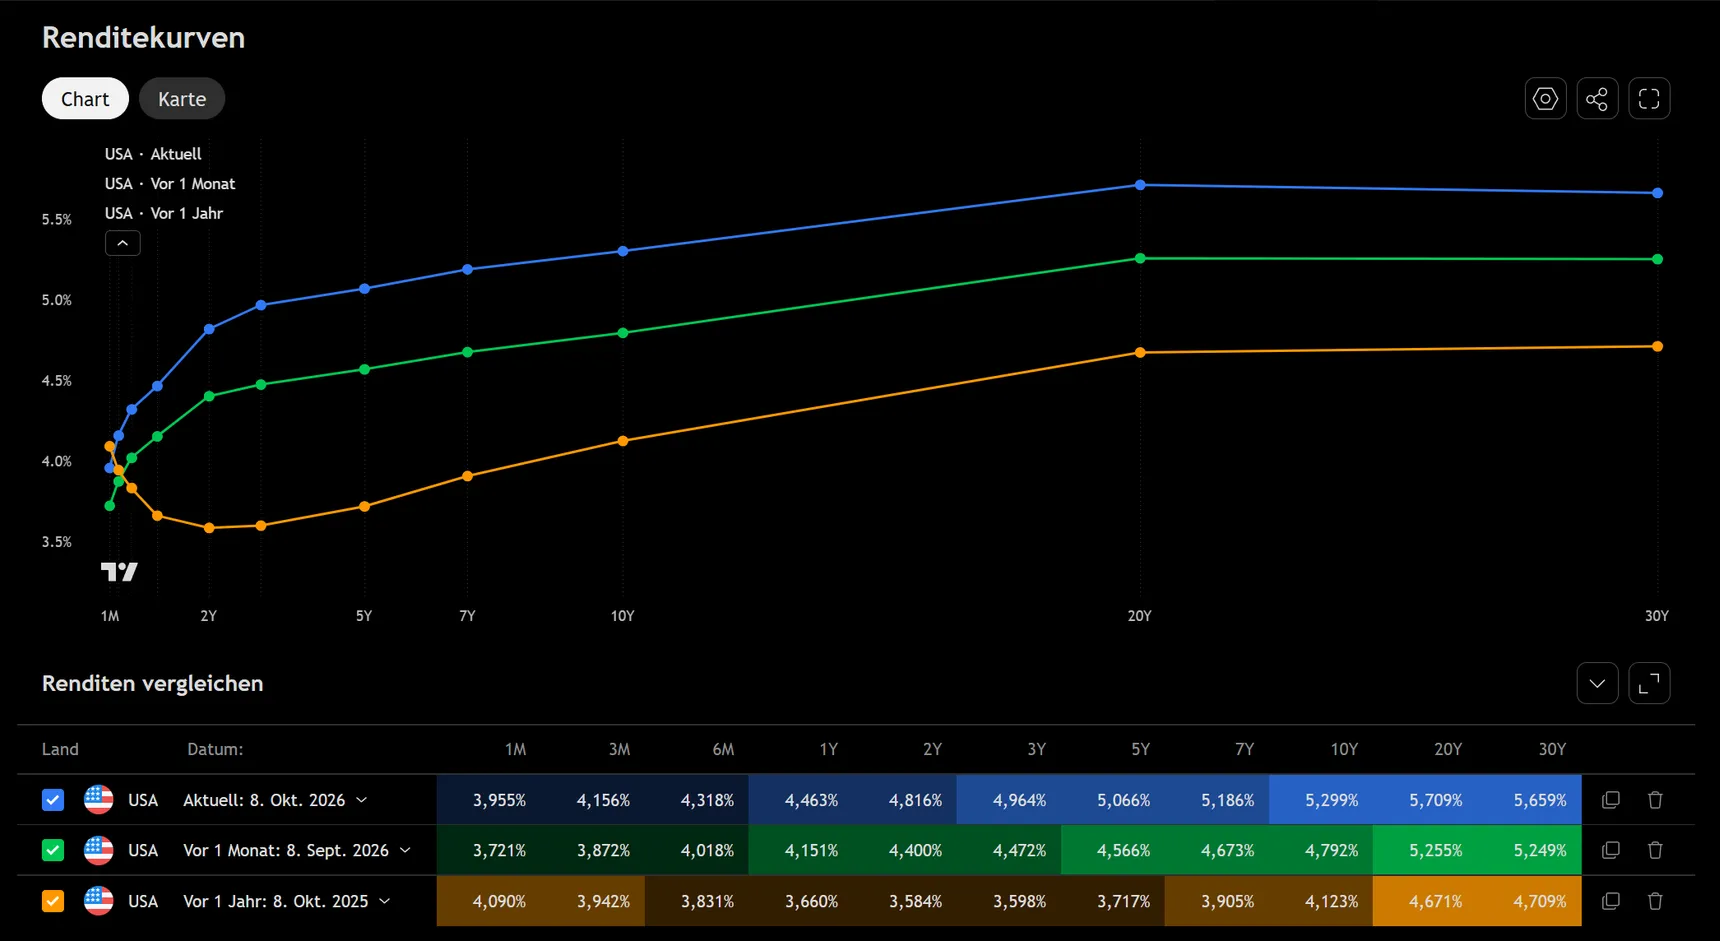
Laufzeitstruktur (Renditekurve): Trägt man die Renditen der Anleihen eines Emittenten nach ihrer Laufzeit auf, entsteht die sogenannte Renditekurve. Normalerweise steigt sie mit der Laufzeit an: Wer sein Geld länger verleiht, verlangt dafür mehr Zinsen. So sah es im Oktober 2026 auch bei den US-Staatsanleihen aus (blaue Linie im Bild). Ein Jahr zuvor (orange) war der vordere Teil dagegen „invers“: Anleihen mit wenigen Monaten Laufzeit brachten mehr Rendite als zwei- bis fünfjährige – ein Zeichen dafür, dass der Markt sinkende Leitzinsen erwartete.
Wie Kurs und Rendite zusammenhängen
Steigt der Kurs einer Anleihe (über seinen Nennwert; also höher als 100%) so sinkt automatisch die Rendite, die der Anleger mit einer Anleihe erzielt. Andersherum gilt dasselbe: Sinkt der Anleihe-Kurs unter 100% steigt die Rendite im Vergleich zum Kupon. Das ist ein rein rechnerisches Phänomen, denn die Anleiherendite berücksichtigt den aktuellen Anleihe-Kurs, den Kupon, den der Emittent zahlt (immer auf den Nennwert) sowie die Laufzeit bis zur Fälligkeit. Kann also ein Anleger eine Anleihe besonders günstig kaufen, bekommt er rechnerisch eine höhere Rendite aufgrund des günstigen Kaufpreises. Der Kupon, den der Emittent auf den Nennwert der Anleihe zahlt, bleibt dabei aber immer gleich.
Rechenbeispiel
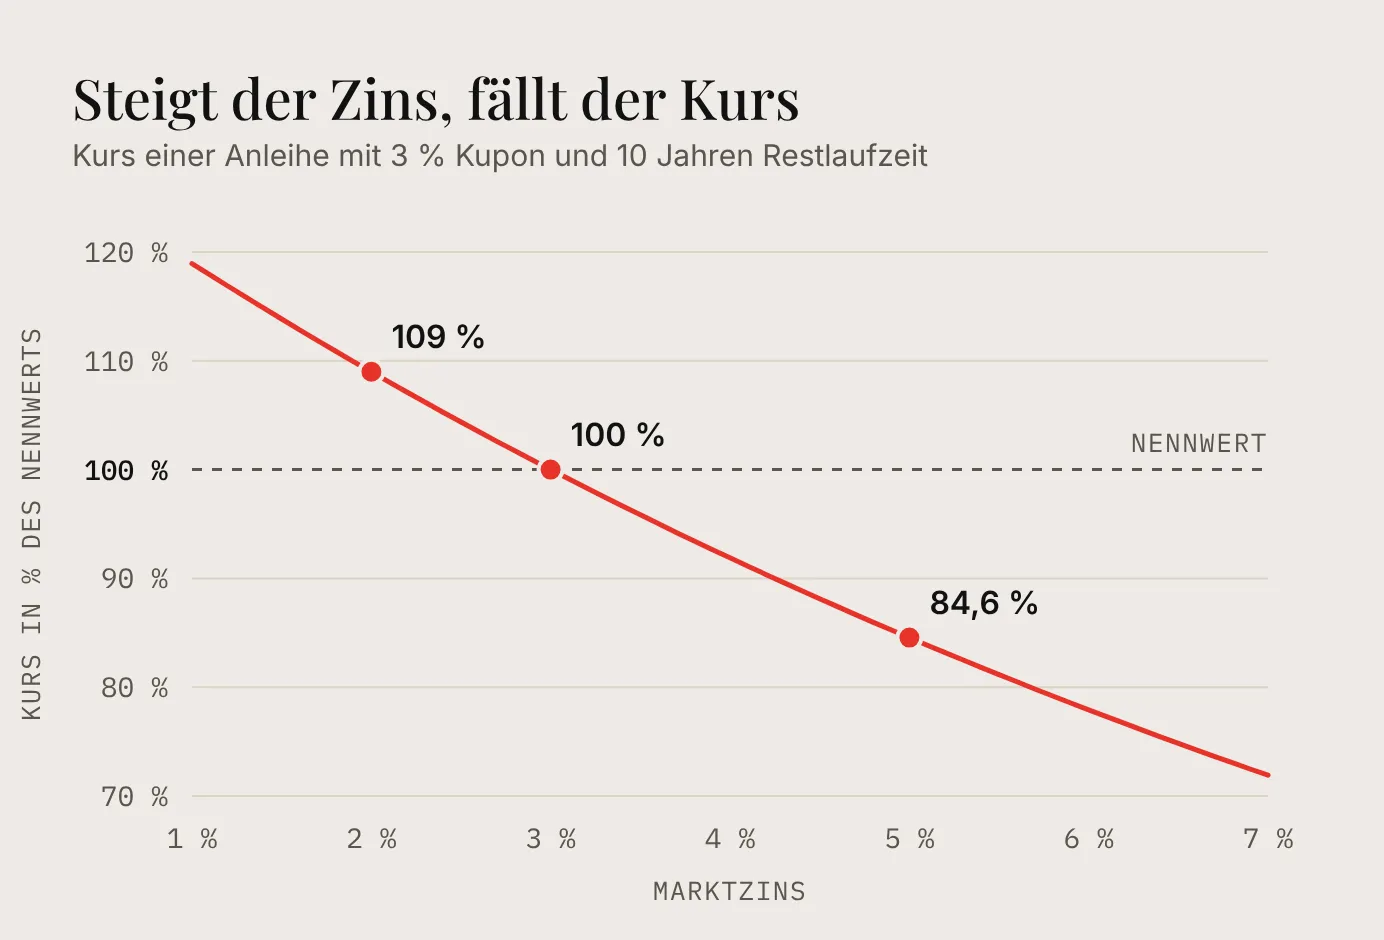
Eine Anleihe mit einem Nennwert von 1.000 € und einem Kupon von 3 % zahlt jedes Jahr 30 € Zinsen. Ihre Restlaufzeit beträgt 10 Jahre.
- Die Marktzinsen steigen auf 5 %: Neue Anleihen bringen jetzt 50 € im Jahr. Für die alte Anleihe mit ihren 30 € zahlt deshalb niemand mehr 1.000 €. Ihr Kurs fällt so weit, bis sich auch mit ihr rechnerisch 5 % Rendite ergeben: auf rund 846 € (84,6 %). Wer zu diesem Kurs kauft, erhält weiterhin 30 € im Jahr und am Ende 1.000 € zurück – die 154 € Differenz gleichen den niedrigeren Kupon aus.
- Die Marktzinsen fallen auf 2 %: Jetzt ist die alte Anleihe mit ihren 30 € begehrt. Ihr Kurs steigt auf rund 1.090 € (109 %), ihre Rendite sinkt auf 2 %.
Der Kupon bleibt in beiden Fällen gleich – es ändert sich nur der Preis, und damit die Rendite für neue Käufer.
Für Anleger, die ihre Anleihe bis zum Ende der Laufzeit halten, spielen die Kursschwankungen dazwischen keine Rolle: Sie erhalten die vereinbarten Zinsen und am Ende den Nennwert zurück – sofern der Emittent zahlen kann. Wer dagegen vorher verkaufen muss, realisiert den aktuellen Kurs, also unter Umständen einen Verlust.
Welche Risiken haben Anleihen?
Anleihen gelten als sicherer als Aktien, risikofrei sind sie aber nicht:
- Ausfallrisiko: Der Emittent kann die Zinsen oder die Rückzahlung nicht leisten. Wie hoch dieses Risiko ist, zeigt das Rating.
- Zinsänderungsrisiko: Steigen die Marktzinsen, fällt der Kurs bestehender Anleihen (siehe Rechenbeispiel). Je länger die Restlaufzeit, desto stärker.
- Inflationsrisiko: Steigen die Preise stärker als der Kupon, verliert das Geld trotz Zinsen an Kaufkraft – die reale Rendite wird negativ.
- Währungsrisiko: Bei Anleihen in fremder Währung, etwa US-Staatsanleihen in US-Dollar, hängt das Ergebnis für Anleger aus dem Euroraum auch vom Wechselkurs ab.
- Liquiditätsrisiko: Kleinere Anleihen werden selten gehandelt. Wer verkaufen will, findet dann womöglich nur zu einem schlechten Kurs einen Käufer.
Warum (Staats)Anleihen bei stark steigenden Zinsen crashen
Hebt eine Zentralbank wie die Fed (Federal Reserve; Zentralbank der USA) die Zinsen (in dem Fall für den USD) stark an, wie in 2022 geschehen, verlieren bereits ausgegebene Staatsanleihen schnell an Wert. Da diese zu einem Zeitpunkt niedrigerer Zinsen ausgegeben wurden, bringt eine Investition in langlaufenden und nun zinsschwachen Papieren kaum noch konkurrenzfähige Renditen. Erst mit dem Absinken des Anleihe-Kurses steigt die Anleihen-Rendite wieder an und wird so für Anleger eventuell wieder attraktiv. Kommt zu den steigenden Leitzinsen der Zentralbanken ebenfalls noch Inflation hinzu (eine steigende Inflation ist meist der Anstoß für eine straffere Geldpolitik und steigende Leitzinsen), fällt die reale Rendite von langlaufenden Anleihen oft ins Negative. So kann es passieren, dass der Anleihe-Kurs der normalerweise stabilen, langfristigen Staatsanleihen weit unter den des Nennwertes sinkt.
Abgesehen von Zentralbanken werden die meisten Staatsanleihen von großen institutionellen Investoren (Banken, Versicherungen, Pensionsfonds) gehalten. Steigen die Zinsen stark an, fallen die bereits bestehenden Anleihen, die in den Depots der Investoren liegen im Wert bzw. im Anleihe-Kurs. Staatsanleihen gelten als sogenanntes „Pristine Collateral“, also als makellose Sicherheit, die zur Absicherung vieler Geschäfte genutzt werden. Wenn nun der reale Marktwert großer Anleihebestände sinkt, sinken auch die Sicherheiten solcher großen Investoren und Banken und sie müssen weitere Sicherheiten nachschießen. Das kann zu massivem Stress im Finanzsystem führen und teils auch zu Pleiten (siehe Bankenpleite Silicon Valley Bank im Frühjahr 2023).
Anleihezinsen und der Finanzmarkt
Steigende und fallende (Staats)Anleihezinsen haben Einfluss auf alle anderen Märkte. Steigen die Zinsen für Anleihen an, sinkt die Risikobereitschaft, Geld im Aktien-, Rohstoff- oder Immobilienmarkt zu investieren. So kann es passieren, dass Geld aus diesen Märkten abgezogen und in Anleihen verschoben wird, denn Anleihen gelten als sehr sicher und bringen so eine risikoarme Rendite. Dieser Effekt wird von der oft vorangegangenen Inflation abgemildert, die wiederum die realen Renditen der Anleihen abschwächt.
Auch auf den Devisenmarkt haben Staatsanleihen Auswirkungen. Steigen die Zinsen für die Staatsanleihen eines Landes im Vergleich zu denen eines anderen Landes an (bei sonst gleichbleibender Entwicklung), so wird auch der Währungskurs des Landes davon profitieren. Der attraktivere Zins zieht Anleger und damit Kapital in den entsprechenden Währungsraum; die höhere Nachfrage sorgt für einen höheren Preis.
Anleihen kaufen
Anleihen sind Wertpapiere. Um diese zu handeln, benötigt man wie bei Aktien ein Depot bei einer Bank oder einem Broker. Anleihen können auch als ETFs oder Investmentfonds gekauft werden, die dann mehrere Wertpapiere oder Anleihen bündeln. Diese Fonds streuen das Risiko auf verschiedene Wertpapiere, kosten aber jährliche Verwaltungsgebühren, was die Rendite schmälert.
Steuern in Deutschland: Zinsen und Kursgewinne aus Anleihen unterliegen der Abgeltungsteuer von 25 % zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Bis zum Sparer-Pauschbetrag von 1.000 € im Jahr (2.000 € bei gemeinsam veranlagten Ehepaaren) bleiben Kapitalerträge steuerfrei, wenn du bei deiner Bank einen Freistellungsauftrag erteilst. Das ist nur ein grober Überblick und keine Steuerberatung.
Wo stehen die Zinsen gerade?
Jahrelang lagen die Leitzinsen nahe null: In der Corona-Krise senkte die US-Notenbank Fed sie 2020 auf 0 bis 0,25 %, der Einlagensatz der Europäischen Zentralbank (EZB) war sogar negativ. Nach der Pandemie zog die Inflation dann kräftig an – durch Nachholeffekte, gestörte Lieferketten und ab 2022 die stark steigenden Energiepreise infolge des russischen Angriffs auf die Ukraine. In den USA erreichte sie im Juni 2022 9,1 %, im Euroraum im Oktober 2022 sogar 10,6 %. Die Notenbanken reagierten mit der sogenannten Zinswende: Die Fed hob ihre Leitzinsen von März 2022 bis Juli 2023 in schneller Folge auf 5,25–5,50 % an, die EZB ihren Einlagensatz bis September 2023 auf 4,0 % – so schnell wie seit Jahrzehnten nicht mehr.
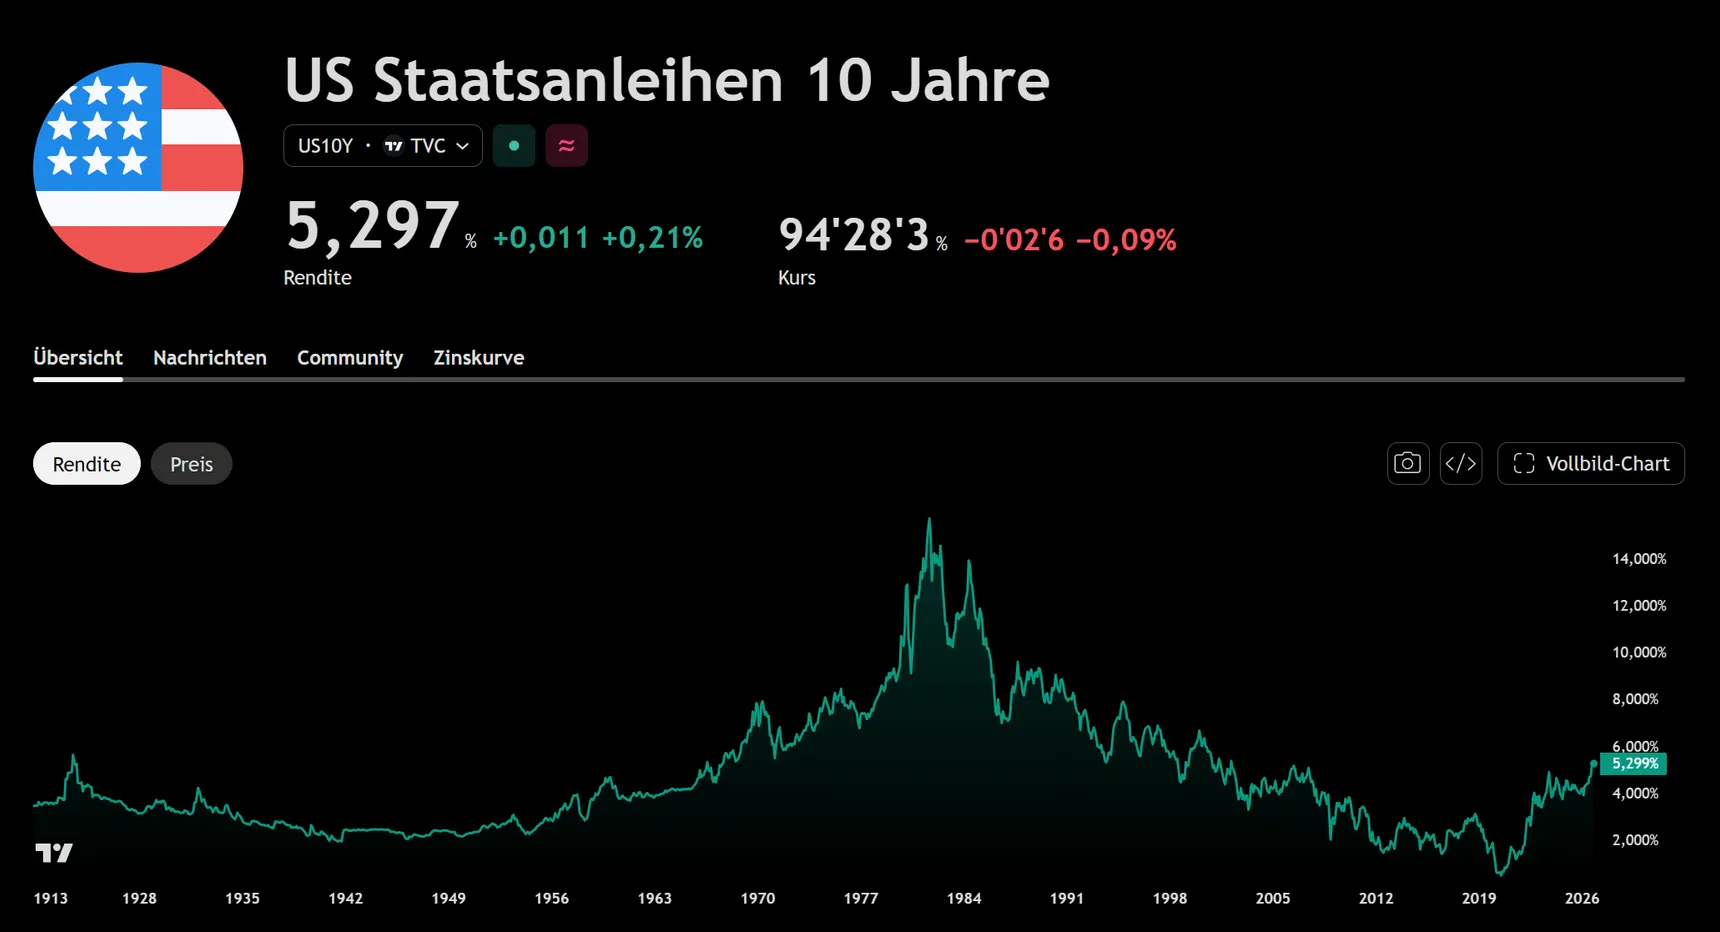
Ab Herbst 2024 senkte die Fed die Leitzinsen schrittweise wieder. Im September 2026 hat sie sie jedoch erstmals seit 2023 wieder angehoben, weil die Inflation hartnäckig hoch bleibt (Quelle). Auch die Renditen am Anleihenmarkt sind gestiegen: Zehnjährige US-Staatsanleihen brachten im Oktober 2026 rund 5,3 % und damit mehr als beim Zinshoch im Herbst 2023.
Im Euroraum sieht es ähnlich aus: Die EZB hat die Zinsen 2026 zweimal angehoben, zuletzt im September auf einen Einlagensatz von 2,50 % (Quelle). Zehnjährige Bundesanleihen rentierten Anfang Oktober 2026 bei rund 3,45 % (Quelle).
Für neue Käufer heißt das: höhere Zinserträge. Wer dagegen ältere, niedriger verzinste Anleihen besitzt, muss Kursverluste hinnehmen – genau der Mechanismus aus dem Rechenbeispiel oben.
Fazit
Anleihen sind Kredite, die Anleger Staaten und Unternehmen gewähren – im Gegenzug gibt es Zinsen und am Ende das Geld zurück. Wie sicher das ist, zeigt das Rating des Emittenten. Entscheidend für das Verständnis ist der Zusammenhang zwischen Kurs und Rendite: Steigen die Zinsen, fallen die Kurse bestehender Anleihen und umgekehrt. Genau deshalb sind Anleihen nicht nur eine Geldanlage, sondern auch ein wichtiger Taktgeber für alle anderen Finanzmärkte.
Wer laufende Erträge sucht, findet neben Anleihen auch in Dividendenaktien eine Alternative – mit mehr Chancen, aber auch mehr Risiko.
Das Wichtigste in Kürze
- Anleihe: ein Kredit an einen Staat, eine Bank oder ein Unternehmen – dafür gibt es regelmäßig Zinsen (Kupon) und am Ende der Laufzeit den Nennwert zurück.
- Rating: zeigt, wie sicher eine Anleihe ist – von AAA (höchste Bonität) bis D (Zahlungsausfall). Die Grenze zum spekulativen Bereich liegt zwischen BBB und BB.
- Kurs und Rendite: laufen gegenläufig. Steigen die Marktzinsen, fällt der Kurs bestehender Anleihen – und umgekehrt.
- Bis zum Ende halten: Wer die Anleihe bis zur Fälligkeit behält, bekommt den Nennwert zurück; Kursschwankungen treffen nur, wer vorher verkauft.
- Risiken: Ausfall, steigende Zinsen, Inflation, Wechselkurse und schlechte Handelbarkeit.
- Kaufen: über ein Depot – einzeln oder breit gestreut als ETF oder Fonds.