Ein Jahr halten, dann steuerfrei verkaufen: Diese einfache Regel hat Deutschland für viele Anleger zu einem besonders Bitcoin-freundlichen Ort gemacht. Jetzt will die Bundesregierung die Haltefrist für Kryptowährungen abschaffen: Nach dem Entwurf des Finanzministeriums sollen Gewinne aus Käufen ab dem 1. Januar 2027 immer mit 25 % besteuert werden – egal wie lange du sie hältst. Was noch bis Ende 2026 gekauft wird, bliebe nach einem Jahr steuerfrei. Weil sich die Lage fast jede Woche ändert, halten wir diesen Artikel aktuell: Direkt hier unten findest du immer die neuesten Entwicklungen.
Update 30.10.2026: Das Bundeskabinett hat den Gesetzentwurf zur Abschaffung der Krypto-Haltefrist am 14. Oktober von der Tagesordnung genommen. Auch für den 28. Oktober und die Sitzungen im November war er nicht angesetzt, ein neuer Termin ist nicht bekannt. Gleichzeitig wächst der Widerstand in der Union: Olav Gutting (CDU), für das Thema zuständiger Berichterstatter der Unionsfraktion, will im Bundestag dagegen stimmen und hält eine Verschiebung um ein halbes oder ganzes Jahr für möglich (Blocktrainer). Bis ein Gesetz in Kraft ist, gilt die alte Regel.
Was ist die Haltefrist?
Die Haltefrist ist die Zeit, die du eine Anlage besitzen musst, damit ein Gewinn beim Verkauf steuerfrei bleibt. Für Bitcoin und andere Kryptowährungen beträgt sie in Deutschland ein Jahr. Geregelt ist das in § 23 des Einkommensteuergesetzes unter dem sperrigen Namen „private Veräußerungsgeschäfte“.
Kaufst du zum Beispiel im März 2025 einen Bitcoin und verkaufst ihn im April 2026 mit Gewinn, zahlst du darauf keine Steuer. Verkaufst du schon nach elf Monaten, wird der Gewinn mit deinem persönlichen Einkommensteuersatz besteuert, je nach Einkommen mit bis zu 45 % (bei hohen Einkommen kommt der Solidaritätszuschlag hinzu). Bleiben alle deine Gewinne aus solchen Geschäften im Jahr unter 1.000 Euro, sind sie ebenfalls steuerfrei. Das ist eine Freigrenze, kein Freibetrag: Erreichst du die 1.000 Euro, ist der ganze Gewinn steuerpflichtig, nicht nur der Teil darüber.
Woher die Regel kommt
Die Haltefrist ist älter als Bitcoin. Früher hieß sie Spekulationsfrist: Der Staat wollte kurzfristige Spekulation besteuern, langfristiges Sparen aber in Ruhe lassen. Bis Ende 1998 galt sie für Wertpapiere sechs Monate und für Grundstücke zwei Jahre, seit 1999 sind es ein Jahr und zehn Jahre.
Dass Bitcoin überhaupt unter diese Regel fällt, liegt an seiner Einordnung. Kryptowährungen sind für das Finanzamt weder Geld noch Wertpapier, sondern ein „anderes Wirtschaftsgut“, ähnlich wie Gold, Kunst oder Oldtimer.
Was Bitcoin eigentlich ist und wie es funktioniert, erklären wir ausführlich in unserer Serie „Bitcoin erklärt“.
Haltefrist bei Gold, Aktien und Immobilien im Vergleich
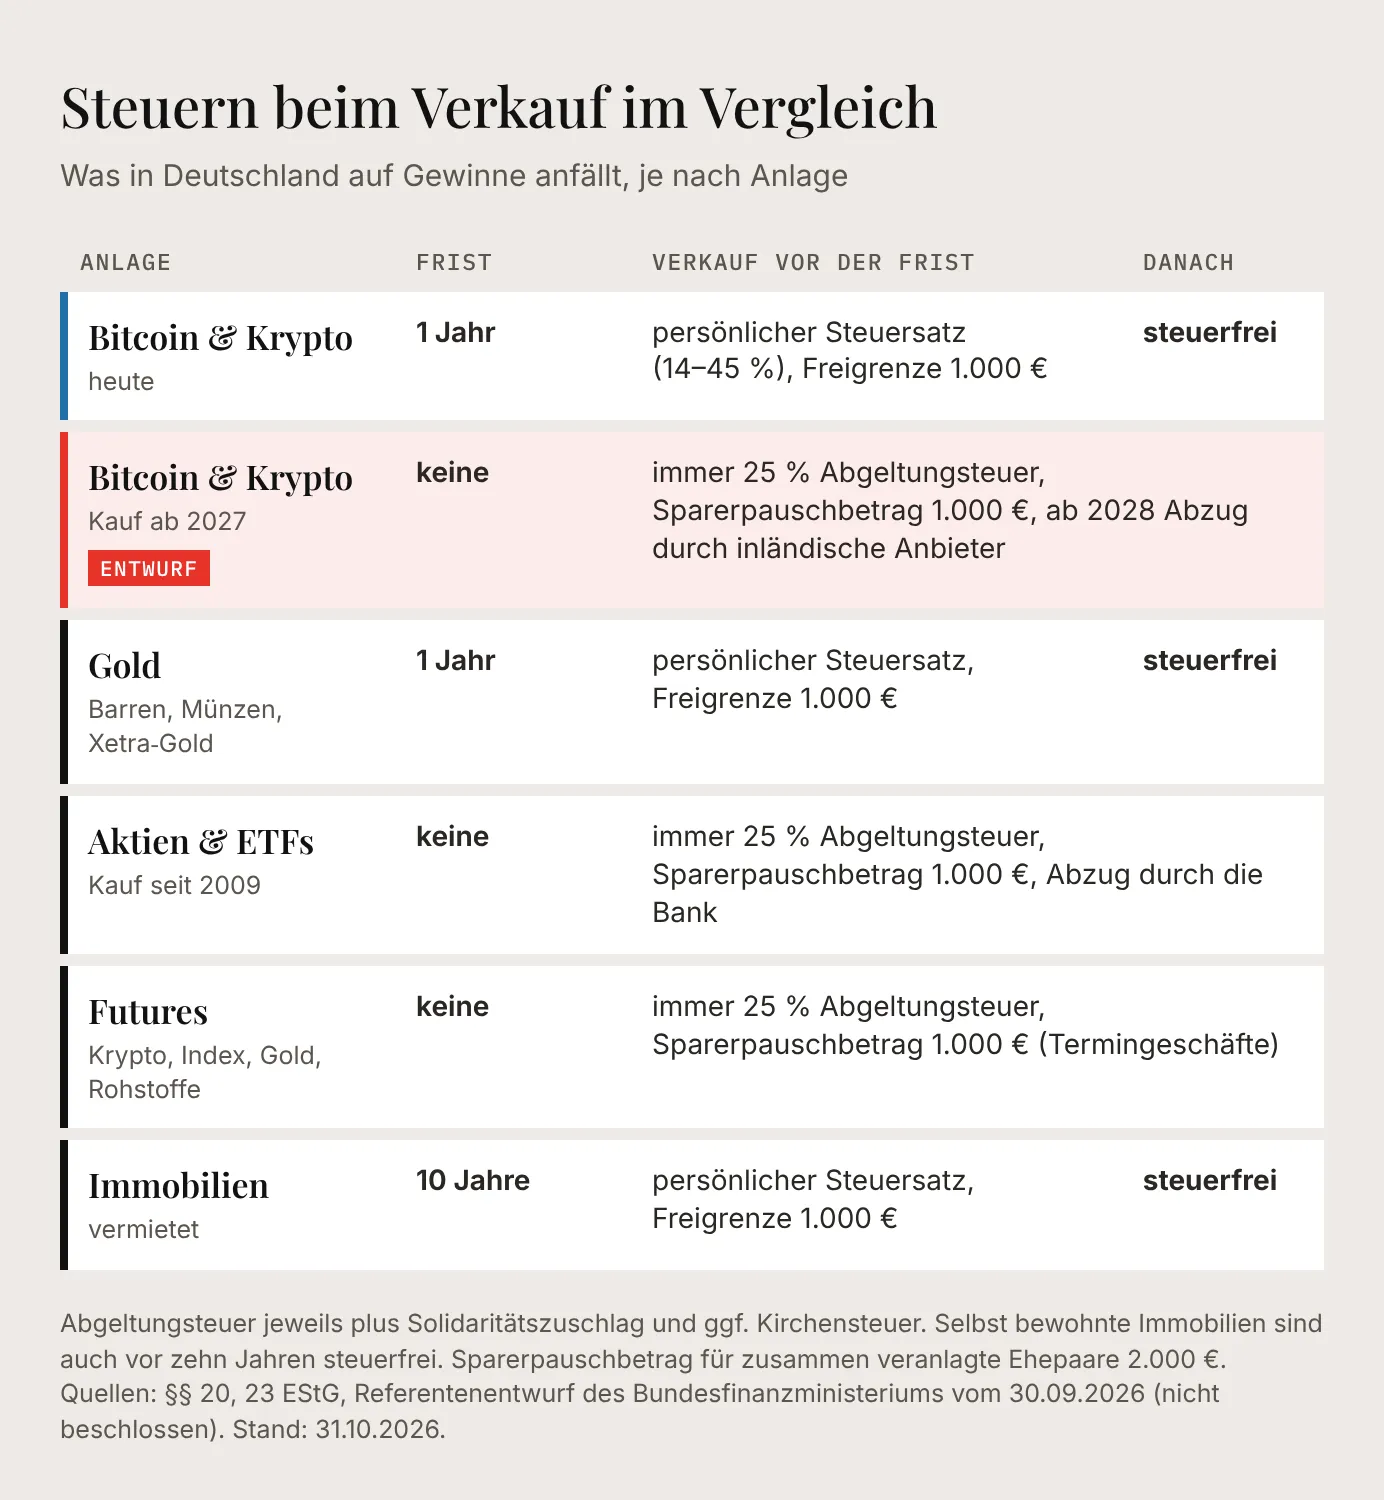
Die Übersicht zeigt, wo Bitcoin heute steht und wohin er nach den Plänen der Regierung rutschen würde.
Gold: dieselbe Regel wie Bitcoin
Physisches Gold, also Barren und Münzen, fällt ebenfalls unter § 23. Auch hier ist der Gewinn nach einem Jahr steuerfrei. Das gilt nach einem Urteil des Bundesfinanzhofs auch für Gold-Wertpapiere wie Xetra-Gold, die einen Anspruch auf Auslieferung des Goldes verbriefen. Mehr dazu und insbesondere auch zur Möglichkeit, Gold auf der Blockchain zu halten, findest du in unserem Artikel „Gold auf der Kette“.
Genau hier setzt einer der Kritikpunkte an: Bitcoin und Gold wurden bisher steuerlich gleich behandelt. Nach dem Entwurf bliebe Gold steuerfrei nach einem Jahr, Bitcoin nicht mehr.
Aktien und ETFs: keine Frist seit 2009
Für Aktien gab es die Haltefrist auch, bis 2009 die Abgeltungsteuer kam. Seitdem werden Gewinne aus Aktien, ETFs und Fonds immer besteuert, egal wie lange du sie hältst: mit 25 % plus Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Dafür bleiben Kapitalerträge bis 1.000 Euro im Jahr steuerfrei (Sparerpauschbetrag, für zusammen veranlagte Ehepaare 2.000 Euro). Die Steuer zieht eine deutsche Bank direkt ab. Damit der Pauschbetrag greift, erteilst du ihr einen Freistellungsauftrag. Mehr dazu in unserem Artikel über Dividenden.
Beim Wechsel 2009 blieben Aktien, die vor 2009 gekauft wurden, nach einem Jahr steuerfrei, nur Käufe ab 2009 fielen unter die neue Steuer. Nach demselben Prinzip sollen künftig auch Kryptowährungen besteuert werden.
Futures: eine eigene Kategorie
Der Vollständigkeit halber: Bitcoin-Futures zu handeln ist etwas anderes, als echten Bitcoin zu kaufen (Spot). Mit einem Future besitzt du keinen Bitcoin, sondern einen Vertrag auf seinen Kurs. Steuerlich sind Futures Termingeschäfte, und zwar alle: Bitcoin-Futures genauso wie Index-Futures etwa auf den Nasdaq 100 oder Futures auf Gold und Rohstoffe. Ihre Gewinne sind schon heute immer mit 25 % Abgeltungsteuer plus Solidaritätszuschlag und gegebenenfalls Kirchensteuer steuerpflichtig, eine Haltefrist gibt es nicht. Daran ändert der Entwurf nichts.
Immobilien: zehn Jahre
Bei Häusern und Wohnungen ist die Frist mit zehn Jahren am längsten. Verkaufst du früher, zahlst du auf den Gewinn deinen persönlichen Steuersatz. Ausnahme: Hast du die Immobilie im Jahr des Verkaufs und in den beiden Jahren davor selbst bewohnt, bleibt der Gewinn auch vor Ablauf der zehn Jahre steuerfrei. An dieser Regel will die Regierung nichts ändern.
Wird die Krypto-Haltefrist abgeschafft? Das plant die Regierung
Das Bundesfinanzministerium hat am 30. September 2026 einen Referentenentwurf für ein „Gesetz zur Reform der Besteuerung bestimmter Kryptowerte im Privatvermögen“ vorgelegt. Ein Referentenentwurf ist der erste Gesetzentwurf aus einem Ministerium, noch nicht von der Regierung beschlossen. Die wichtigsten Punkte:
- Kryptowährungen werden wie Aktien behandelt: Gewinne zählen künftig zu den Kapitalerträgen (§ 20 EStG). Es gilt die Abgeltungsteuer von 25 % plus Soli, egal wie lange du hältst. Dafür greift der Sparerpauschbetrag von 1.000 Euro, den du dir aber mit Zinsen, Dividenden und Aktiengewinnen teilst.
- Stichtag 31. Dezember 2026: Erfasst werden nur Kryptowährungen, die du ab dem 1. Januar 2027 kaufst. Was du bis Ende 2026 kaufst, bleibt nach einem Jahr steuerfrei (Altbestand).
- Auch laufende Erträge: Erträge aus Staking und Lending sind schon heute steuerpflichtig, sobald du sie erhältst: mit deinem persönlichen Steuersatz, wenn sie im Jahr 256 Euro erreichen. Nach dem Entwurf würden sie (genannt sind Lending und passives Staking) ab 2027 stattdessen wie Zinsen mit 25 % Abgeltungsteuer besteuert. Das gilt auch für Coins, die du ab 2027 durch Staking von Altbestand erhältst: Sie zählen zum Neubestand. Was Staking ist, erklären wir in den Krypto-Begriffen, Teil 2.
- Steuerabzug durch den Anbieter ab 2028: Wie bei Aktien sollen inländische Krypto-Anbieter die Steuer ab dem 1. Januar 2028 direkt einbehalten und ans Finanzamt abführen, ebenso deutsche Zweigstellen ausländischer Anbieter. Bei Anbietern ohne Sitz in Deutschland müsstest du die Gewinne weiterhin selbst in der Steuererklärung angeben. Welche Apps und Börsen es gibt, vergleichen wir in „Bitcoin günstig kaufen“. Kennt der Anbieter deinen Kaufpreis nicht, etwa weil du die Coins von deiner eigenen Wallet eingezahlt hast, sollen für den Steuerabzug pauschal 50 % des Verkaufserlöses als Gewinn angesetzt werden. Zu viel gezahlte Steuer bekämst du erst über die Steuererklärung zurück. 2027 gibt es noch keinen Steuerabzug: Gewinne aus dem Neubestand müsstest du dann auch bei deutschen Anbietern selbst angeben.
- Ausnahmen: Stablecoins, die in der EU als E-Geld-Token ausgegeben werden, sowie NFTs und Security-Token fallen nicht unter die neue Regel. Für einen E-Geld-Token wie USDC dürfte es also bei der heutigen Regel bleiben: Gewinne, etwa durch einen gestiegenen Dollarkurs, wären innerhalb eines Jahres steuerpflichtig, danach steuerfrei. Tauschst du Bitcoin in USDC, verkaufst du dabei aber deinen Bitcoin, und dafür gelten die Regeln für Bitcoin.
Bei Verlusten bleiben Altbestand und Neubestand nach dem Entwurf getrennt: Verluste aus alten Coins lassen sich nicht mit Gewinnen aus neuen verrechnen. Ob das im weiteren Verfahren geändert wird, ist offen.
Wie viel soll das bringen?
Über diese Frage wird heftig gestritten. Als Finanzminister Lars Klingbeil (SPD) die Pläne Ende April 2026 ankündigte, war von rund zwei Milliarden Euro die Rede, allerdings zusammen mit Maßnahmen gegen Steuerkriminalität. Im Referentenentwurf sind die Erwartungen deutlich kleiner: 70 Millionen Euro im Jahr 2027, ab 2029 rund 350 Millionen Euro pro Jahr.
Ein Blick nach Österreich zeigt, wie unsicher solche Schätzungen sind. Dort fiel die Haltefrist 2022, nach einem fast identischen Muster: Kryptowährungen, die ab dem 1. März 2021 gekauft wurden, werden seitdem mit 27,5 % besteuert, ältere Bestände blieben verschont. Die Regierung erwartete für 2024 rund 200 Millionen Euro Einnahmen. Tatsächlich führten die Anbieter für 2024 rund 34 Millionen Euro Kapitalertragsteuer auf Kryptowerte ab, so der österreichische Finanzminister in einer Antwort an das Parlament. Die automatisch abgeführte Steuer erreichte damit nicht einmal ein Fünftel der Prognose. Dazu kommen Steuern aus den Steuererklärungen, die zu diesem Zeitpunkt noch nicht ausgewertet waren.
Wer dafür ist und wer dagegen
Dafür ist vor allem die SPD mit Finanzminister Klingbeil. Das Ministerium begründet den Schritt damit, dass die bisherige Einordnung der Marktentwicklung nicht mehr gerecht werde. Die Befürworter fragen, warum Gewinne aus Aktien immer versteuert werden, aus Bitcoin nach einem Jahr aber nicht. Die Grünen wollten noch weiter gehen und Krypto-Gewinne mit dem persönlichen Steuersatz besteuern. Ihr Gesetzentwurf scheiterte am 8. Oktober 2026 im Bundestag, ebenso ein Antrag der Linken für eine Besteuerung wie bei Aktien.
Dagegen sind mehrere Gruppen:
- Politik: Teile der Union lehnen den Entwurf ab, obwohl die Union mit der SPD regiert, darunter der zuständige Berichterstatter Olav Gutting. Ihre Argumente: keine Steuererhöhungen laut Koalitionsvertrag, mehr Arbeit für die Finanzämter, erst die neuen EU-Meldepflichten für Krypto-Anbieter (DAC8) abwarten. Auch die AfD will die Haltefrist erhalten, für ihren Abgeordneten Dirk Brandes ist sie „kein Steuerschlupfloch, sondern ein bewusst gesetzter Anreiz für langfristiges Sparen“. Die FDP, seit 2025 nicht mehr im Bundestag, fordert die Haltefrist sogar wieder für Aktien.
- Petition: 44.439 Menschen unterstützen die Petition zum Erhalt der Haltefrist, der Petitionsausschuss hat sie am 12. Oktober 2026 öffentlich beraten. Eine Entscheidung steht aus.
- Verbände: Kritik kommt unter anderem von der Bundessteuerberaterkammer. Die Deutsche Kreditwirtschaft, der Dachverband der Banken, fordert statt pauschal 50 % höchstens 30 % und hält den Steuerabzug frühestens ab 2029 für machbar.
Meine Meinung: Die Diskussion rund um die geplante Krypto-Steuer dreht sich meist um die sachliche Einordnung dieser noch recht jungen Asset-Klasse. Was ist Krypto nun? Eher eine Wertanlage wie Gold oder ein Investment wie Aktien? Oder doch ein reines Spekulationsobjekt? Gerne wird auch auf die Ausnahme, die Deutschland mit der einjährigen Haltefrist im internationalen Vergleich innehat, hingewiesen. Das Wort „gerecht“ fällt dabei oft.
Das alles interessiert mich dabei herzlich wenig. Wie bei allen anderen Steuern, die beschlossen wurden oder noch diskutiert werden – wie beispielsweise die Zuckersteuer und die Plastiksteuer –, ist mein Punkt ein anderer. Ist es jemals genug? Und die Antwort folgt auf dem Fuße: Nein, es ist niemals genug. Der Staat bläht sich selbst und seinen Machtapparat immer weiter auf. Die Staatsquote von 50 % haben wir hinter uns gelassen: Nach internen Zahlen des Finanzministeriums wird sie 2026 bei 52 % liegen, so hoch wie nie seit 1960 (Spiegel). Und trotzdem tun wir weiter so, als ginge es um Gerechtigkeit oder – wie im Fall der Zuckersteuer – um Gesundheit. Denn eins ist klar: Der Staat erhofft sich Mehreinnahmen. Im Gegenzug andere Steuern aufheben oder reduzieren, das steht nie zur Debatte. Steuererhöhungen sind nur dann vertretbar, wenn die Steuern in einem anderen Bereich mindestens um die erwarteten Mehreinnahmen gesenkt werden. Der Staat muss am Ende lernen, mit den Einnahmen, die er hat, umzugehen. Sein Ziel sollte sein, die Abgabenlast seiner Bürger zu reduzieren und nicht sie immer weiter zu erhöhen. Wenn das geschieht – und wirklich erst dann –, lasse ich mich wieder auf inhaltliche Diskussionen ein.
Ab wann gilt die neue Regel? So geht es weiter
Bis aus dem Entwurf ein Gesetz wird, sind noch mehrere Schritte nötig. Erst muss das Bundeskabinett ihn beschließen. Dann berät der Bundestag in drei Lesungen, dazwischen der Finanzausschuss. Zum Schluss muss der Bundesrat zustimmen, weil die Einkommensteuer auch den Ländern zusteht.
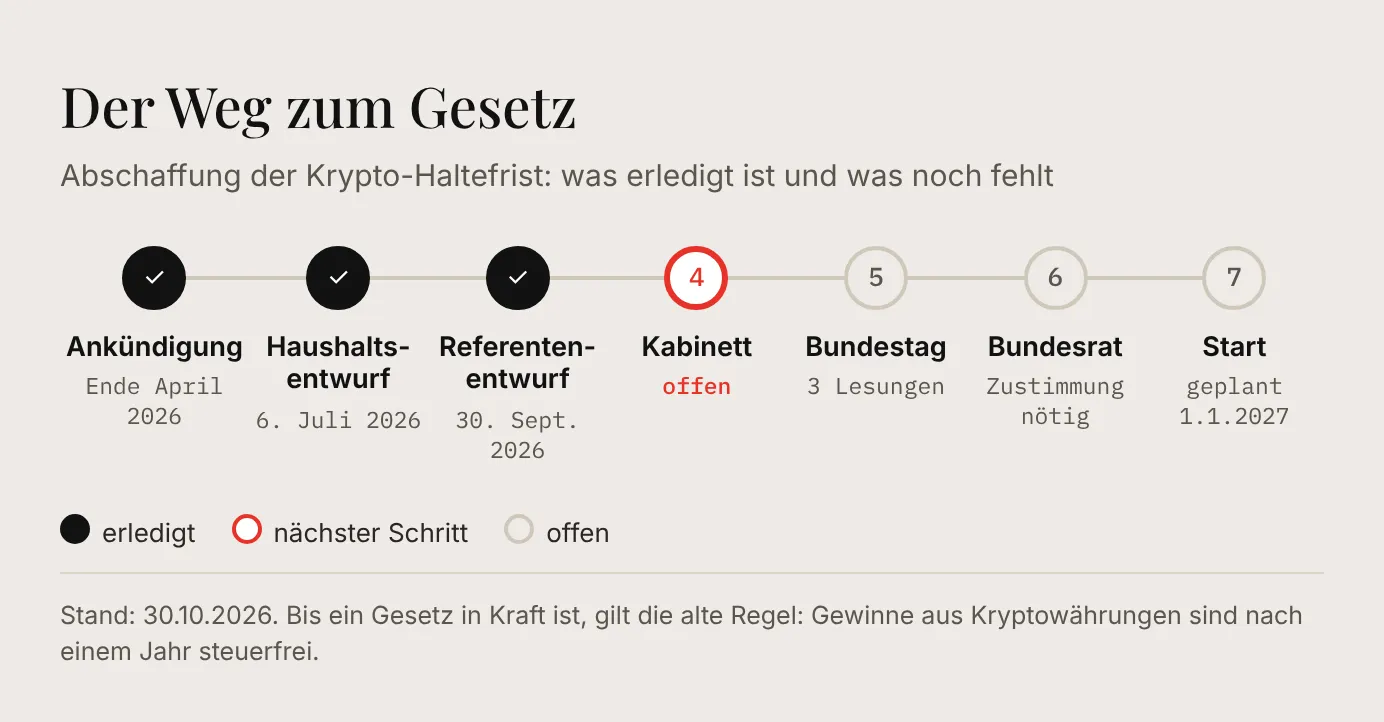
Für einen Start am 1. Januar 2027 müsste das alles in gut zwei Monaten passieren. Wie der Stichtag aussieht, wenn das Gesetz später kommt, ist offen.
Häufige Fragen zur Krypto-Haltefrist
Ab wann soll die neue Regel gelten?
Laut Entwurf für Kryptowährungen, die du ab dem 1. Januar 2027 kaufst. Den automatischen Steuerabzug durch die Anbieter soll es ab 2028 geben. Weil noch nicht einmal das Kabinett entschieden hat, ist eine Verschiebung gut möglich.
Was passiert mit Bitcoin, den ich vor 2027 gekauft habe?
Er bliebe nach dem Entwurf Altbestand: Verkaufst du ihn nach mehr als einem Jahr, ist der Gewinn weiterhin steuerfrei, auch wenn du erst in einigen Jahren verkaufst.
Wie hoch wäre die Steuer?
25 % Abgeltungsteuer plus 5,5 % Solidaritätszuschlag darauf, zusammen 26,375 %, ohne Kirchensteuer. Ein Beispiel: Du machst mit Bitcoin aus dem Neubestand 10.000 Euro Gewinn und hast deinen Sparerpauschbetrag von 1.000 Euro noch nicht für Zinsen oder Dividenden genutzt. Dann sind 9.000 Euro steuerpflichtig, und es fallen rund 2.374 Euro Steuer an. Nach der heutigen Regel wären es nach einem Jahr Haltedauer 0 Euro.
Was bisher passiert ist
- 29. April 2026: Klingbeil stellt die Eckwerte für den Bundeshaushalt 2027 vor und kündigt an, Kryptowährungen wie Aktien zu besteuern.
- 6. Juli 2026: Das Kabinett beschließt den Haushaltsentwurf 2027, der die Änderung schon einplant. Ein Gesetzentwurf fehlt noch.
- Anfang August 2026: Die Petition zum Erhalt der Haltefrist erreicht innerhalb von rund einem Tag 30.000 Unterschriften. Ab dieser Zahl berät der Petitionsausschuss in der Regel öffentlich darüber.
- 30. September 2026: Das Finanzministerium veröffentlicht den Referentenentwurf, Verbände können bis 6. Oktober Stellung nehmen.
- 8. Oktober 2026: Der Bundestag lehnt den Gesetzentwurf der Grünen und einen Antrag der Linken ab.
- 12. Oktober 2026: Der Petitionsausschuss berät öffentlich über die Petition.
- 14. Oktober 2026: Das Kabinett nimmt den Entwurf von der Tagesordnung, ein neuer Termin ist nicht bekannt.
- 27. Oktober 2026: Unions-Berichterstatter Olav Gutting kündigt an, gegen den Entwurf zu stimmen.
Das Wichtigste in Kürze
Wenn die Reform wie geplant kommt:
- Für Kryptowährungen, die du ab dem 1. Januar 2027 kaufst, gilt keine Haltefrist mehr: Gewinne werden immer mit 25 % Abgeltungsteuer plus Soli besteuert, wie bei Aktien.
- Was du bis Ende 2026 gekauft hast, bleibt nach einem Jahr steuerfrei.
- Staking- und Lending-Erträge ab 2027 fallen ebenfalls unter die Abgeltungsteuer.
- Ab 2028 führen deutsche Anbieter die Steuer direkt ab, bei Anbietern im Ausland gibst du die Gewinne selbst an.
Wenn sie nicht oder später kommt:
- Es bleibt bei der bisherigen Regel: Gewinne aus Kryptowährungen sind nach einem Jahr steuerfrei. Verkaufst du früher, bleiben sie steuerfrei, solange alle solchen Gewinne im Jahr unter 1.000 Euro liegen (Freigrenze).
- Kommt das Gesetz später, kann sich auch der Stichtag verschieben.
Bei steuerlichen Fragen im Einzelfall hilft eine Steuerberaterin oder ein Steuerberater.