Stell dir vor, du legst jeden Monat 30 Euro für später zur Seite, und der Staat legt einfach 15 Euro dazu. Ohne Antrag beim Amt, ohne Kleingedrucktes einer Versicherung, und das Geld arbeitet in einem ETF für dich. Genau das verspricht das neue Altersvorsorgedepot, das am 1. Januar 2027 startet.
Viele haben lange darauf gewartet: eine einfache, staatlich geförderte Möglichkeit, die gesetzliche Rente mit Geld vom Kapitalmarkt aufzubessern. Bisher ging das nur über Umwege. Zum Beispiel mit einem Riester-Vertrag, samt Kleingedrucktem, Garantiepflicht und oft hohen Kosten, oder mit einem normalen Depot, für das es keinen Cent vom Staat gab. Ab 2027 ändert sich das. Einzelaktien sind zwar nicht vorgesehen, aber immerhin ETFs, und die sind für die meisten ohnehin die bessere Wahl.
Wir erklären, wer mitmachen darf, wie viel der Staat dazugibt, wie du später an dein Geld kommst und wann sich das Ganze für dich lohnt.
Was ist das Altersvorsorgedepot?
Das Altersvorsorgedepot ist ein vom Staat gefördertes Wertpapierdepot für die Rente: Du zahlst ein, der Staat legt Zulagen dazu, und das Geld wird bis zum Ruhestand in Fonds, ETFs oder sicheren Staatsanleihen angelegt. Es ersetzt die Riester-Rente für alle neuen Verträge ab 2027.
Geregelt ist das im Altersvorsorgereformgesetz. Der Bundestag hat es im März 2026 beschlossen, im Mai hat der Bundesrat zugestimmt (Quelle). Die wichtigsten Unterschiede zu Riester:
- Keine Garantiepflicht: Bei Riester musste am Ende mindestens das eingezahlte Geld garantiert sein. Das hat die Verträge teuer gemacht und die Rendite gedrückt. Im Altersvorsorgedepot entfällt diese Pflicht. Wer trotzdem eine Garantie möchte, kann ein eigenes Garantieprodukt wählen.
- Einfachere Zulage: Die Förderung richtet sich nach deinem eigenen Beitrag, nicht mehr nach deinem Einkommen.
- Mehr Freiheit bei der Auszahlung: Bei Riester wurde das Ersparte im Alter in eine lebenslange Rente umgewandelt. Jetzt kannst du stattdessen einen Auszahlplan wählen: Das Geld bleibt investiert und wird dir in monatlichen Raten bis mindestens zum 85. Geburtstag ausgezahlt. Was am Ende übrig bleibt, gehört dir.
- Gedeckelte Kosten: Für das einfache Standarddepot dürfen Anbieter höchstens 1 % Kosten im Jahr verlangen.
Kurz erklärt: Was war die Riester-Rente? Seit 2002 fördert der Staat private Altersvorsorge mit Zulagen, benannt nach dem damaligen Arbeitsminister Walter Riester. Wer mindestens 4 % seines Einkommens einzahlte, bekam die volle Förderung. Weil am Ende das eingezahlte Geld garantiert sein musste, landeten die Beiträge meist in Versicherungen mit hohen Kosten und wenig Rendite. Das Altersvorsorgedepot ist der Nachfolger. Viele haben noch einen Riester-Vertrag, deshalb vergleichen wir an einigen Stellen mit dem alten Modell.
Für wen gilt das Altersvorsorgedepot?
Mitmachen darf fast jeder, der in die gesetzliche Rentenversicherung einzahlt, dazu Beamte und Eltern in Elternzeit. Anders als bei Riester sind diesmal auch Selbstständige dabei. Im Einzelnen:
- Angestellte, die in die gesetzliche Rentenversicherung einzahlen, also die große Mehrheit.
- Beamte, Richter und Soldaten.
- Eltern in Elternzeit, solange ihnen Kindererziehungszeiten angerechnet werden (in der Regel die ersten drei Jahre).
- Minijobber, die in die Rentenversicherung einzahlen. Wer sich davon befreien lassen hat, ist nicht dabei.
- Arbeitslose mit Arbeitslosengeld.
- Neu: Selbstständige. Gewerbetreibende und Freiberufler unter 67 Jahren sind dabei, wenn sie für das Jahr eine Steuererklärung abgeben. Das gilt auch für Angestellte in einem berufsständischen Versorgungswerk, etwa bei Ärzten oder Anwälten.
Ist nur einer von zwei Ehepartnern berechtigt, kann der andere über ihn mitgefördert werden. Er muss dafür selbst mindestens 120 Euro im Jahr einzahlen und bekommt höchstens 175 Euro Grundzulage.
Förderung: Wie viel gibt der Staat dazu?
Wie viel der Staat dazugibt, hängt vor allem davon ab, wie viel du selbst einzahlst: Die Grundzulage beträgt höchstens 540 Euro im Jahr, dazu kommen bis zu 300 Euro je Kind. Riesige Summen solltest du also nicht erwarten. Dafür landet die Förderung ohne Umwege direkt in deinem Depot. Die genauen Beträge stehen im beschlossenen Gesetz:
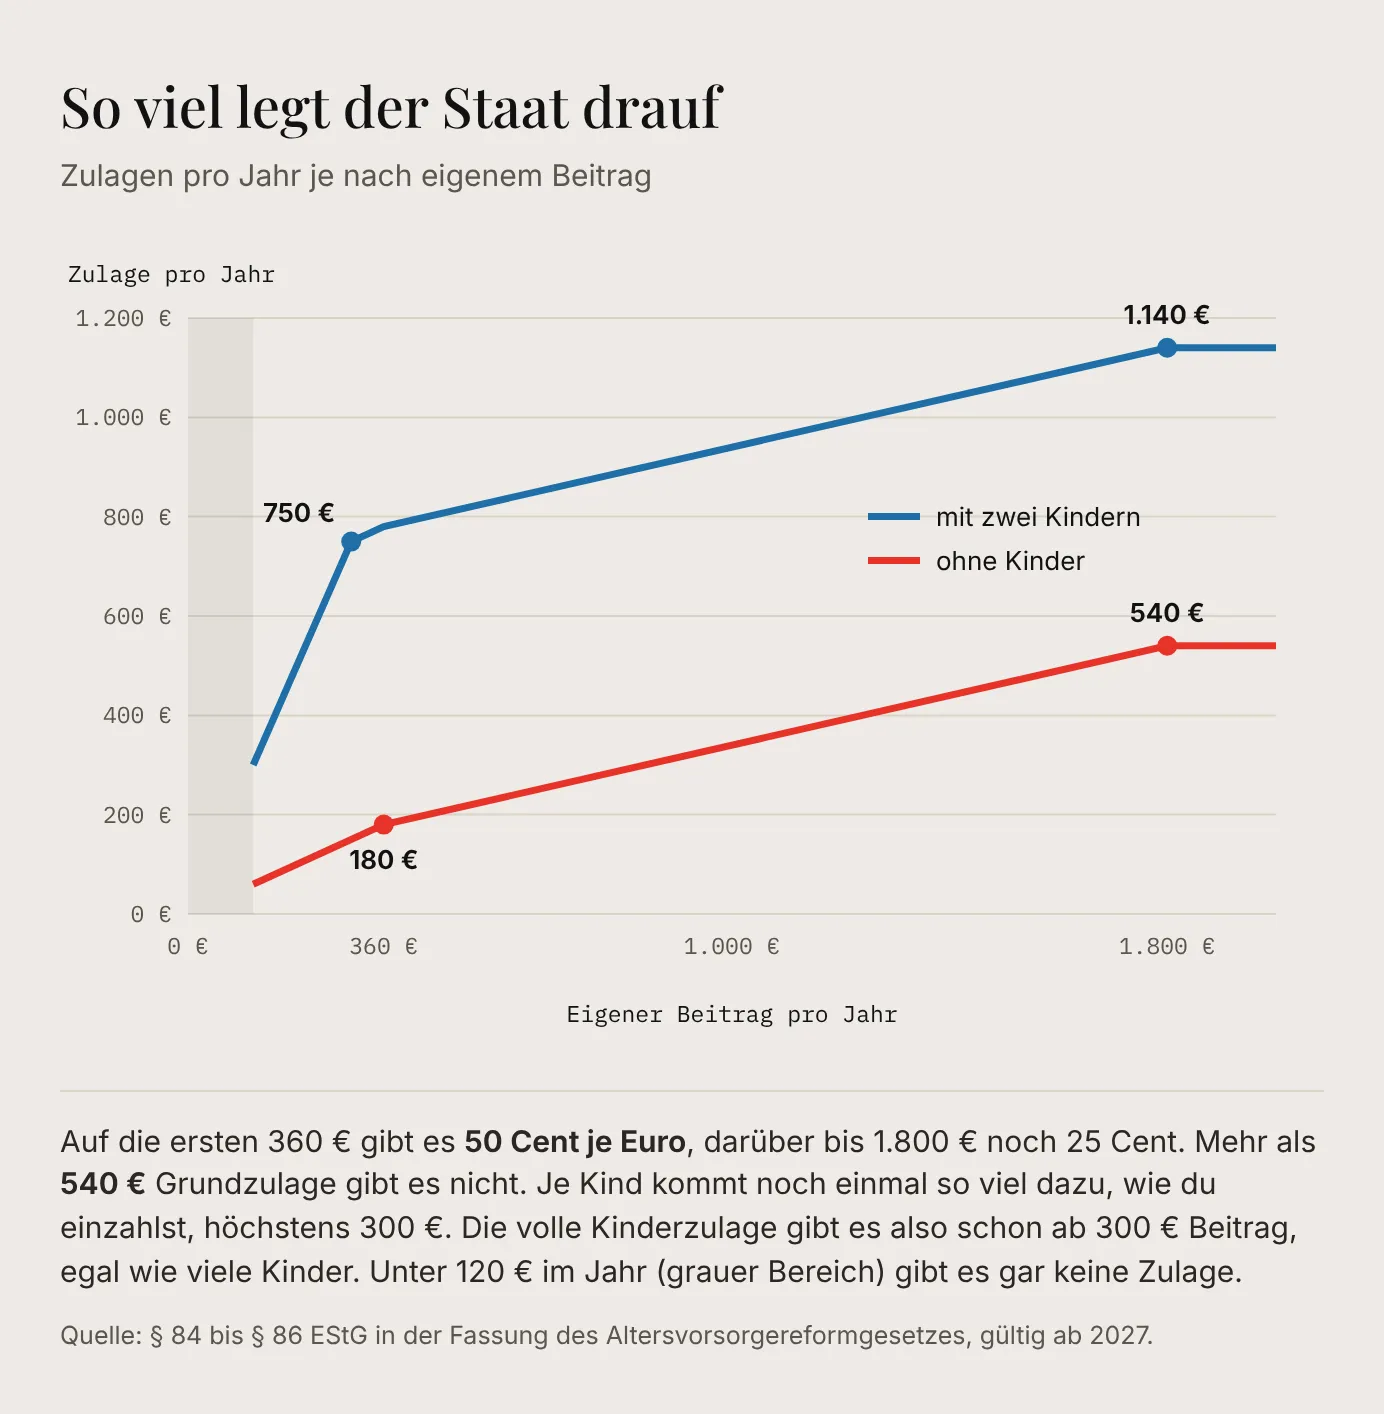
- Grundzulage: 50 Cent je Euro auf die ersten 360 Euro, die du im Jahr einzahlst, und 25 Cent je Euro auf alles zwischen 360 und 1.800 Euro. Das macht höchstens 540 Euro im Jahr.
- Kinderzulage: Für jedes Kind, für das du Kindergeld bekommst, legt der Staat noch einmal so viel dazu, wie du einzahlst, höchstens 300 Euro je Kind und Jahr.
- Berufseinsteiger-Bonus: Wer zu Jahresbeginn noch keine 25 Jahre alt ist, bekommt einmalig 200 Euro extra.
- Mindestbeitrag: Damit überhaupt eine Zulage fließt, musst du mindestens 120 Euro im Jahr selbst einzahlen, also 10 Euro im Monat.
Bei der Kinderzulage lohnt ein genauer Blick, denn sie wird für jedes Kind einzeln berechnet. Zahlst du 300 Euro im Jahr ein und hast zwei Kinder, bekommst du 150 Euro Grundzulage und zweimal 300 Euro Kinderzulage, zusammen also 750 Euro. Eine Höchstzahl an Kindern gibt es nicht. Die Zulage fließt, solange es für das Kind Kindergeld gibt, in der Regel bis 18 und während einer Ausbildung oder eines Studiums bis 25.
Haben beide Eltern ein Altersvorsorgedepot, gibt es die Kinderzulage trotzdem nur einmal je Kind, nicht doppelt. Sie geht an den Elternteil, der das Kindergeld bekommt. Verheiratete Eltern, die zusammenleben, können gemeinsam erklären, dass stattdessen der andere sie erhält. Bei zwei Kindern lässt sie sich so auch aufteilen: ein Kind beim Vater, eines bei der Mutter. Die Grundzulage bekommt dagegen jeder Elternteil für seinen eigenen Vertrag.
Die Zulage musst du nicht jedes Jahr selbst beantragen. Das erledigt dein Anbieter, wenn du ihm einmal einen sogenannten Dauerzulageantrag erteilst. Er meldet deine Beiträge dann an die Zentrale Zulagenstelle, und die Zulage landet automatisch in deinem Depot. Wichtig ist nur, Änderungen mitzuteilen, etwa ein neues Kind oder einen Jobwechsel in die Selbstständigkeit.
Der Steuervorteil: Deine Beiträge (bis 1.800 Euro) und die Zulage dafür kannst du als Sonderausgaben in der Steuererklärung angeben. Das Finanzamt rechnet dann aus, wie viel Steuern du dadurch sparen würdest, und vergleicht das mit deiner Zulage. Unterm Strich bekommst du immer den höheren der beiden Vorteile: Die Zulage fließt in jedem Fall ins Depot. Ist die Steuerersparnis höher, erstattet dir das Finanzamt zusätzlich die Differenz. Das lohnt sich vor allem bei höherem Einkommen.
Lohnt sich das Altersvorsorgedepot? Vier Beispielrechnungen
Für die meisten ja: Der Staat legt auf jeden eingezahlten Euro 30 bis 50 Cent drauf, mit Kindern deutlich mehr. Der Haken ist die Bindung bis mindestens 65. Wie stark die Förderung wirkt, zeigen vier typische Fälle. Die Prozentzahl gibt an, wie viel der Staat im Verhältnis zu deinem eigenen Beitrag dazulegt:
| Wer | Eigener Beitrag | Förderung pro Jahr | Förderung im Verhältnis |
|---|---|---|---|
| Azubi, 22 Jahre | 50 € im Monat (600 € im Jahr) | 240 € Grundzulage, im ersten Jahr plus 200 € Bonus | 40 %, im ersten Jahr 73 % |
| Angestellte, 35 Jahre, zwei Kinder | 150 € im Monat (1.800 € im Jahr) | 540 € Grundzulage + 600 € Kinderzulage | 63 % |
| Selbstständiger, 45 Jahre, höheres Einkommen | 150 € im Monat (1.800 € im Jahr) | 983 € insgesamt: 540 € Zulage ins Depot, 443 € Erstattung vom Finanzamt | 55 % |
| Geringverdienerin | 30 € im Monat (360 € im Jahr) | 180 € Grundzulage | 50 % |
Vereinfachte Rechnung: Steuervorteil beim Selbstständigen mit einem Grenzsteuersatz von 42 %, ohne Solidaritätszuschlag und Kirchensteuer; bei der Angestellten ist die Zulage höher als der Steuervorteil (angenommener Grenzsteuersatz 30 %).
Am meisten profitieren also Familien und alle, die nur kleine Beträge sparen können. Auf die ersten 360 Euro gibt es die volle Hälfte dazu. Aber auch beim Höchstbetrag kommen noch 30 Cent je eingezahltem Euro hinzu, ganz ohne Kursgewinne.
Zwei Beispiele durchgerechnet
Was die Förderung über die Jahre ausmacht, zeigen zwei Beispiele. Beide rechnen damit, dass das Depot nach Kosten im Schnitt 5 % im Jahr bringt.
Der Azubi: Zahlt er von 22 bis 67 jedes Jahr 600 Euro ein, stehen am Ende rund 142.700 Euro im Depot. Ohne Zulagen wären es nur rund 100.600 Euro. Eingezahlt hat er selbst 27.000 Euro, der Staat 11.000 Euro. Den großen Rest erledigen die Erträge: Kurssteigerungen und Dividenden bleiben im Depot und werfen ihrerseits wieder Erträge ab. Genau das ist der Zinseszinseffekt, und je länger das Geld liegt, desto stärker wirkt er.
Die Familie: Der Vater ist 45 und zahlt bis 67 jeden Monat 150 Euro ein, also 1.800 Euro im Jahr. Dafür bekommt er die volle Grundzulage von 540 Euro. Seine Frau ist 43, arbeitet in Teilzeit und spart 30 Euro im Monat. Die beiden Kinder sind 5 und 8 Jahre alt. Die Kinderzulage lassen die Eltern auf das Depot der Mutter laufen, denn schon mit ihren 360 Euro im Jahr bekommt sie die vollen 300 Euro je Kind. Gerechnet ist sie hier, bis die Kinder 18 sind. Mit 67 hat der Vater rund 94.600 Euro im Depot statt 72.800 Euro ohne Zulagen. Bei der Mutter sind es rund 42.600 Euro statt 16.800 Euro: Ihr Depot wird durch die Zulagen mehr als doppelt so groß. Zusammen kommt die Familie auf rund 137.200 Euro statt 89.600 Euro. Selbst eingezahlt haben die beiden rund 48.200 Euro, der Staat rund 23.100 Euro. Je nach Einkommen kommt beim Vater noch eine Erstattung vom Finanzamt dazu, die hier nicht eingerechnet ist.
Die 5 % sind eine Annahme, keine Zusage: Die Rendite kann höher oder niedriger ausfallen. Im Standarddepot dämpft zudem die Umschichtung in sichere Anlagen in den letzten Jahren vor der Rente die Rendite etwas, und von der Auszahlung gehen später noch Steuern ab.
Worin kann ich im Altersvorsorgedepot sparen?
Im Altersvorsorgedepot sparst du in ETFs und Fonds oder in Euro-Staatsanleihen, Einzelaktien sind nicht erlaubt. Anders als bei Riester entscheidest du selbst, worin du investierst und wie riskant oder renditestark deine Anlage wird. Der Staat gibt allerdings ein paar Leitplanken vor (Quelle):
- Fonds und ETFs, die in Deutschland vertrieben werden dürfen und höchstens in Risikoklasse 5 von 7 eingestuft sind. Ein ETF ist ein börsengehandelter Fonds, der einen Index wie den MSCI World nachbildet und damit Hunderte Aktien in einem Wertpapier bündelt. Die Risikoklasse steht im Basisinformationsblatt jedes Fonds. Sehr schwankungsanfällige Produkte fallen damit raus.
- Bestimmte weitere Fonds, etwa offene Publikumsfonds und europäische langfristige Investmentfonds (ELTIF), ebenfalls bis Risikoklasse 5.
- Staatsanleihen in Euro vom Bund, von Ländern, Gemeinden und Staaten der Eurozone sowie von der EU. Wie Anleihen funktionieren, erklären wir im Artikel Anleihen einfach erklärt.
Und die Dividenden? Erlaubt sind sowohl ausschüttende als auch thesaurierende ETFs, also solche, die ihre Erträge selbst wieder anlegen. Auf dein Girokonto fließt aber nichts: Das Gesetz schreibt vor, dass alle Erträge bis zum Rentenbeginn im Vertrag bleiben und wieder angelegt werden, und zwar steuerfrei. Ob ein ETF ausschüttet oder thesauriert, spielt im Altersvorsorgedepot deshalb kaum eine Rolle. Wer regelmäßige Dividenden aufs Konto möchte, braucht dafür ein normales Depot. Mehr dazu in unserer Serie über Dividenden.
Wie lässt sich das in der Praxis umsetzen?
Für die Umsetzung gibt es drei Varianten. Angeboten werden sie von Banken, Brokern, Fondsgesellschaften und Versicherungen. Viele davon kennst du wahrscheinlich schon aus dem normalen Depotgeschäft.
- Das Standarddepot: Jeder Anbieter muss es im Programm haben. Es besteht aus nur zwei Fonds, die der Anbieter auswählt: einem schwankungsarmen (Risikoklasse 1 oder 2, etwa ein Geldmarktfonds oder ein Fonds mit kurz laufenden Anleihen) und einem renditestärkeren (Risikoklasse 3 bis 5, etwa ein Aktien-ETF). Welche Fonds das genau sind, unterscheidet sich also von Anbieter zu Anbieter. Du entscheidest, wie du dein Geld aufteilst, oder überlässt das dem Anbieter. Fünf Jahre vor Rentenbeginn schichtet der Anbieter nach und nach in den schwankungsarmen Fonds um: Dann dürfen nur noch höchstens 50 % im renditestärkeren Fonds liegen, zwei Jahre vorher höchstens 30 %. Auf Wunsch lassen sich andere Anteile vereinbaren. So soll ein Börsencrash kurz vor der Rente nicht alles zunichtemachen. Die Kosten sind auf 1 % im Jahr begrenzt.
- Das frei wählbare Depot: Du suchst dir aus der Liste deines Anbieters selbst ETFs und Fonds aus. Mehr Freiheit, aber auch mehr Verantwortung.
- Das Garantieprodukt: Der Anbieter garantiert, dass zu Rentenbeginn mindestens 80 % oder 100 % deiner Einzahlungen samt Zulagen vorhanden sind. Angeboten wird das vor allem von Versicherungen und Fondsgesellschaften, und die steuern die Anlage selbst. Um die Garantie halten zu können, legen sie einen Teil des Geldes sicher an, etwa in Anleihen, und nur den Rest in Aktienfonds. Je höher die Garantie, desto kleiner der Aktienanteil und desto geringer meist die Rendite. Eigene ETFs auswählen kannst du hier in der Regel nicht.
Damit ein Anbieter mitmachen darf, muss das Bundeszentralamt für Steuern sein Vertragsmuster zertifizieren. Das Zertifikat bestätigt, dass die gesetzlichen Regeln eingehalten werden, nicht aber, dass sich das Produkt lohnt.
Wichtig noch: Gefördert werden höchstens zwei Verträge, die du ab 2027 abschließt, egal bei welchem Anbieter. Hast du schon bei zwei Anbietern ein Altersvorsorgedepot, gilt ein drittes bei einem weiteren Anbieter nicht mehr als geförderter Vertrag. Meist reicht ohnehin einer: Die Förderung gibt es pro Person, nicht pro Vertrag, und sie endet bei 1.800 Euro Beitrag im Jahr, egal auf wie viele Verträge du ihn verteilst.
Flexibel bleiben: Pause, Wechsel und mehr einzahlen
Wer mit 25 einen Vertrag abschließt, hat rund 40 Jahre vor sich, bis das Geld fließt. In dieser Zeit passiert eine Menge: ein Studium oder eine Weiterbildung, der erste große Job, die Hochzeit, Kinder, ein Sabbatjahr, der Schritt in die Selbstständigkeit oder ein unverhoffter Geldsegen. Und manchmal läuft es auch eine Weile holprig. Gut, wenn die Altersvorsorge da mitwächst, statt zur Fessel zu werden. Das Altersvorsorgedepot lässt dafür mehr Spielraum, als viele denken:
- Pause: Du kannst den Vertrag jederzeit ruhen lassen, zum Beispiel während des Studiums oder wenn das Geld gerade für etwas anderes gebraucht wird. Das Ersparte bleibt investiert und arbeitet weiter. Nur für Jahre ohne Einzahlung gibt es keine Zulage.
- Anbieter wechseln: Findest du später ein besseres Angebot, ziehst du mit drei Monaten Frist zum Quartalsende mit deinem Kapital um. In den ersten fünf Jahren darf der alte Anbieter dafür höchstens 150 Euro berechnen, danach ist der Wechsel bei ihm kostenlos. Der neue Anbieter darf einmalig höchstens 150 Euro Verwaltungspauschale nehmen.
- Mehr einzahlen: Läuft es gut, kannst du mehr als die geförderten 1.800 Euro einzahlen, bis zu 6.840 Euro im Jahr pro Vertrag. Mehr nimmt ein Vertrag nicht an. Zulagen und Erträge zählen dabei nicht mit. Für alles über 1.800 Euro gibt es weder Zulage noch Steuerabzug. Die Erträge darauf wachsen aber ebenfalls steuerfrei, und bei der Auszahlung wird auf diesen ungeförderten Teil nur der Gewinn versteuert, nicht die eingezahlten Beiträge. Der geförderte Teil, also deine Beiträge bis 1.800 Euro, die Zulagen und alle Erträge darauf, wird dagegen bei der Auszahlung voll versteuert. Gebunden bis zur Rente ist beides. Für die Beiträge über 1.800 Euro lohnt sich deshalb die Frage, ob ein normales Depot nicht die flexiblere Wahl ist.
Auszahlung: Wie komme ich an mein Geld?
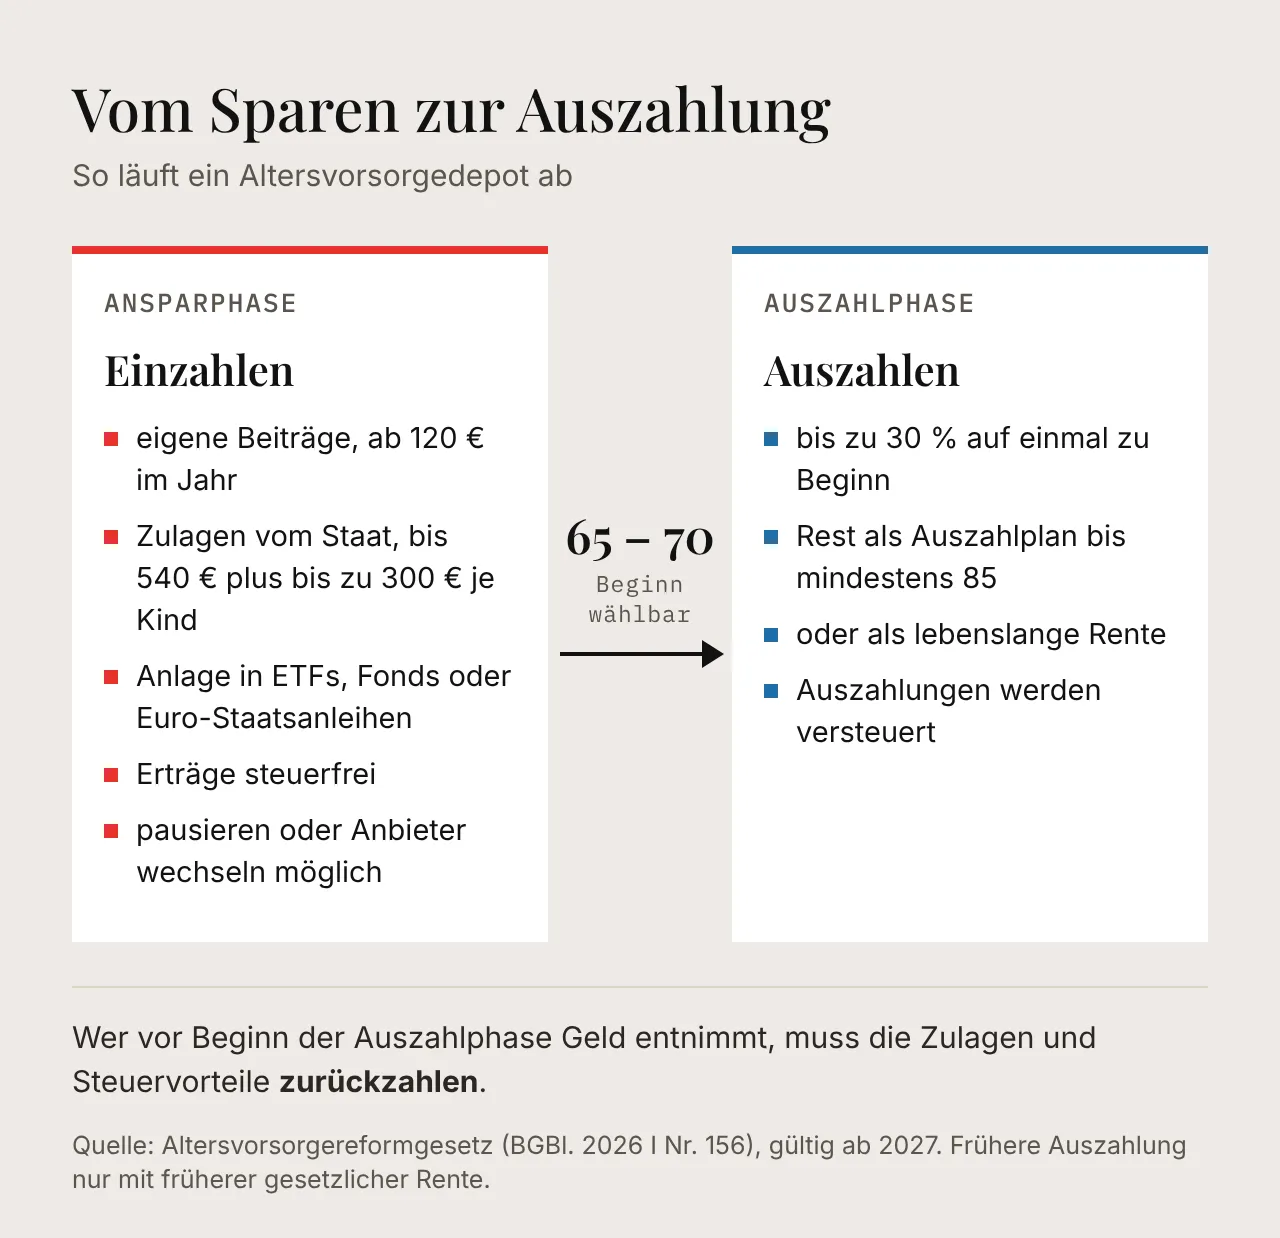
Die Auszahlung beginnt frühestens mit 65 Jahren, oder früher, wenn du vorher schon eine gesetzliche Rente beziehst. Spätestens mit 70 muss sie losgehen. Den genauen Zeitpunkt kannst du innerhalb dieses Fensters selbst wählen und musst ihn dem Anbieter drei Monate vorher mitteilen.
Für die Auszahlung gibt es mehrere Wege:
- Bis zu 30 % auf einmal: Zu Beginn kannst du dir bis zu 30 % des Kapitals direkt auszahlen lassen, etwa für eine Reise, ein neues Auto oder als Puffer.
- Auszahlplan: Der Rest wird in monatlichen Raten ausgezahlt, mindestens bis zum 85. Geburtstag. Die Rate wird mindestens alle drei Jahre neu berechnet, je nachdem, wie sich das Depot entwickelt hat. Das restliche Geld bleibt bis dahin investiert. Was am Ende übrig ist, wird ausgezahlt.
- Lebenslange Rente: Alternativ wandelst du das Kapital in eine Rente um, die bis zum Lebensende fließt, egal wie alt du wirst. Diese Rente zahlt nicht der Staat, sondern in der Regel eine Versicherung. Dein Anbieter bietet sie selbst an oder überträgt das Kapital zu Rentenbeginn an einen Versicherer. Der rechnet aus, wie lange Menschen deines Jahrgangs im Schnitt leben, und verteilt dein Kapital samt einer vorsichtig angesetzten Verzinsung auf diese Zeit. Lebst du länger, zahlt die Versicherung weiter. Stirbst du früher, bleibt das restliche Kapital bei ihr. Möglich ist auch eine Mischform: 80 % fließen in die Rente, die übrigen 20 % bleiben angelegt und werden ebenfalls lebenslang ausgezahlt, in schwankender Höhe.
Steuern und Krankenkasse
Während der Ansparphase bleibt alles steuerfrei. Dafür werden die Auszahlungen aus dem geförderten Teil später voll versteuert, wie ein Einkommen. Weil das Einkommen im Ruhestand meist niedriger ist als im Berufsleben, fällt der Steuersatz dann oft geringer aus. Vorsicht bei der Einmalzahlung: Die bis zu 30 % werden komplett in dem Jahr versteuert, in dem sie fließen, und können den Steuersatz deshalb kräftig anheben.
Ein Punkt, der oft übersehen wird, ist die Krankenkasse. Wer als Rentner pflichtversichert ist, zahlt nach bisherigem Stand auf die Auszahlungen keine Beiträge zur Kranken- und Pflegeversicherung, so wie heute schon bei Riester. Freiwillig gesetzlich Versicherte müssen dagegen damit rechnen, dass Beiträge fällig werden (Quelle). Ob du im Alter pflicht- oder freiwillig versichert bist, hängt davon ab, wie lange du im Berufsleben gesetzlich versichert warst. Im Zweifel lohnt eine Nachfrage bei der eigenen Krankenkasse.
Vorzeitig ans Geld
Vor Beginn der Auszahlphase kommst du nur über einen Umweg an dein Geld: Du kündigst den Vertrag und lässt dir das Kapital auszahlen. Dann musst du allerdings alle Zulagen und Steuervorteile zurückzahlen.
Eine Ausnahme gibt es für den Kauf oder Bau einer selbst genutzten Immobilie. Sofern dein Vertrag das vorsieht, darfst du dafür ab 3.000 Euro Geld entnehmen, ohne die Förderung zurückzuzahlen. Versteuert wird der Betrag erst im Alter: Der Staat vermerkt ihn auf einem eigenen Konto, dem sogenannten Wohnförderkonto, und ab Rentenbeginn wird er verteilt auf fünf Jahre als Einkommen versteuert. Den Beginn kannst du dafür zwischen 60 und 68 wählen, sonst gilt 67. Entnimmst du also mit 40 Jahren 30.000 Euro für dein Haus, zahlst du nichts zurück, versteuerst aber ab 67 fünf Jahre lang jeweils 6.000 Euro zusätzlich als Einkommen.
Rente im Ausland
Deinen Ruhestand musst du nicht in Deutschland verbringen. Innerhalb der EU und des Europäischen Wirtschaftsraums, zu dem auch Norwegen, Island und Liechtenstein gehören, kannst du wohnen, wo du willst, und behältst die volle Förderung. Anders sieht es außerhalb aus, etwa in der Schweiz, in Thailand oder in den USA: Wohnst du während der Auszahlphase dort, auch nach einem späteren Umzug, verlierst du die Förderung, genau wie bei einer vorzeitigen Kündigung. Die Zulagen und Steuervorteile werden dann von deinem Guthaben abgezogen. Deine eigenen Einzahlungen samt Erträgen bleiben dir. Wie die Auszahlungen im neuen Wohnland versteuert werden, regelt das jeweilige Doppelbesteuerungsabkommen. Wer einen Umzug ins Ausland plant, sollte sich deshalb rechtzeitig bei der Zentralen Zulagenstelle für Altersvermögen oder einem Steuerberater erkundigen.
Was passiert im Todesfall?
Das Depot ist vererbbar. Stirbst du vor oder während der Auszahlung, geht das Kapital an deine Erben. Die Zulagen müssen dann allerdings zurückgezahlt werden. Ausnahme: Dein Ehepartner kann das Geld ohne Abzüge in seinen eigenen Altersvorsorgevertrag übertragen.
Was passiert mit Riester und anderen Förderungen?
Das Altersvorsorgedepot ist der Nachfolger der Riester-Rente: Ab dem 1. Januar 2027 können keine neuen Riester-Verträge mehr abgeschlossen werden. Wer schon einen hat, muss aber nichts tun: Bestehende Verträge laufen weiter und werden weiter gefördert. Wer möchte, kann sein Riester-Guthaben in ein Altersvorsorgedepot übertragen. Ob das sinnvoll ist, hängt vom Vertrag ab. Ältere Verträge haben manchmal einen hohen Garantiezins, der beim Wechsel verloren geht.
Zwei Dinge solltest du dabei wissen: Schließt du ab 2027 zusätzlich einen neuen Vertrag ab, gelten die neuen Regeln für alle deine Verträge, also auch für den alten Riester-Vertrag. Und bist du als Ehepartner nur mitgefördert, bekommst du für einen neuen Vertrag keine Zulage, solange dein Partner noch einen alten Riester-Vertrag hat. Vor einem Abschluss lohnt sich deshalb ein Blick auf die bestehenden Verträge.
Neben dem Altersvorsorgedepot gibt es weitere staatliche Förderungen:
- Frühstart-Rente (neu): Für Kinder ab 6 Jahren zahlt der Staat ab 2027 bis zum 18. Geburtstag jeden Monat 10 Euro ein, beginnend mit den Jahrgängen 2020 und 2021. Das Geld fließt in einen Altersvorsorgevertrag des Kindes oder, falls es keinen gibt, in einen staatlich verwalteten Fonds. Ausgezahlt wird auch hier frühestens mit 65. Der Bundestag hat das Gesetz im Oktober 2026 beschlossen, das Verfahren ist aber noch nicht abgeschlossen (Quelle).
- Betriebsrente: Über den Arbeitgeber, oft mit Zuschuss. Sie wird nach eigenen Regeln gefördert.
- Rürup-Rente (Basisrente): Vor allem für Selbstständige und Gutverdiener interessant, weil sich hohe Beiträge von der Steuer absetzen lassen. Sie bleibt neben dem Altersvorsorgedepot bestehen. In ein Altersvorsorgedepot übertragen lässt sie sich nicht, und ausgezahlt wird sie nur als lebenslange Rente.
Altersvorsorgedepot oder normales Depot?
Die Förderung ist großzügig, aber sie hat ihren Preis: Das Geld ist bis mindestens 65 gebunden. Genau das ist aus meiner Sicht der entscheidende Punkt. Wer schon vor der Rente finanziell frei sein möchte, also selbst bestimmen will, wann und wie viel er arbeitet, kommt an das Geld im Altersvorsorgedepot nicht heran, jedenfalls nicht ohne die Förderung zurückzuzahlen. Für den Vermögensaufbau sollte es deshalb nicht das einzige Standbein sein.
Auf die Förderung verzichten würde ich trotzdem nur, wenn es gute Gründe dafür gibt. Die Zulagen sind kein Geschenk: Sie stammen aus Steuern, die wir alle zahlen. Wer sie nicht nutzt, finanziert die Förderung der anderen mit und geht selbst leer aus. Ein sinnvoller Weg ist deshalb oft die Kombination: Im Altersvorsorgedepot so viel einzahlen, dass die Förderung möglichst voll wirkt, und alles darüber hinaus flexibel in einem normalen Depot anlegen. Wie man sein Geld dafür sinnvoll aufteilt, zeigt das 6-Konten-Modell.
Wann kann ich ein Altersvorsorgedepot abschließen?
Ein Altersvorsorgedepot kannst du ab dem 1. Januar 2027 abschließen. Viele Banken und Broker haben ihre Angebote schon angekündigt, darunter Neobroker wie Trade Republic, Scalable Capital und Smartbroker+, aber auch Sparkassen und Großbanken. Viele werben mit kostenlosen Depots, die Bedingungen unterscheiden sich im Detail aber deutlich. Andere Anbieter haben ihre Preise noch gar nicht veröffentlicht.
Es lohnt sich deshalb, nicht beim ersten Angebot zuzugreifen, sondern bis zum Start zu vergleichen. Einen ausführlichen Anbieter-Vergleich bringen wir rechtzeitig vor dem Start im Dezember.
Kurz beantwortet
Was passiert, wenn mein Anbieter pleitegeht? ETFs und Fonds sind sogenanntes Sondervermögen: Sie gehören dir, nicht der Bank, und fallen bei einer Pleite nicht in die Insolvenzmasse. Bargeld auf dem Verrechnungskonto ist über die Einlagensicherung bis 100.000 Euro geschützt. Garantieprodukte von Versicherern sichert ein eigener Sicherungsfonds ab.
Ist das Geld bei Grundsicherungsgeld oder Pfändung geschützt? Weitgehend ja. Das geförderte Vermögen darf nicht gepfändet werden (§ 97 EStG). Beim Grundsicherungsgeld, dem früheren Bürgergeld, zählt es zum geschützten Vermögen. Und wer im Alter Grundsicherung braucht und seine Auszahlung als lebenslange monatliche Rente bezieht, darf einen Teil davon behalten: 100 Euro im Monat plus 30 % des Rests, bis zu einer Obergrenze (§ 82 SGB XII). Für den Auszahlplan ist das nicht eindeutig geregelt. Freiwillige Mehrbeiträge über die geförderten 1.800 Euro hinaus sind nicht in gleichem Maß geschützt.
Kann mein Arbeitgeber etwas einzahlen? Einen eigenen Arbeitgeberzuschuss sieht das Gesetz nicht vor. Manche Tarifverträge kennen aber altersvorsorgewirksame Leistungen, die in einen geförderten Vertrag fließen können. Frag dafür in der Personalabteilung nach. Für Zuschüsse vom Arbeitgeber ist sonst die Betriebsrente der richtige Weg.
Fazit
Das Altersvorsorgedepot ist die größte Neuerung bei der privaten Altersvorsorge seit Jahrzehnten. Zum ersten Mal fördert der Staat breit gestreutes Sparen mit ETFs, legt bis zu 540 Euro im Jahr und 300 Euro je Kind dazu und deckelt die Kosten. Besonders lohnt sich das für Familien, Berufseinsteiger und alle, die nur kleine Beträge zur Seite legen können.
Der Haken ist die lange Bindung bis mindestens 65. Wer früher finanziell frei sein möchte, sollte das Altersvorsorgedepot als einen Baustein sehen und daneben flexibel investieren. Die Förderung vom Staat einfach liegen zu lassen, wäre aber in den meisten Fällen verschenktes Geld.
Das Wichtigste in Kürze
- Was: staatlich gefördertes Depot für die Rente, Nachfolger der Riester-Rente, Start am 1. Januar 2027.
- Wer: fast alle Rentenversicherten, Beamte, Eltern in Elternzeit und neu auch Selbstständige unter 67.
- Förderung: 50 Cent je Euro auf die ersten 360 Euro, 25 Cent bis 1.800 Euro, höchstens 540 Euro im Jahr; bis zu 300 Euro je Kind; unter 25 einmalig 200 Euro. Mindestens 120 Euro im Jahr selbst einzahlen.
- Anlage: ETFs und Fonds bis Risikoklasse 5 oder Euro-Staatsanleihen, keine Einzelaktien. Erträge und Dividenden bleiben im Depot. Standarddepot mit höchstens 1 % Kosten.
- Flexibel: pausieren jederzeit möglich; beim Wechsel darf der bisherige Anbieter in den ersten fünf Jahren höchstens 150 Euro verlangen, danach nichts. Einzahlen bis 6.840 Euro im Jahr, gefördert werden 1.800 Euro.
- Auszahlung: frühestens mit 65; bis zu 30 % auf einmal, der Rest als Auszahlplan bis mindestens 85 oder als lebenslange Rente; der geförderte Teil wird voll versteuert.
- Vorher ans Geld: nur mit Rückzahlung der Förderung, Ausnahme selbst genutzte Immobilie (wenn der Vertrag das vorsieht).
- Riester: bestehende Verträge laufen weiter, neue gibt es ab 2027 nicht mehr.