Geld: Wahrscheinlich hätten wir alle gerne mehr davon. Die Gedanken kreisen regelmäßig um genau dieses Thema. Die Frage, ob das Geld noch bis zum Monatsende reicht, haben wir uns schon alle in unserem Leben gestellt. Gerade wenn die Preise steigen oder die Wirtschaft schwächelt, fühlt man sich besonders verunsichert. Und so macht man sich noch mehr Gedanken über die eigene wirtschaftliche Zukunft und verbringt noch mehr Zeit mit dem Gedanken an sein Geld.
Steigende Preise beeinträchtigen das psychische Wohlbefinden von Millionen Menschen. Laut des „AXA Mental Health Report 2023“ sagten 89 Prozent der Deutschen, dass die steigenden Preise einen negativen Einfluss auf ihr mentales Wohlbefinden haben. Welch Überraschung. Nur kann man die Lebenshaltungskosten selbst kaum beeinflussen. Was also kann man tun?
Wie wir über Geld denken, hängt zu großen Teilen davon ab, wie wir aufgewachsen sind und erzogen wurden. War die Familie finanziell eher konservativ eingestellt, agierst du jetzt eventuell genauso. Oder es hat dich zum genauen Gegenteil davon gemacht und du gibst dein Geld sorgenfreier aus, als es eigentlich angebracht wäre. Vielleicht haben deine Freunde und Bekannten hochbezahlte Jobs, leisten sich teure Anschaffungen und du möchtest mithalten. Egal, wie dein aktuelles Verhältnis zu Geld ist: Nur du kannst es ändern. Jederzeit, wenn du das möchtest.
Egal, ob du sparen, für die Zukunft planen oder mehr Geld für die schönen Dinge haben möchtest – die folgenden Tipps und Ratschläge sollen dir dabei helfen, eine bessere und produktivere Beziehung zu deinen Finanzen aufzubauen.
Mentale Belastung
Auch wenn wir als Gesellschaft – insbesondere in Deutschland – nur sehr ungern über Geld und Finanzen sprechen, beeinflusst es doch jeden Aspekt unseres Lebens und damit auch unser Wohlbefinden. Die oben erwähnte Studie der AXA gibt an, dass insbesondere junge Menschen unter den steigenden Preisen leiden. Damit einher können Depressionen, Angststörungen, Essstörungen, Zwangsneurosen oder andere psychische Erkrankungen gehen.
Das klingt ziemlich düster. Aber es gibt verschiedene Möglichkeiten, dem entgegenzuwirken und das eigene finanzielle Wohlbefinden zu verbessern. Dabei spielt die Übernahme der finanziellen Kontrolle eine zentrale Rolle. Wie in vielen Fällen im Umgang mit Ängsten gilt es, das Gefühl des Kontrollverlustes zu beseitigen. Das gelingt, indem wir wieder aktiv die Kontrolle über unsere Finanzen und das eigene Geld übernehmen. Kenne deinen Kontostand, deine Reserven oder auch Schulden und sei dir im Klaren darüber, was du im Monat zur Verfügung hast. Das führt immer zu einer positiveren Beziehung zu Geld. Und diese positive Beziehung wiederum führt zu mehr Gelassenheit, was Stress reduziert, unser mentales Wohlbefinden verbessert und zur eigenen Zufriedenheit und zum Glück beiträgt.
Kenne deine Finanzen
Es gibt viele gute Ansätze, seine Finanzen wieder auf stabile Beine zu stellen. Einen davon haben wir in unserem Artikel zum 6-Konten-Modell ausführlich erklärt. Bevor du damit loslegst, solltest du dir aber ein Bild über die eigene Situation machen.
Das Verständnis der aktuellen finanziellen Situation ist der erste Schritt zur Veränderung. Die Augen zu verschließen und einfach nicht mehr auf das eigene Konto zu sehen, ist sicherlich beliebt, aber keine besonders gute Strategie. Wisse, wo du gerade finanziell stehst!
Tony RobbinsDenke immer daran:
Klarheit ist Macht.
Finde heraus, wo du stehst, und erfasse am besten auf Monatsbasis:
- Einkommen: Wie viel Geld kommt pro Monat rein?
- Ausgaben: Was gibst du im Monat aus?
- Ersparnisse: Gibt es Ersparnisse und nehmen diese zu oder ab (um wie viel pro Monat)?
- Schulden und Kredite: Gibt es offene Kredite, Leasing oder Schulden, die abgezahlt werden müssen, und wie viel ist das auf den Monat heruntergebrochen?
Ohne eine klare Vorstellung vom eigenen finanziellen Ist-Zustand wird der Versuch, die eigenen Umstände zu verbessern, höchstwahrscheinlich scheitern. Deshalb ist dieser erste Schritt so wichtig. Sei ehrlich zu dir selbst und hol dir die Macht über dein Geld zurück.
So verschaffst du dir den Überblick
Dafür gibt es drei Wege – vom einfachsten zum genauesten:
- Banking-App: Viele Banken sortieren deine Ausgaben inzwischen automatisch in Kategorien wie Wohnen, Lebensmittel oder Freizeit. Das ist der schnellste Einstieg, ohne etwas Neues installieren zu müssen.
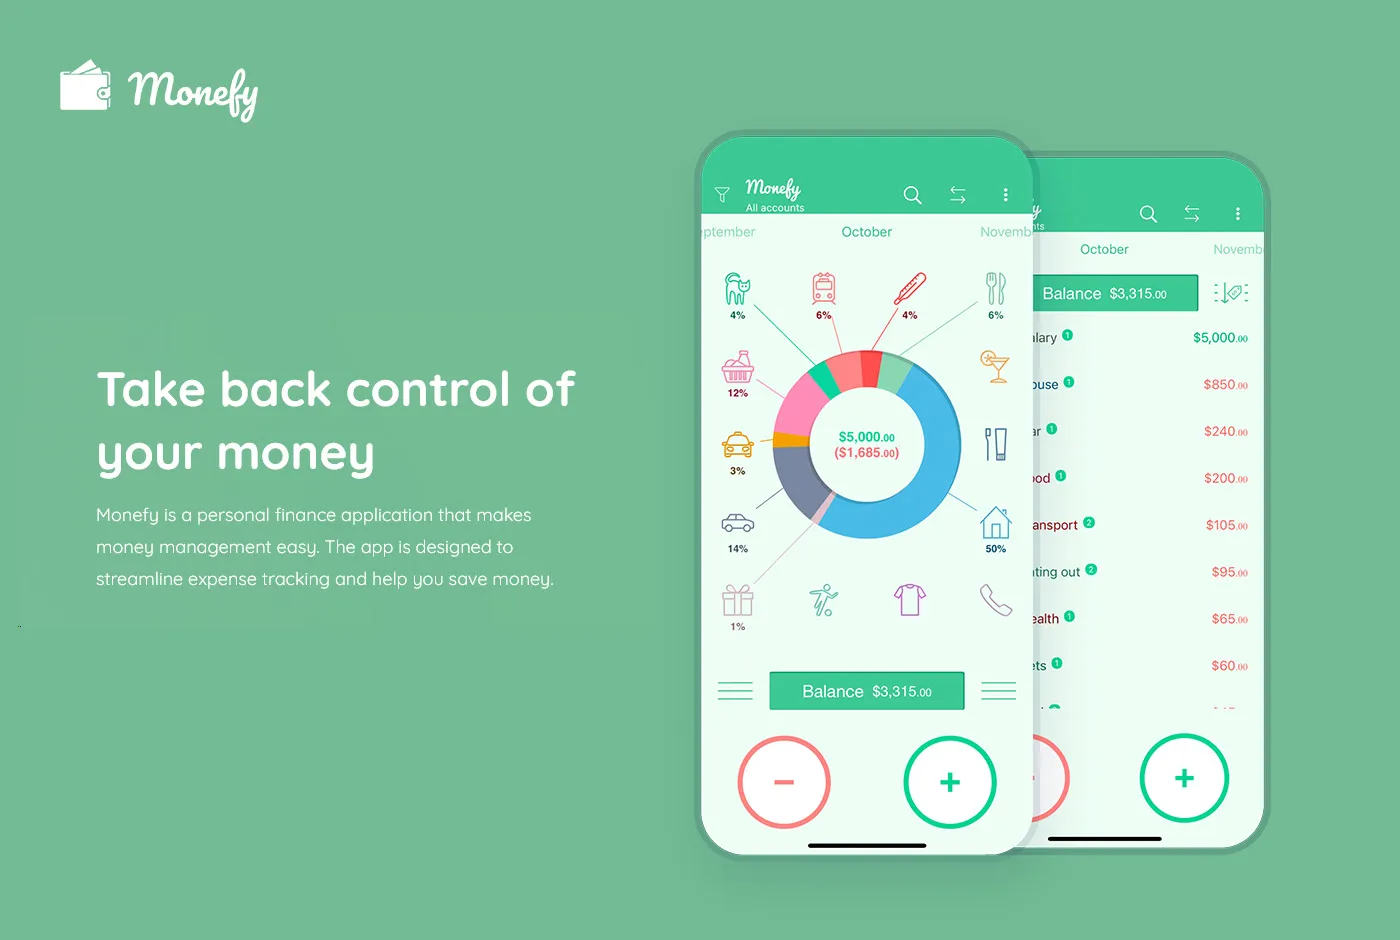
- Haushaltsbuch-App: Apps wie Monefy sind praktisch für unterwegs, weil du jede Ausgabe sofort eintragen kannst – auch Bargeld, das in der Banking-App nicht auftaucht.
- Tabelle: Am flexibelsten ist eine eigene Tabelle in Excel, Numbers, LibreOffice oder Google Tabellen. Dort siehst du alles auf einen Blick und kannst sie genau auf dein System zuschneiden, etwa auf die 50/30/20-Regel (siehe unten) oder das 6-Konten-Modell.
Welcher Weg der richtige ist, hängt von dir ab. Wichtig ist nur, dass du überhaupt anfängst – und es ein paar Monate durchhältst. Erst dann siehst du, wohin dein Geld wirklich fließt.
Aufräumen und Ausmisten
Im Laufe der Zeit steigen die Lebenshaltungskosten vieler Menschen kontinuierlich an. Das liegt nicht nur an einem gestiegenen Lebensstandard, sondern häufig auch an Bequemlichkeit und Gewohnheit. Ein guter Start, um seine Finanzen wieder in den Griff zu bekommen, ist es, mit genau diesen Ausgaben aufzuräumen und so seine Lebenshaltungskosten zu senken. Das können sein:
- Abos mit regelmäßigen Zahlungen: Netflix, Spotify, Amazon Prime, Apple TV+ etc.
- Verträge mit regelmäßigen Zahlungen wie Versicherungen, Kredite, Leasing, Mobilfunktarife
Nachdem man seine Ausgaben erfasst hat, besteht der nächste Schritt darin, diese Listen durchzugehen und auf mögliches Sparpotenzial zu prüfen. Benötigst du wirklich ein Abo bei drei verschiedenen Streaming-Diensten und dazu noch Spotify und Audible? Oder geht es vielleicht auch mit weniger? Sind alle laufenden Versicherungen noch aktuell und benötigst du diese wirklich alle? Jedes Jahr das neueste Handy im Vertrag? Muss das sein, oder kannst du dein Telefon auch noch ein weiteres Jahr nutzen? Gerade Mobilfunkverträge mit inkludierter Hardware sind teuer und stellen einen relevanten Posten bei den monatlichen Ausgaben dar.
Es geht hierbei nicht darum, dein Leben von allem zu befreien, was du gerne hast oder machst. Aber stelle sicher, dass du nur für das zahlst, was du auch wirklich nutzt oder was dir Freude bringt.
Die 50/30/20-Regel
In unserem Artikel zum 6-Konten-Modell haben wir ein sehr mächtiges Werkzeug zum Management der eigenen Finanzen vorgestellt und im Detail erläutert. Eine einfachere, weniger komplexe Alternative ist die 50/30/20-Regel, bekannt geworden durch das Buch „All Your Worth“ (2005) der US-Politikerin Elizabeth Warren und ihrer Tochter Amelia Warren Tyagi. Sie besagt, dass das eigene Einkommen zu 50 % für Notwendigkeiten wie Wohnen, Essen und Versicherungen ausgegeben wird. 30 % sind für „Wünsche“ wie Anschaffungen, Ausgehen, Essengehen oder das Fitnessstudio-Abo gedacht, und die letzten 20 % sind für Ersparnisse, Altersvorsorge und den Vermögensaufbau reserviert.
Das Spaß-Budget
Das Spaß-Budget ist ein Teil der 30 %, die wir für unsere „Wünsche“ reserviert haben. Diese Summe planen wir wöchentlich für spontane Entscheidungen ein, um etwas Flexibilität in die Finanzen zu bringen. Geben wir das Spaß-Budget in einer Woche nicht aus, haben wir in der nächsten Woche mehr davon.
Impulskäufe
Ein guter Weg, um mit spontanen Kaufimpulsen umzugehen, ist es, diese Dinge auf eine Liste zu setzen und nicht direkt zuzuschlagen. Nun wartet man ein paar Tage oder bei größeren Anschaffungen auch ein paar Wochen, und wenn man es dann immer noch für eine gute Idee hält, kann man es kaufen. So verbietet man sich selbst nichts, gibt sich aber immer noch etwas Bedenkzeit, bevor man spontan Geld ausgibt.
Eine gesunde Einstellung zum Sparen
Sparen verbinden wir oft mit Einschränkung oder Enthaltsamkeit. Das ist jedoch ein falsches Konzept und offenbart einen der grundlegenden Denkfehler in unserer Einstellung zu Geld: dass wir Konsum in der Gegenwart gegenüber dem in der Zukunft bevorzugen. In der Wirtschaftswissenschaft nennt man das „hohe Zeitpräferenz“. Je niedriger hingegen die Zeitpräferenz, desto früher beginnt der Prozess der Kapitalbildung. Je früher wir also beginnen, einer niedrigen Zeitpräferenz den Vorzug zu geben, desto früher können wir unsere wirtschaftliche Situation langfristig verbessern und uns ein finanziell freieres Leben sichern. Wer sich tiefer mit dem Thema der Zeitpräferenz auseinandersetzen will, dem empfehle ich die Ideen zur Zeitpräferenz von Ludwig von Mises.
Sparen sollte also nicht als Einschränkung wahrgenommen werden, sondern als Investition in das eigene Ich der Zukunft. Eine Investition, die durch Kapitalbildung nicht nur in zeitlich verschobenen Konsum mündet, sondern zu echter finanzieller Freiheit führen kann. Dieses Konzept kommt uns insbesondere in jungen Jahren nur sehr selten in den Sinn, ist aber gerade hier besonders wichtig.
Kauf die Marke, nicht das Produkt
Zur Veranschaulichung ein Beispiel: Unter Jugendlichen ist das neueste iPhone bis heute ein Muss. Ein 16-Jähriger, der mit einem Nebenjob im Monat keine 400 Euro verdient, spart über Monate, um sich das neue Modell zu kaufen. Spätestens nach ein, zwei Jahren hat das Handy seinen Glanz verloren und ist deutlich weniger wert. Für das gleiche Geld hätte er aber auch Apple-Aktien kaufen können – mit 16 Jahren über ein Junior-Depot, das die Eltern für ihn eröffnen. Damit hält er echte Anteile am Unternehmen und kauft nicht nur eines seiner Produkte. Wer im Herbst 2016 statt eines iPhone 7 Apple-Aktien für den gleichen Betrag gekauft hat, hat seinen Einsatz bis 2026 ungefähr verzehnfacht: Damals kostete eine Aktie – umgerechnet auf die heutige Stückelung nach dem Aktiensplit von 2020 – knapp 30 US-Dollar, im Mai 2026 rund 311 US-Dollar (Quelle). Zusätzlich zahlt Apple eine Dividende und gibt damit etwas von seinem Erfolg an die Aktionäre weiter.
Mit einzelnen Aktien kann man aber auch Pech haben: Die Aktie von Nike – ebenfalls eine Marke, die unter Jugendlichen beliebt ist – lag im Sommer 2026 rund die Hälfte unter ihrem Höchststand von 2021 (Quelle). Meist ist es deshalb sinnvoller, das Risiko zu streuen und ETFs zu kaufen, die viele Unternehmen und Marken in einem Paket bündeln. Wie man mit Aktien und ETFs zusätzlich regelmäßige Einnahmen erzielt, steht in unserem Artikel Dividenden: Aktien mit Cashflow.
Zeit ist der größte Hebel
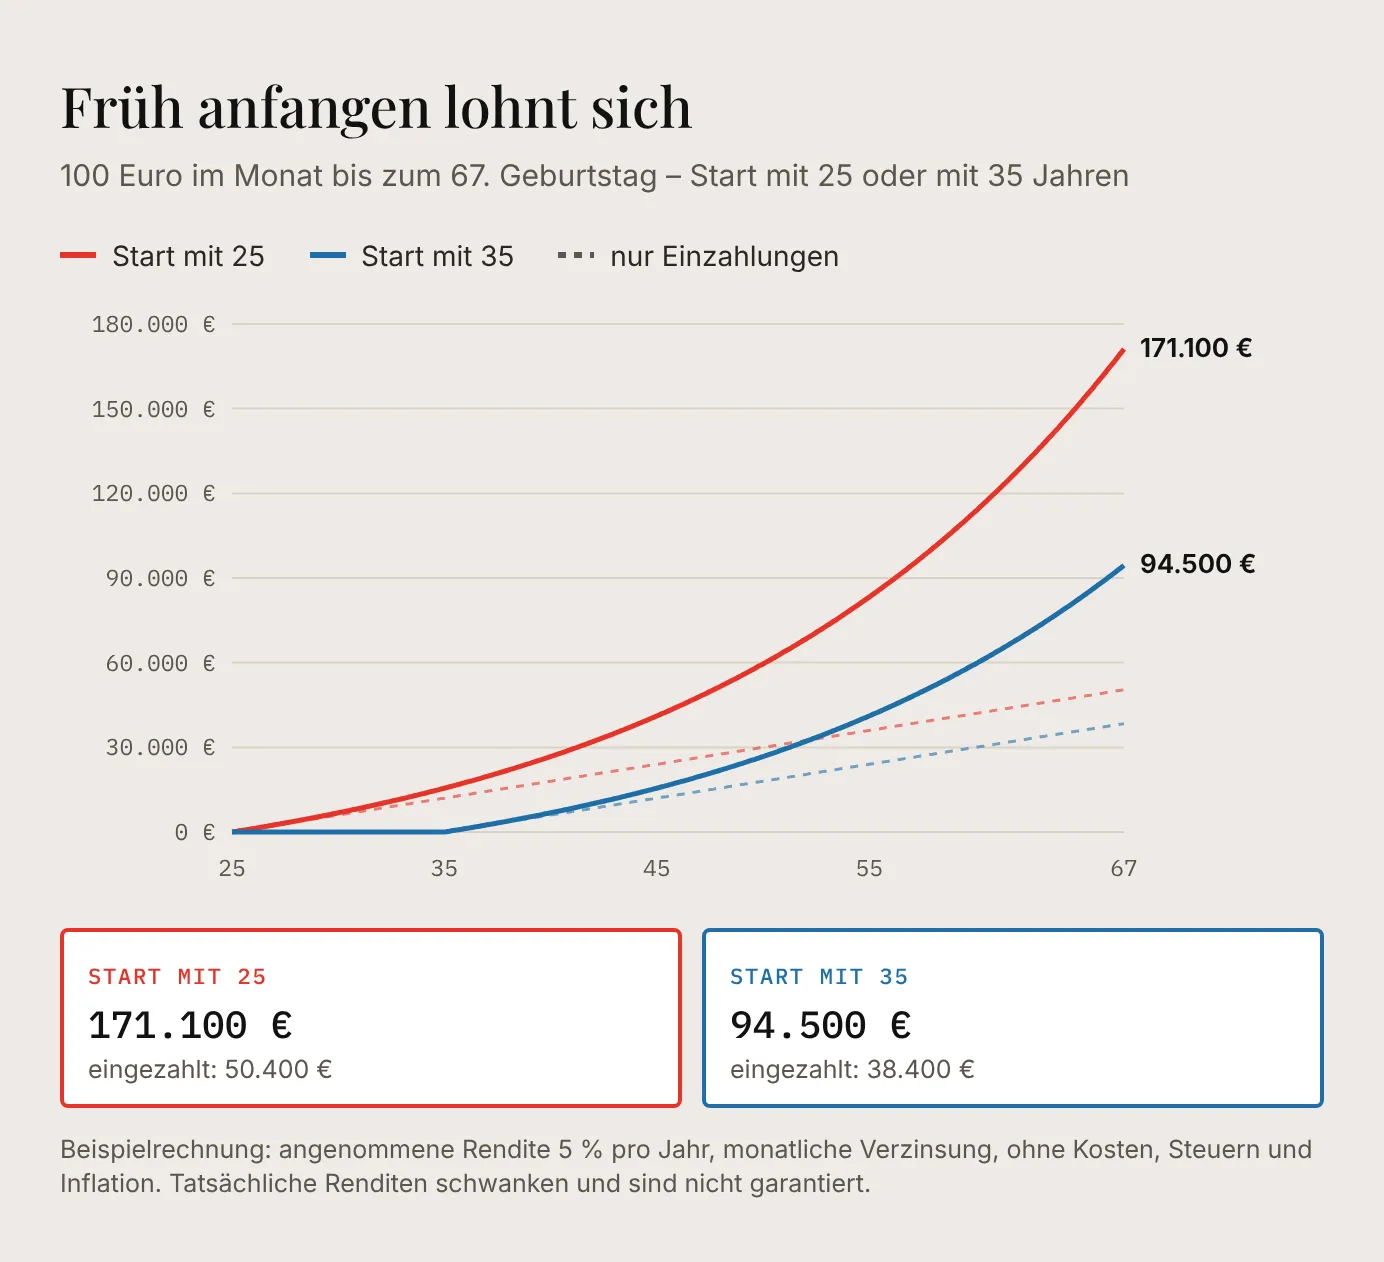
Insbesondere frühes und regelmäßiges Sparen und Investieren bringt durch den Zeitwert und die Aufzinsung enorme Vorteile beim Kapitalaufbau und kann die eigene Zukunft massiv verbessern. Zeitwert und Aufzinsung beschreiben, dass Geld, das man heute besitzt, mehr wert ist als die gleiche Menge Geld, die man in der Zukunft besitzt. Das ist dem Zins- und Zinseszinseffekt geschuldet, durch den ein heute eingesetzter Kapitalbetrag in der Zukunft mehr wert sein wird.
Wie groß der Unterschied ist, zeigt eine Beispielrechnung: Wer ab 25 Jahren jeden Monat 100 Euro anlegt, zahlt bis 67 insgesamt 50.400 Euro ein. Bei angenommenen 5 % Rendite pro Jahr wächst das auf rund 171.000 Euro. Wer erst mit 35 anfängt, zahlt 38.400 Euro ein und kommt auf rund 94.500 Euro. Zehn Jahre früher anfangen kostet also 12.000 Euro mehr – und bringt am Ende fast 77.000 Euro mehr.
Lege eine Notfallreserve an
Eine finanzielle Absicherung hilft in unerwarteten Situationen oder Notfällen und sorgt für innere Ruhe. Dieser Teil deines Ersparten sollte nicht lang- oder mittelfristig angelegt sein, damit du im Notfall schnell darauf zugreifen kannst. Die Notfallreserve lässt sich gut aufbauen, indem man regelmäßig einen kleinen Teil des Ersparten für diesen Zweck zur Seite legt, bis ein angemessenes Polster entstanden ist. Wie groß dieses Polster sein sollte, steht in unserem Artikel zum 6-Konten-Modell.
Ist der Sparanteil beiseitegelegt, entgehen wir auch dem unguten Gefühl, unser Geld nicht im Griff zu haben. Auch das Gefühl des Mangels ist nicht gut und führt zu einer ungesunden Beziehung zu Geld. Mit den 30 %, die wir für unsere Wünsche und Spaß reserviert haben, können wir uns dann austoben.
Setze Ziele für die finanzielle Zukunft
Definiere deine kurz-, mittel- und langfristigen finanziellen Pläne. Nimm dir dabei vor allem konkrete, greifbare Ziele vor, mit denen du persönlich etwas anfangen kannst. Möchtest du aus der Abhängigkeit der Mietwohnung entfliehen und eine eigene Immobilie besitzen? Möchtest du einen gewissen Teil deines Einkommens über passive Geldflüsse wie Dividenden oder Zinsen erzielen? Dann brauchst du einen Plan, um dorthin zu gelangen. Bring deine Pläne und Ziele zu Papier oder halte sie digital fest, um sie greifbar und verbindlich zu machen. Die gesetzten Ziele sollten erreichbar sein; starte also lieber etwas bescheidener. Das Erreichen kleiner, kurzfristiger Ziele hilft dir dabei, die Motivation aufrechtzuerhalten.
Brich das Geld-Tabu
Viele Menschen reden nur sehr ungern über Geld. Das hat viel mit unserer Erziehung in westlichen Ländern zu tun, denn „über Geld redet man nicht“, heißt es. Aber es hilft, dieses Tabu aktiv zu brechen, auch wenn es anfangs unangenehm ist. Meist erkennst du, dass andere Leute im selben Boot sitzen und sich über ähnliche Dinge Sorgen machen. Darüber zu reden, hilft dabei, die eigene Situation rationaler zu betrachten. Du kannst von anderen lernen und von deren Fehlern und Erfolgen profitieren. Du wirst sicherer und selbstbewusster im Umgang mit deinem Geld, was dir wiederum dabei hilft, einen konkreten Plan zu erstellen und diesen dann Schritt für Schritt zu verfolgen. Zudem baust du so auch eine Menge des Stresses und der Unsicherheiten ab, die mit der Geheimniskrämerei rund um das Thema verbunden sind.
Suche Unterstützung
Hast du dringende finanzielle Sorgen oder massive Schulden, die dein tägliches Leben einschränken und aus denen du keinen Ausweg mehr siehst, dann wird dir dieser Artikel allein nicht helfen können. Es gibt Situationen, in denen man seine finanziellen Schwierigkeiten nicht mehr allein lösen kann – und das ist keine Schwäche. Der wichtigste Schritt ist, sich das einzugestehen. Erst dann kann man sich Hilfe holen. Wo es die gibt, ist schnell herausgefunden, sei es bei einer Beratungsstelle, einem Finanzberater oder bei Freunden und Familie. Entscheidend ist, dass du es willst.
Zusammenfassung
Geld ist ein häufiger Stressfaktor. Aber wenn du aktiv wirst und deine Finanzen in die Hand nimmst, wird sich das positiv auf dein physisches, mentales und soziales Wohlbefinden auswirken. Die genannten Tipps helfen dabei und zeigen, wie du mit ein paar einfachen Regeln deine finanzielle Zukunft angehst.
Die Planung und Umsetzung ist ein fortlaufender Prozess, den du begleiten und in regelmäßigen Abständen anpassen musst. Dein Engagement ist gefragt. Sei geduldig und konsequent in deinen Bemühungen, denn es ist die Mühe wert. Und vergiss nicht, dich ab und an beim Erreichen deiner Ziele zu belohnen. So hältst du die Motivation aufrecht.
Wer etwas tiefer in die Geldplanung einsteigen will, dem sei hier noch einmal der Artikel zum 6-Konten-Modell empfohlen.
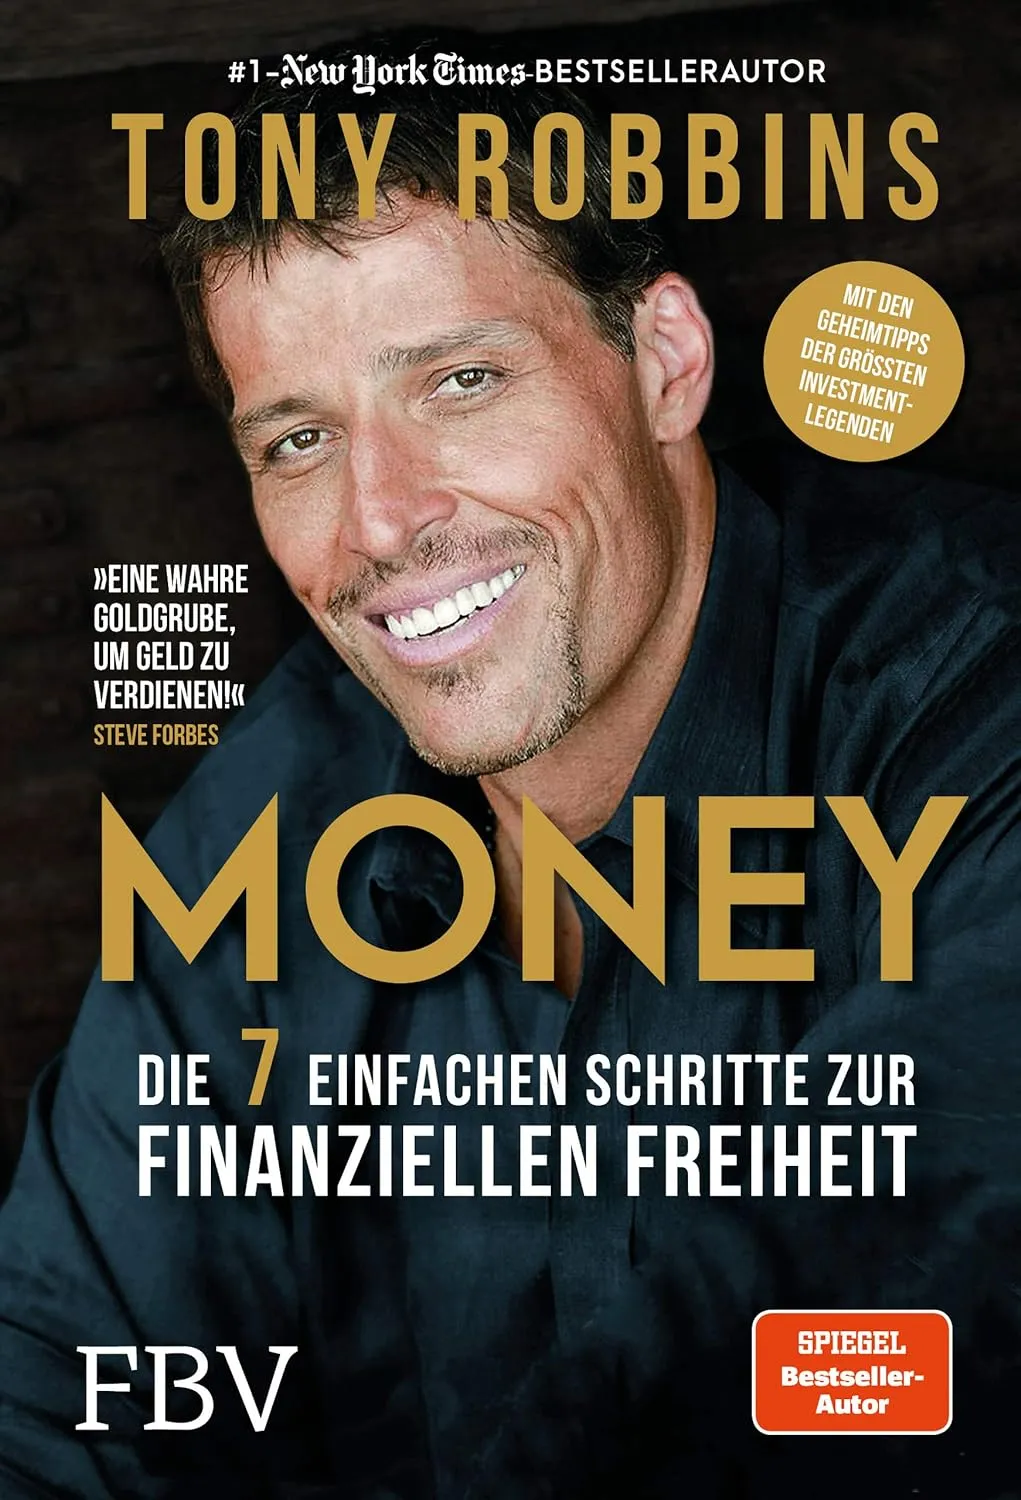
Wer noch weiter in der Planung gehen will und seine finanzielle Zukunft aktiv gestalten möchte, dem sei das Buch „Money“ von Tony Robbins empfohlen. Auch wenn das Buch schon ein paar Jahre alt ist, gibt es einen sehr guten, leserlichen und unterhaltsamen Einblick, konkrete Handlungsempfehlungen und detaillierte Erklärungen rund um das Thema Geld und finanzielle Freiheit. Erhältlich bei Amazon auf Deutsch oder Englisch.
Das Wichtigste in Kürze
- Klarheit zuerst: Wer Einnahmen, Ausgaben, Ersparnisse und Schulden kennt, gewinnt die Kontrolle über sein Geld zurück.
- Ausmisten lohnt sich: Abos und Verträge regelmäßig prüfen und nur behalten, was man wirklich nutzt.
- Die 50/30/20-Regel teilt das Einkommen einfach auf: Notwendiges, Wünsche, Sparen.
- Sparen ist eine Investition ins eigene Ich der Zukunft – je früher, desto stärker wirkt der Zinseszins.
- Eine Notfallreserve sorgt für Ruhe; und wer allein nicht weiterkommt, sollte sich Hilfe holen.