Der größte Unterschied zwischen finanziellem Erfolg und Misserfolg liegt darin, wie gut man sein Geld managen kann. Es ist die Basis auf dem Weg zu einer soliden Rente und schlussendlich auch die Basis für finanzielle Freiheit.
Wenn man finanziell frei sein möchte, muss man zuallererst ein guter Finanzmanager seines eigenen Geldes werden. Dafür braucht es ein sehr gutes System.
Das 6-Konten-Modell heißt im Original „JARS Money Management System“ und stammt vom amerikanischen Coach, Speaker und Bestsellerautor T. Harv Eker, der es mit seinem Buch „Secrets of the Millionaire Mind“ (deutsch: „So denken Millionäre“) bekannt gemacht hat. Die Idee klingt erst einmal simpel: Das Einkommen wird auf sechs verschiedene Konten verteilt, die jeweils einen festen Zweck haben. So lassen sich Einkünfte aktiv, aber unkompliziert managen.
Stell dir vor, du verteilst dein Einkommen auf sechs Einmachgläser (daher der englische Name: „Jars“), beschriftest sie und hast so für jeden Zweck ein eigenes Glas. In der Praxis sind die Gläser heute eher Bankkonten oder – noch einfacher – Unterkonten bei deiner Bank. Sobald das Gehalt eingeht, wird es nach festen Anteilen auf die Konten verteilt. Wie genau, erkläre ich im Folgenden.
Die sechs Konten
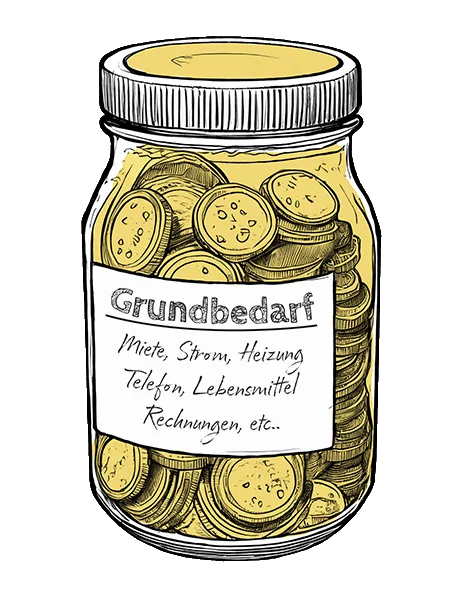
Konto 1: Lebensunterhalt und Grundbedarf / 55 %
Auf dieses Konto kommen 55 % des Einkommens. Sie sind für den alltäglichen Bedarf gedacht. Darunter fallen: Miete, Strom, Heizung, Telefon, Lebensmittel und Getränke, Benzin, Leasingraten, sonstige Einkäufe und regelmäßige Rechnungen.
Konto 2: Sparen und Rücklagen / 10 %
Auf dieses Konto kommen 10 % des Einkommens. Sie sind für Notfälle gedacht, für große Anschaffungen, schlechte Tage, aber auch für größere Urlaube. Das Geld auf diesem Konto wird immer wieder ausgegeben, muss aber eben auch immer wieder aufgefüllt werden. Und ein Notgroschen für schlechte Tage oder Notfälle sollte hier immer vorhanden sein.
Notgroschen: Die Rücklage für schlechte Tage sollte mindestens den Bedarf für sechs Monate abdecken, besser noch für neun Monate oder ein ganzes Jahr. Mit dem JARS-Modell lässt sich der Notgroschen leicht berechnen: Konto 1 × 6 (besser × 9 oder × 12).
Die Verbraucherzentrale nennt für Deutschland eine niedrigere Faustregel: zwei bis drei Monatsgehälter (Quelle). Das liegt an der Arbeitslosenversicherung – wer als Angestellter seinen Job verliert, bekommt in der Regel Arbeitslosengeld. Selbständige haben dieses Netz meist nicht und sollten bei mindestens sechs Monaten bleiben.
Konto 3: Vergnügen und Spaß / 10 %
In dieses Konto fließen weitere 10 % des Einkommens. Es ist für das persönliche Vergnügen gedacht: Restaurantbesuche, Kino, Konzerte, ein Wochenende im Spa, der Besuch im Freizeitpark. Hier gehen einem die Ideen selten aus.
Konto 4: Weiterbildung / 10 %
Für die Weiterbildung werden ebenfalls 10 % des Einkommens beiseitegelegt. Nur wer auch nach Schule, Berufsausbildung und Studium weiterlernt, kann auch weiter wachsen. Die erfolgreichsten Menschen dieser Welt stehen nie still; sie lernen permanent. Das Geld aus diesem Konto wird in Bücher, Kurse, Coachings oder Mentorings investiert.
Konto 5: Finanzielle Freiheit und Rente / 10 %
Wer heute noch den Satz „Die Rente ist sicher“ des ehemaligen Bundesarbeitsministers Norbert Blüm aus den 1980er-Jahren glaubt, wird es im Ruhestand womöglich schwer haben. Um auch im Alter gut leben zu können, wandern 10 % des Einkommens auf dieses Konto. Dieses Geld dient ausschließlich dem Sparen, Investieren und Anlegen. Wie man seine Investitionen aufteilt und streut, dafür gibt es viele Ansätze. Infrage kommen zum Beispiel Aktien, Anleihen, Fonds, ETFs, Rohstoffe und Immobilien (zur Vermietung, nicht zur Eigennutzung) – oder Dividendenaktien, die regelmäßige Erträge bringen.
Konto 6: Spenden / 5 %
Im letzten Konto werden 5 % des Einkommens für Spenden und wohltätige Zwecke reserviert. Unterstützenswerte Organisationen gibt es viele. Natürlich kann man damit auch Menschen oder Initiativen aus dem eigenen Umfeld helfen.
Beispiel: So verteilt sich ein mittleres Einkommen
Wer in Deutschland Vollzeit arbeitet, verdiente 2025 im Mittel 54.066 € brutto im Jahr (Median: Die Hälfte verdient mehr, die Hälfte weniger; Quelle). Das sind rund 4.500 € im Monat. Nach Steuern und Sozialabgaben bleiben davon etwa 2.830 € netto (Steuerklasse I, ohne Kirchensteuer, Stand 2026; Quelle). Gerundet auf 2.800 € sieht die Aufteilung so aus:
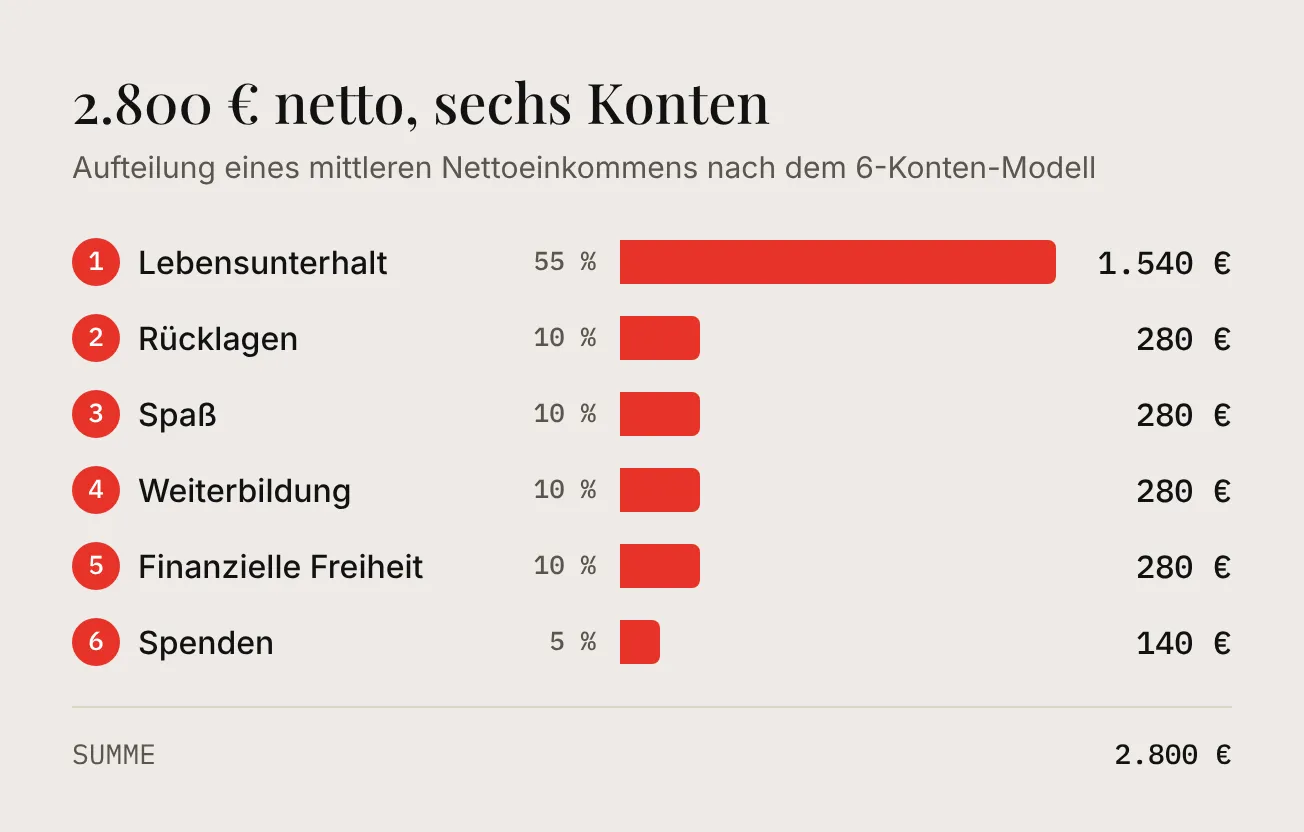
Für den Notgroschen hieße das: Sechs Monate Lebensunterhalt entsprechen 9.240 € (6 × 1.540 €), ein ganzes Jahr 18.480 € (12 × 1.540 €). Nach der Faustregel der Verbraucherzentrale für Angestellte wären es 5.600 bis 8.400 € (zwei bis drei Monatsgehälter).
Anpassungen für dein individuelles JARS-Modell
Das Bewusstsein dafür, sein Geld aktiv managen zu müssen, ist der erste und wichtigste Schritt. Nur so gelingt es, die eigenen Einkünfte und Ausgaben unter Kontrolle zu bringen. Viele kennen das: Egal wie viel man verdient oder welche Gehaltserhöhung man verhandelt, am Ende des Monats ist das Konto leer oder im Minus. Für die nächste große Anschaffung oder den Urlaub fehlt dann schon wieder Geld.
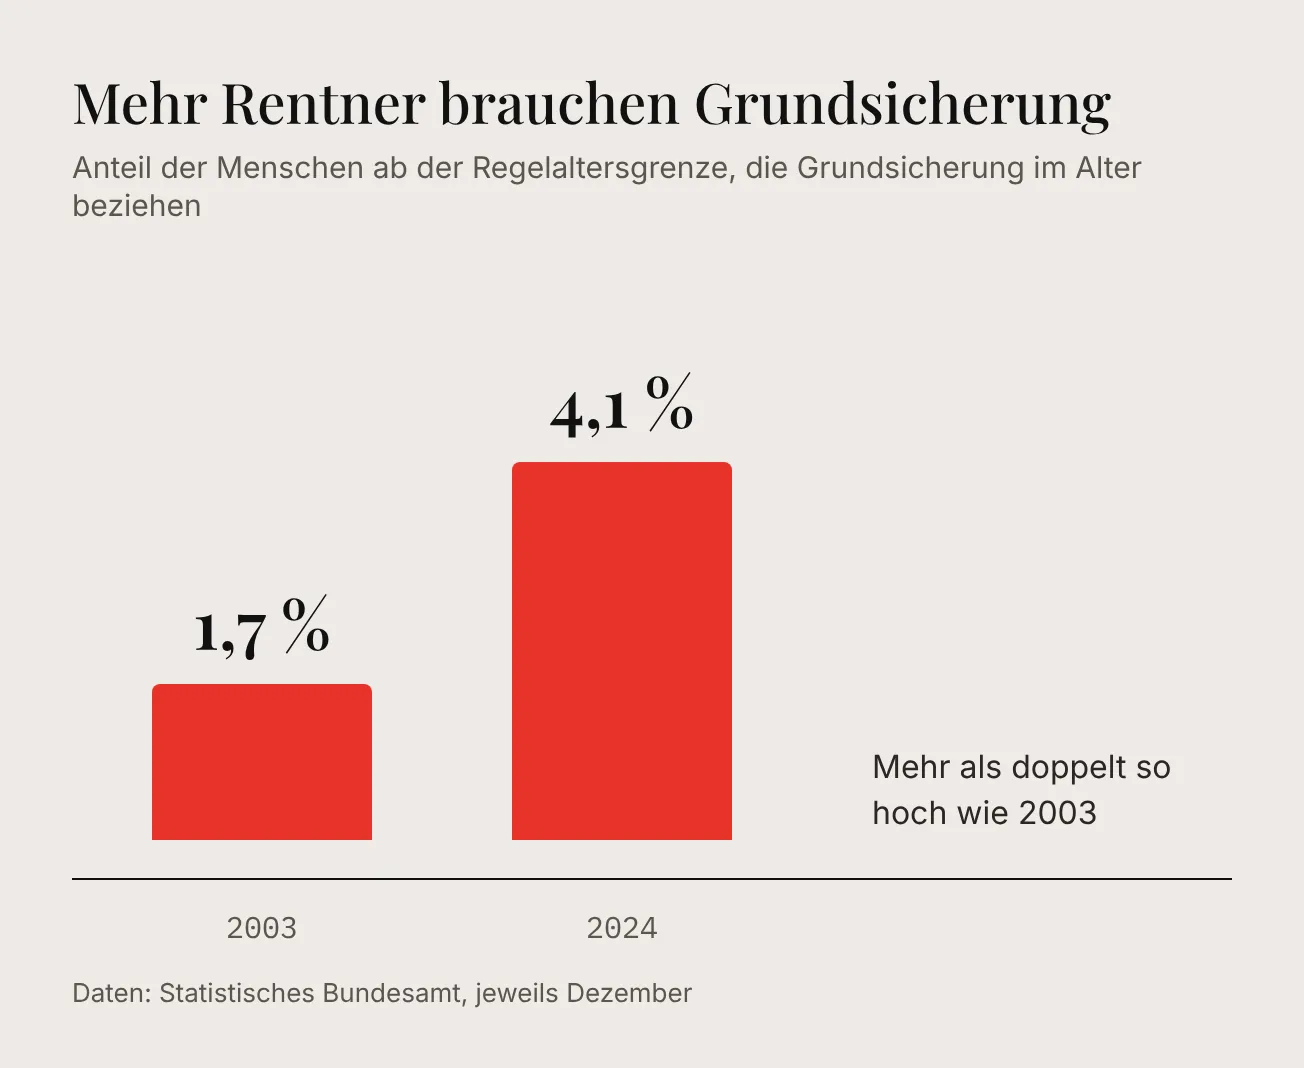
Während früher die Rente als gesichert und ausreichend galt, durchsuchen heute alte Menschen die Mülleimer nach Pfandflaschen, um genug Geld zum Leben zu haben. Traurige Realität und Teil des heutigen Stadtbilds. Es reicht eine kurze Phase erhöhter Inflation, und schon wird der Einkauf von Lebensmitteln zum finanziellen Problem. Die Zahlen bestätigen das: Der Anteil der Menschen im Rentenalter, die auf Grundsicherung angewiesen sind, hat sich seit 2003 mehr als verdoppelt (Quelle).
Das JARS-Modell und die dort vorgeschlagene Verteilung des Einkommens sind ein guter Ansatz, um sich ein finanzielles Polster aufzubauen – insbesondere auch für den Ruhestand. Das Modell lässt sich aber noch verfeinern. Wer die eigenen Ziele, die aktuelle Situation, die Lebensumstände und das Alter berücksichtigt, sollte die Anteile entsprechend anpassen. So würde ich vorgehen:
Konto 1: die wichtigste Leitplanke
Das wichtigste Konto. An die 55 % sollte man sich strikt halten. Durch die hohe Inflation der letzten Jahre und die immens gestiegenen Mieten überziehen viele dieses Maß. Wer aber mehr als 55 % für seine Lebenshaltungskosten braucht, lebt klar über seinen Verhältnissen und sollte das schnellstmöglich korrigieren. Gibt es Ausgaben, die sich kürzen lassen? Ist die Wohnung zu groß? Das Auto zu teuer? Es schmerzt, sich dieser Realität zu stellen. Aber je früher man anfängt, seine Ausgaben in den Griff zu bekommen, desto besser.
Konto 2: Rücklagen wachsen mit dem Leben
Das Konto für mittelfristige Ausgaben ist mit 10 % in späteren Jahren oft etwas knapp bemessen. Steht der große jährliche Familienurlaub an, ist das Konto schnell geplündert. Man kann überlegen, das Konto auf 12 bis 15 % anzuheben – muss sich aber bewusst sein, dass diese zusätzlichen Prozente in einem anderen Konto wieder eingespart werden müssen. In jungen Jahren und ohne eigene Familie reichen die 10 % meist aus. Oft sind einem dann auch andere Ausgaben wichtiger. Nur echte Rücklagen für Notfälle sollten auf diesem Konto immer vorhanden sein.
Konto 3: Spaß und die drei Lebensphasen
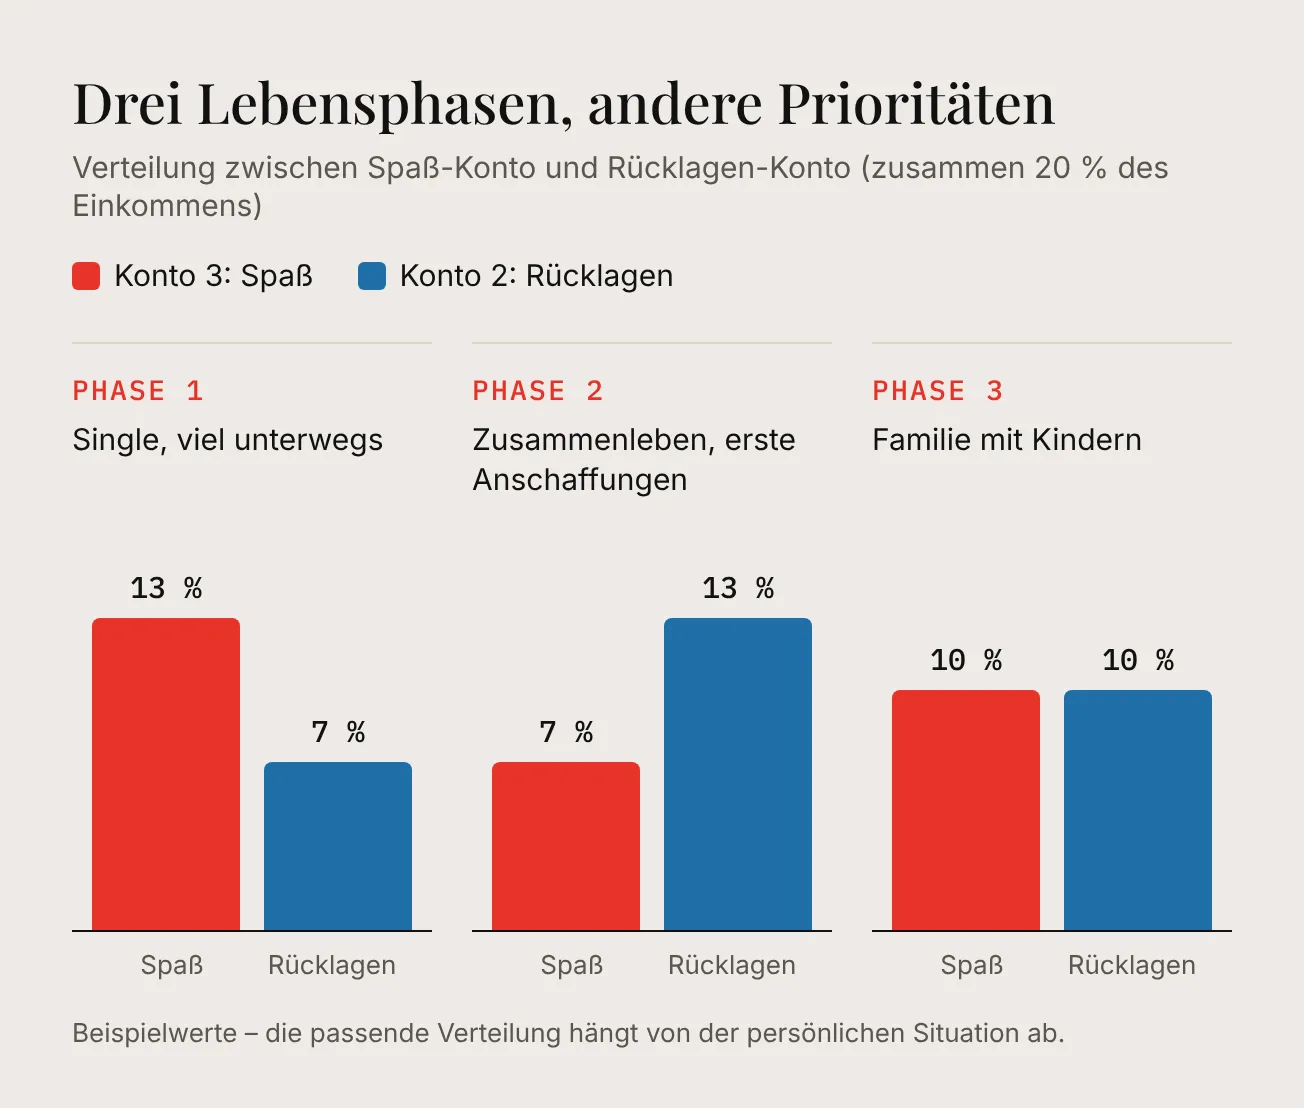
Das Modell sieht für dieses Konto 10 % vor, zusammen mit den Rücklagen aus Konto 2 sind das 20 % des Einkommens. Wie man diese 20 % sinnvoll aufteilt, verändert sich aber im Laufe des Lebens – deshalb lohnt es sich, das Verhältnis der beiden Konten immer wieder leicht anzupassen. Grob lassen sich vor der Rente drei Phasen unterscheiden:
In der ersten Phase ist man oft Single, viel unterwegs, im Nachtleben, auf Partys, mit Freunden oder führt den neuen Partner aus. Hier sind die 10 % des Spaß-Kontos schnell erschöpft, insbesondere wenn man noch nicht viel verdient. Dafür braucht man für das Rücklagen-Konto (Konto 2) noch nicht so viel: Eigenes Auto, luxuriöser Urlaub und neue Waschmaschine haben nicht die erste Priorität. Die Prozentsätze zwischen den beiden Konten lassen sich also etwas verschieben. Dann sollte man sich aber an die neue Aufteilung halten und prüfen, ob sie funktioniert.
In der zweiten Phase lebt man mit seinem Partner zusammen. Ausgehen und Partys sind nicht mehr so wichtig. Dafür braucht es eine neue Waschmaschine und einen schönen Urlaub, um die Welt zu bereisen. Auch Bar- und Restaurantbesuche werden weniger, denn es ist ohnehin schöner, Freunde in die eigenen vier Wände einzuladen. Hier braucht man eher mehr Geld im Rücklagen-Konto als im Spaß-Konto.
In der dritten Phase ist man verheiratet und hat Kinder. Jetzt wird alles teurer – mehr Geld hat man aber nicht. Kinder wollen bespaßt und unterhalten werden, gleichzeitig sind Familienkutsche und Familienurlaub nicht ganz günstig. Hier passt die Verteilung von 10 % und 10 % zwischen den beiden Konten meist wieder.
Konto 4: Weiterbildung muss nicht teuer sein
Das Weiterbildungskonto wirkt mit 10 % etwas überdimensioniert. In Deutschland wird Bildung meist gefördert und ist daher günstiger zu haben als in den USA. Weiterbildung ist wichtig, und oft kommt man auch günstig an Fortbildungsangebote. Viele Arbeitgeber unterstützen zudem ihre Mitarbeiter mit einem Budget für Weiterbildung. Im Internet gibt es außerdem zahlreiche günstige oder kostenlose Angebote, mit denen man auch ohne großen finanziellen Aufwand lernen kann. Und wer seinen Job verliert, bekommt über die Agentur für Arbeit Zugang zu Fortbildungsangeboten. Je nach persönlicher Situation kann man hier also zwischen 5 und 10 % ansetzen.
Konto 5: mehr für die eigene Zukunft
Das Investment- und Rentenkonto ist neben Konto 1 sicherlich das wichtigste der sechs Konten. Denn hier geht es um die eigene finanzielle Zukunft. Die vorgegebenen 10 % sind angemessen, wenn man gerade ins Berufsleben gestartet ist und noch viel Zeit zum Einzahlen vor sich hat. Wer aber später startet und bis dahin nichts oder nur wenig angespart hat, sollte hier deutlich mehr einplanen. Wie viel mehr, hängt stark von der persönlichen Situation und dem bisher Angesparten ab. 20 % sind sicherlich ein solides Ziel. Wer finanzielle Freiheit noch vor der Rente erreichen will, sollte schon in jungen Jahren 20 % einzahlen.
Konto 6: Spenden – aber angepasst
Das Sozialsystem der USA unterscheidet sich deutlich vom deutschen. Während hierzulande der Staat sich um soziale Fragen kümmert und dafür ein gehöriges Maß an Steuern einzieht, sind in den USA viele wohltätige Organisationen allein auf Spenden angewiesen. Dort ist es deshalb üblich, mehr zu spenden oder Menschen im eigenen Umfeld direkt zu unterstützen. Für Konto 6 würde ich daher nicht die vollen 5 % ansetzen – zumindest nicht als Normalverdiener. Trotzdem ist es wichtig, sich seiner persönlichen Verantwortung bewusst zu sein und etwas zu geben. Es gibt viele großartige Organisationen, und man kann frei wählen, wen man unterstützen will. Wer noch einen Schritt weiter gehen möchte, kann auch selbst mit anpacken.
Spenden an gemeinnützige Organisationen lassen sich in Deutschland übrigens als Sonderausgaben von der Steuer absetzen. Bis 300 € pro Spende genügt dafür in der Regel der Kontoauszug als Nachweis.
Ehrlich planen, konsequent umsetzen
Wichtig ist ein Plan, der zu den eigenen Lebensumständen passt und festlegt, wie genau man seine Einkünfte verteilt. Dabei muss man ehrlich zu sich sein und sich eingestehen, wenn man über seinen Verhältnissen lebt – statt die Kontenverteilung willkürlich anzupassen. Aber auch der beste Plan scheitert, wenn man nicht ins Handeln kommt und sich nicht an die Vereinbarung mit sich selbst hält.
Es gibt weitere Konten-Modelle, die mit noch mehr Konten arbeiten. Vor allem Konto 1, in das mit 55 % der größte Teil der Einkünfte fließt, lässt sich weiter unterteilen. Zum Beispiel, indem man feste Ausgaben wie Miete, Strom, Telefon, Heizung und sonstige regelmäßige Rechnungen auf ein eigenes Konto auslagert. So hat man seine variablen Ausgaben für Essen, Kleidung und Co. besser im Blick und merkt früh, wenn man zu viel Geld ausgibt.
Umsetzung: So richtest du das Modell ein
Sechs Girokonten bei sechs verschiedenen Banken zu eröffnen, ist nicht nötig – und auch nicht empfehlenswert. Klassische Girokonten kosten oft Gebühren, und niemand möchte sich mit dem Papierkram bei mehreren Banken herumschlagen. Einfacher geht es in fünf Schritten:
- Unterkonten nutzen: Viele Banken bieten inzwischen kostenlose Unterkonten an – Direktbanken wie N26 („Spaces“) oder Revolut („Pockets“), aber auch manche Sparkassen. Bei Wise heißen sie passenderweise sogar „Jars“. Längst nicht alle Banken haben diese Funktion, ein Blick in die eigene Banking-App lohnt sich aber.
- Tagesgeld für Rücklagen und Notgroschen: Das Geld aus Konto 2 muss jederzeit verfügbar sein, soll aber nicht ungenutzt herumliegen. Ein Tagesgeldkonto bringt Zinsen und ist trotzdem täglich verfügbar. Einlagen bis 100.000 € pro Bank sind durch die gesetzliche Einlagensicherung in der EU geschützt.
- Günstiger Broker für Konto 5: Für den Vermögensaufbau muss es nicht das Depot der eigenen Hausbank sein, das oft Depot- und Ordergebühren kostet. Online- und Neobroker bieten Sparpläne auf ETFs, Aktien oder Anleihen schon ab wenigen Euro im Monat an, häufig ohne Ordergebühren – zum Beispiel Smartbroker+*, den ich selbst nutze. Über diesen Link gibt es 50 € Startguthaben, wenn innerhalb von vier Wochen mindestens 500 € im Depot liegen. So wird jeden Monat automatisch und breit gestreut investiert.
- Automatisch verteilen: Richte Daueraufträge ein, die direkt nach dem Gehaltseingang ausgeführt werden. So wird das Geld verteilt, bevor man in Versuchung kommt, es auszugeben. Das Prinzip dahinter heißt „Pay yourself first“: Zuerst bezahlst du dich selbst – also deine Rücklagen und deine Zukunft –, dann kommt der Rest.
- Regelmäßig prüfen: Ein kurzer Blick einmal im Monat genügt. Reicht Konto 1? Wächst der Notgroschen? Passt die Aufteilung noch zur aktuellen Lebensphase? Wenn nicht, wird nachjustiert – aber bewusst und nicht aus Bequemlichkeit.
Fazit
Das 6-Konten-Modell ist kein Hexenwerk – und genau darin liegt seine Stärke. Feste Anteile für feste Zwecke sorgen dafür, dass am Monatsende nicht nur der Alltag bezahlt ist, sondern auch Rücklagen, Vermögensaufbau und Lebensfreude ihren Platz haben. Die Prozentsätze sind ein Startpunkt, kein Dogma: Passe sie an dein Leben an, aber ehrlich. Und vor allem: Fang an. Das beste System nützt nichts, wenn es nur auf dem Papier existiert.
Das Wichtigste in Kürze
- Das Modell: Das 6-Konten-Modell (JARS) von T. Harv Eker verteilt das Einkommen nach festen Anteilen: 55 % Lebensunterhalt, je 10 % Rücklagen, Spaß, Weiterbildung und finanzielle Freiheit, 5 % Spenden.
- Konto 1 ist die Leitplanke: Wer mehr als 55 % für den Lebensunterhalt braucht, lebt über seinen Verhältnissen.
- Notgroschen: mindestens sechs Monate Lebensunterhalt; die Verbraucherzentrale nennt für Angestellte zwei bis drei Monatsgehälter.
- Anpassen, aber ehrlich: Die Prozentsätze sind ein Startpunkt und dürfen sich mit Lebensphase und Situation verschieben.
- Umsetzung: Unterkonten, Tagesgeld für Rücklagen, ein günstiger Broker und Daueraufträge direkt nach dem Gehaltseingang („Pay yourself first“).