Ein Jahr lang hat dein Geld für dich gearbeitet: Zinsen auf das Tagesgeld, Dividenden, vielleicht ein Gewinn aus einem Verkauf. Bevor das Jahr endet, lohnt sich ein kurzer Blick darauf, wie Bank und Depot steuerlich aufgestellt sind. Denn was von diesen Erträgen am Ende bei dir bleibt und was beim Finanzamt landet, entscheiden oft ein paar Klicks in der App.
Der Check dauert selten länger als eine Viertelstunde. Hier erfährst du, worauf es beim Freistellungsauftrag ankommt, warum die Vorabpauschale schon an 2027 denken lässt, was du vor Silvester mit Gewinnen und Verlusten tun kannst und wann sich eine Verlustbescheinigung lohnt. Am Ende findest du die wichtigsten Termine auf einen Blick.
Hinweis: Dieser Artikel erklärt die Regeln vereinfacht und mit Beispielrechnungen. Die Zahlen sind sorgfältig recherchiert und nachgerechnet, ersetzen aber keine Steuerberatung für deinen Einzelfall.
Die wichtigsten Begriffe in je einem Satz
- Abgeltungsteuer: die Steuer auf Kapitalerträge, 25 % plus Solidaritätszuschlag und gegebenenfalls Kirchensteuer, die deine Bank direkt abzieht.
- Freibetrag: Bis zu dieser Grenze bleibt ein Ertrag steuerfrei, versteuert wird nur, was darüber liegt.
- Freigrenze: Bis zu dieser Grenze bleibt ein Ertrag steuerfrei, liegt er darüber, wird er komplett versteuert.
- Sparerpauschbetrag: der jährliche Freibetrag für Kapitalerträge, 1.000 € pro Person und 2.000 € für zusammen veranlagte Ehepaare.
- Freistellungsauftrag: dein Auftrag an die Bank, den Sparerpauschbetrag schon beim Steuerabzug zu berücksichtigen.
- Vorabpauschale: ein Mindestertrag, den der Staat jedes Jahr bei ETFs und Fonds versteuert, auch wenn nichts ausgeschüttet wurde.
- Quellensteuer: eine Steuer, die ein anderer Staat schon auf Dividenden einbehält, bevor sie bei dir ankommen.
Sparerpauschbetrag und Freistellungsauftrag: der Unterschied
Der Sparerpauschbetrag ist der Freibetrag für Kapitalerträge: Bis zu dieser Grenze bleiben Zinsen, Dividenden und Kursgewinne steuerfrei. Er ist gesetzlich festgelegt und steht jedem zu (§ 20 Abs. 9 EStG). Ein Freistellungsauftrag ist dein Auftrag an die Bank, Kapitalerträge bis zum Sparerpauschbetrag ohne Abzug von Abgeltungsteuer gutzuschreiben.
Der Unterschied ist wichtig: Ohne Freistellungsauftrag zieht die Bank auf jeden Euro Ertrag sofort Abgeltungsteuer ab, also 25 % plus Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Verloren ist das Geld nicht, du holst es dir über die Steuererklärung zurück. Mit einem passenden Freistellungsauftrag bleibt es aber gleich auf deinem Konto, und du sparst dir den Umweg.
Wie hoch ist der Sparerpauschbetrag 2026?
Der Sparerpauschbetrag beträgt 2026 1.000 € pro Person, für zusammen veranlagte Ehepaare und eingetragene Lebenspartner 2.000 €. Bei zusammen veranlagten Paaren gilt: Hat ein Partner weniger als 1.000 € Kapitalerträge, kann der andere den Rest nutzen. Die Beträge gelten seit 2023, eine Änderung für 2027 ist nicht bekannt.
Welche Erträge zählen dazu?
Alles, was zu den Kapitalerträgen gehört:
- Zinsen auf Tagesgeld, Festgeld und Anleihen
- Dividenden von Aktien und Ausschüttungen von Fonds und ETFs, etwa von Dividenden-ETFs
- Gewinne aus dem Verkauf von Aktien, ETFs und anderen Wertpapieren
- die Vorabpauschale bei ETFs und Fonds
Nicht dazu gehören Gewinne aus Kryptowährungen wie Bitcoin. Sie sind ein privates Veräußerungsgeschäft mit eigenen Regeln: steuerfrei nach einem Jahr Haltedauer, davor gilt eine Freigrenze von 1.000 € im Jahr (liegt der Gewinn darüber, ist er ganz steuerpflichtig, nicht nur der Teil über 1.000 €). Ob das so bleibt, ist offen: Mehr dazu in unserem Artikel zur Bitcoin-Haltefrist.
Sonderfall Aktien-ETFs
Zurück zu den ETFs aus der Liste oben: Ihre Erträge zählen zum Sparerpauschbetrag, bei Aktien-ETFs aber nur zum Teil. Für ETFs, die überwiegend in Aktien anlegen, gilt die sogenannte Teilfreistellung: 30 % ihrer Erträge bleiben von vornherein steuerfrei, gezählt werden nur 70 %. Deshalb reicht der Freibetrag hier weiter: 1.000 € decken bei einem Aktien-ETF Ausschüttungen, Vorabpauschalen und Kursgewinne von zusammen rund 1.429 €.
Schritt 1: Freistellungsauftrag prüfen und verteilen
Ein Freistellungsauftrag ist schnell gestellt: Bei den meisten Banken und Brokern geht das in der App oder im Online-Banking. Du brauchst dafür deine Steuer-Identifikationsnummer, ohne sie ist der Auftrag unwirksam (§ 44a Abs. 2a EStG). Bei Trade Republic* findest du ihn zum Beispiel unter Account > Steuern > Verrechnungstöpfe > Freistellungsauftrag.
Wie verteile ich den Freistellungsauftrag auf mehrere Banken?
Den Freistellungsauftrag kannst du beliebig auf mehrere Banken verteilen, insgesamt aber höchstens 1.000 € (als Ehepaar 2.000 €). Am besten liegt er dort, wo die Erträge anfallen. Mehr freizustellen bringt nichts: Die Banken melden die freigestellten Beträge an das Bundeszentralamt für Steuern. Ein Beispiel: Auf dem Tagesgeld bei Bank A kommen 300 € Zinsen zusammen, im Depot bei Broker B 900 € Dividenden. Liegen die vollen 1.000 € bei Bank A, bleiben dort 700 € ungenutzt, während Broker B auf die 900 € Dividenden Steuern abzieht. Besser passt eine Aufteilung von 300 € zu 700 €.
Ein guter Anhaltspunkt sind die Erträge des laufenden Jahres. Viele Apps zeigen dir an, wie viel vom Freistellungsauftrag schon verbraucht ist.
Was gilt beim Freistellungsauftrag für Ehepaare?
Ehepaare, die zusammen veranlagt werden, können einen gemeinsamen Freistellungsauftrag über bis zu 2.000 € stellen, mit den Steuer-IDs von beiden. Das hat einen Zusatznutzen: Bei einem gemeinsamen Auftrag verrechnet die Bank am Jahresende auch Gewinne des einen mit Verlusten des anderen Partners, sofern beide ihre Konten bei derselben Bank haben. Das geht sogar mit einem gemeinsamen Freistellungsauftrag über 0 €.
Kann ich den Freistellungsauftrag im laufenden Jahr ändern?
Ja, jederzeit, und die Änderung gilt für das ganze Jahr. Herabsetzen kannst du ihn allerdings nur bis zu dem Betrag, den die Bank in diesem Jahr schon freigestellt hat. Ein Freistellungsauftrag gilt meist unbefristet, du musst ihn also nicht jedes Jahr neu stellen. Viele Banken bieten an, eine Änderung erst ab dem 1. Januar wirken zu lassen. So kannst du jetzt schon die Verteilung für 2027 festlegen.
Hast du den Freistellungsauftrag für 2026 vergessen oder zu niedrig angesetzt, ist es noch nicht zu spät: Laut Finanzverwaltung lässt er sich bis zum 31. Januar des Folgejahres noch für das abgelaufene Jahr erteilen oder erhöhen (BMF-Schreiben vom 14.05.2025). Ob deine Bank das umsetzt, fragst du am besten direkt nach.
Und was ist mit Kindern?
Auch Kinder haben einen eigenen Sparerpauschbetrag von 1.000 €. Den Freistellungsauftrag stellen die Eltern, mit der Steuer-ID des Kindes. Bleibt das Einkommen des Kindes einschließlich der Kapitalerträge so niedrig, dass keine Einkommensteuer anfällt, stellt das Finanzamt auf Antrag zusätzlich eine Nichtveranlagungsbescheinigung aus. Dann zieht die Bank auch über 1.000 € hinaus keine Abgeltungsteuer ab.
Schritt 2: Die Vorabpauschale und dein Freibetrag 2027
Wer thesaurierende ETFs hat, also ETFs, die ihre Erträge nicht ausschütten, sondern direkt wieder anlegen, sollte beim Freistellungsauftrag schon an das nächste Jahr denken. Grund ist die Vorabpauschale: ein Mindestertrag, den der Staat jedes Jahr bei ETFs und Fonds ansetzt, auch wenn nichts ausgeschüttet wurde. Wie sie berechnet wird, erklären wir ausführlich im Artikel zur Vorabpauschale.
Für den Freistellungsauftrag zählt vor allem der Zeitpunkt: Die Vorabpauschale für 2026 wird erst am ersten Werktag 2027 versteuert. Steuerlich wird so getan, als hättest du an diesem Tag einen Ertrag bekommen, obwohl kein Geld bei dir ankommt. Sie verbraucht deshalb den Freibetrag für 2027, nicht den für 2026. Ebenso hat die Vorabpauschale für 2025 schon Anfang 2026 einen Teil deines Freibetrags für 2026 belegt.
Was das konkret heißt: Für 2026 liegt die Vorabpauschale bei bis zu 2,24 % vom Wert deines ETFs am Jahresanfang. Ohne weitere Kapitalerträge deckt der Sparerpauschbetrag sie bei einem thesaurierenden Aktien-ETF bis zu einem Wert von rund 64.000 € ab, bei Ehepaaren bis rund 128.000 €. Kommen Zinsen und Dividenden hinzu, ist der Freibetrag entsprechend schneller aufgebraucht. Zwei Dinge helfen:
- Freistellungsauftrag für 2027 prüfen: Liegt genug davon bei der Bank, bei der deine thesaurierenden ETFs liegen?
- Verrechnungskonto füllen: Reicht der Freibetrag nicht, bucht die Bank die Steuer Anfang Januar vom Konto ab, das zu deinem Depot gehört. Achte darauf, dass der Kontostand Anfang Januar dafür ausreicht.
Schritt 3: Gewinne und Verluste vor Silvester
Der Freibetrag für 2026 gilt nur für Erträge aus 2026, was davon übrig bleibt, verfällt. Verluste dagegen nimmt die Bank mit ins nächste Jahr. Damit du siehst, was die Bank automatisch erledigt und wo du selbst etwas tun kannst, hilft ein Blick in die sogenannten Töpfe.
Was sind Verlustverrechnungstöpfe?
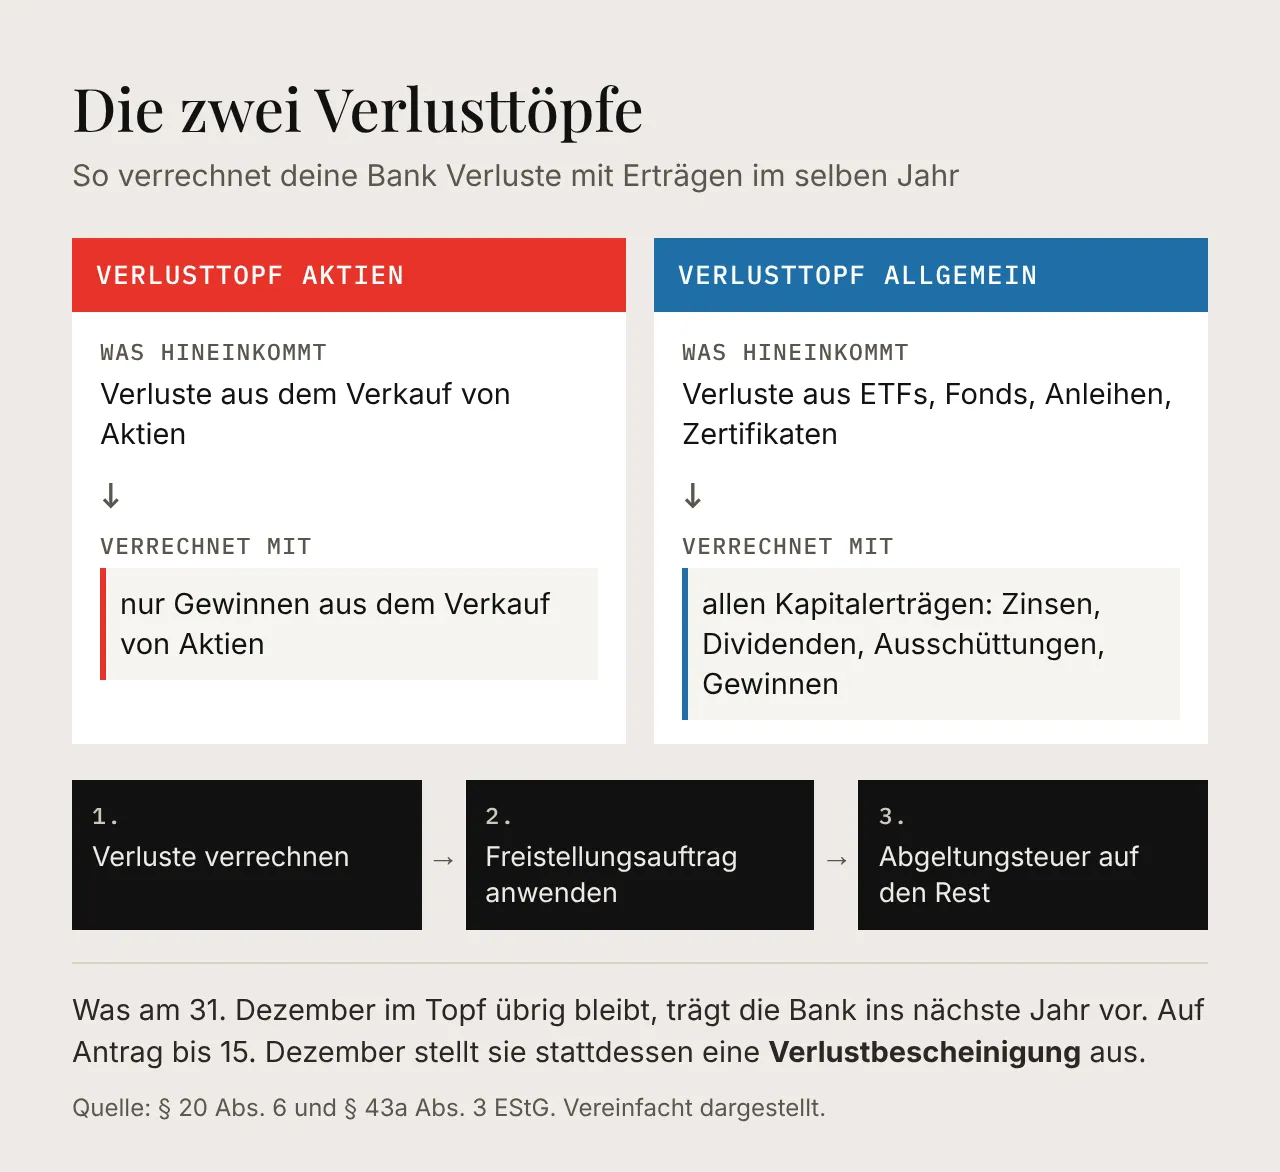
Jede Bank führt für dich Verlustverrechnungstöpfe, kurz Verlusttöpfe. Verkaufst du etwas mit Verlust, landet der Betrag dort und wird mit deinen Erträgen desselben Jahres automatisch verrechnet, auch mit früheren: Schon gezahlte Steuer bekommst du dann zurück (§ 43a Abs. 3 EStG). Für diese Verlustverrechnung gibt es zwei Töpfe, weil das Gesetz einen Unterschied macht:
- Verlusttopf Aktien: Verluste aus dem Verkauf von Aktien. Sie dürfen nur mit Gewinnen aus dem Verkauf von Aktien verrechnet werden (§ 20 Abs. 6 EStG), nicht mit Dividenden, Zinsen oder ETF-Gewinnen.
- Verlusttopf allgemein: alle übrigen Verluste, etwa aus ETFs, Fonds, Anleihen oder Zertifikaten. Sie werden mit allen Kapitalerträgen verrechnet, auch mit Aktiengewinnen und Dividenden.
Zuerst verrechnet die Bank die Verluste, erst danach kommt der Freistellungsauftrag zum Zug. Was am Jahresende in einem Topf übrig bleibt, trägt die Bank ins nächste Jahr vor. Verloren geht es also nicht, es wirkt nur später.
Was ist der Quellensteuertopf?
Neben den Verlusttöpfen zeigen viele Apps einen Quellensteuertopf. Auf Dividenden ausländischer Unternehmen behält oft schon der Staat, in dem das Unternehmen seinen Sitz hat, eine Steuer ein, die Quellensteuer. Deine Bank rechnet sie auf die deutsche Abgeltungsteuer an, allerdings nur bis zu einer Grenze, die vom jeweiligen Steuerabkommen abhängt. Fällt gerade keine deutsche Steuer an, zum Beispiel weil dein Freistellungsauftrag die Dividenden abdeckt, merkt sie die Quellensteuer im Topf vor und verrechnet sie, sobald im selben Jahr Abgeltungsteuer fällig wird.
Ähnlich wie ein Verlusttopf ist der Quellensteuertopf eine Art Merkzettel der Bank, mit zwei Unterschieden: Er enthält keine Verluste, sondern schon gezahlte ausländische Steuer, und er wird nicht ins nächste Jahr übertragen. Am Jahresende wird der Topf geschlossen. Ein Rest steht in deiner Jahressteuerbescheinigung, der Übersicht, die dir die Bank Anfang des Jahres schickt, und lässt sich nur noch über die Steuererklärung nutzen, wenn dort Abgeltungsteuer anfällt, sonst verfällt er (BMF-Schreiben vom 14.05.2025). Ein kleiner Betrag im Quellensteuertopf ist also kein Fehler, sondern zeigt: Dein Freibetrag hat die Dividenden abgedeckt. Die ausländische Steuer bekommst du dann aber meist nicht zurück.
Sonderfall Termingeschäfte
Termingeschäfte wie Optionen, Futures oder CFDs hatten bis vor Kurzem eine eigene, strengere Regel: Ihre Verluste durften nur mit Gewinnen aus Termingeschäften verrechnet werden, höchstens 20.000 € im Jahr. Diese Grenze hat der Gesetzgeber mit dem Jahressteuergesetz 2024 gestrichen, auch rückwirkend. Neue Verluste verrechnet deine Bank jetzt im allgemeinen Topf mit allen Kapitalerträgen. Hast du aus den Vorjahren noch Verluste aus Termingeschäften, die das Finanzamt vorträgt, kannst du sie über die Steuererklärung ebenfalls mit allen Kapitalerträgen verrechnen.
Darf ich verkaufen und gleich wieder kaufen?
Steuerlich ist das grundsätzlich erlaubt. Ein Verkauf mit Wiederkauf am selben Tag ist kein Missbrauch, hat der Bundesfinanzhof 2009 entschieden (BFH, IX R 60/07). Zum Jahresende nutzen manche Anleger das auf zwei Arten:
- Verluste realisieren: Du hast in diesem Jahr Gewinne gemacht und hältst zugleich ein Wertpapier im Minus. Verkaufst du es, landet der Verlust im Topf und mindert die Steuer auf die Gewinne dieses Jahres. Kaufst du danach wieder, bist du weiter investiert.
- Gewinne bis zum Freibetrag mitnehmen: Ist dein Freibetrag für 2026 noch nicht aufgebraucht, verfällt der Rest am 31. Dezember. Liegt etwa eine Aktie 500 € im Plus und sind noch 500 € Freibetrag übrig, kannst du sie steuerfrei verkaufen und wieder kaufen. Dein neuer Kaufkurs liegt dann höher. Verkaufst du später mit Gewinn und ist dein Freibetrag dann schon aufgebraucht, zahlst du darauf rund 132 € weniger Steuern (ohne Kirchensteuer).
Das klingt einfach, hat aber Haken:
- Freibetrag: Verluste zu realisieren bringt nur etwas, wenn deine Erträge über dem Freibetrag liegen. Sonst wird der Verlust mit Erträgen verrechnet, die ohnehin steuerfrei wären, und ist verbraucht. Außerdem wirkt er nur bei der Bank, bei der auch die Gewinne liegen.
- Kosten: Ordergebühren und der Unterschied zwischen Kauf- und Verkaufskurs (Spread) fallen zweimal an. Bei kleinen Beträgen können sie den Vorteil auffressen.
- Kursrisiko: Zwischen Verkauf und Rückkauf kann sich der Kurs bewegen, nach oben wie nach unten.
- Reihenfolge der Anteile: Verkaufst du nur einen Teil, gelten die zuerst gekauften Anteile als zuerst verkauft (§ 20 Abs. 4 Satz 7 EStG). Bei einem Sparplan können das ältere Anteile mit ganz anderem Gewinn oder Verlust sein, als du erwartest.
- Passender Topf: Ein Aktienverlust hilft nur gegen Aktiengewinne. Hast du in diesem Jahr nur Dividenden oder ETF-Gewinne, bringt er dir in diesem Jahr nichts, sondern erst, wenn du später Aktiengewinne machst. Bei Aktien-ETFs zählt ein Verlust wegen der Teilfreistellung übrigens nur zu 70 %.
- Zeitpunkt: Für das Steuerjahr zählt der Tag des Verkaufs, nicht der Tag der Gutschrift. An der Börse Xetra ist 2026 der 30. Dezember der letzte Handelstag. Andere Handelsplätze und Broker können abweichen, warte also nicht bis zum letzten Moment.
Ob sich das für dich lohnt, hängt von deinem Fall ab. Eine Pflicht zu handeln gibt es nicht: Wer nichts tut, verliert keine Verluste, sie werden einfach vorgetragen.
Kippt die Sonderregel zur Verlustverrechnung bei Aktien?
Dass Aktienverluste nur mit Aktiengewinnen verrechnet werden dürfen, hält der Bundesfinanzhof für verfassungswidrig. Das Bundesverfassungsgericht prüft die Regel seit 2021 (Az. 2 BvL 3/21), eine Entscheidung steht noch aus. Steuerbescheide ergehen in diesem Punkt vorläufig, ein Einspruch ist nicht nötig. Damit ein Urteil auch für vergangene Jahre helfen kann, sollten die Aktienverluste in der Steuererklärung stehen, also per Verlustbescheinigung.
Schritt 4: Verlustbescheinigung bis 15. Dezember
Verluste bleiben normalerweise bei der Bank, bei der sie entstanden sind, und werden dort im nächsten Jahr verrechnet. Mit einer Verlustbescheinigung holst du sie aus dem Topf heraus und machst sie in der Steuererklärung für alle deine Konten nutzbar.
Was passiert ohne Verlustbescheinigung?
Nichts Schlimmes. Die Bank trägt die Verluste ins nächste Jahr vor und verrechnet sie mit deinen künftigen Erträgen bei ihr. Das reicht für alle, die nur ein Depot haben oder dort ohnehin weiter handeln.
Wann lohnt sich eine Verlustbescheinigung?
Wenn du bei einer Bank Verluste hast und bei einer anderen im selben Jahr Gewinne. Denn die Banken verrechnen nur ihre eigenen Töpfe, nicht untereinander. Ein Beispiel: Bei Bank A hast du 2.000 € Verlust mit einer Aktie gemacht. Bei Broker B hast du 3.000 € Gewinn mit einer anderen Aktie, dort liegt auch dein Freistellungsauftrag über 1.000 €. Broker B zieht auf die übrigen 2.000 € Gewinn rund 528 € Steuern ab (ohne Kirchensteuer). Mit einer Verlustbescheinigung von Bank A verrechnet das Finanzamt in der Steuererklärung den Verlust mit dem Gewinn, und du bekommst die 528 € zurück, statt erst in späteren Jahren davon zu profitieren.
Ziehst du mit dem ganzen Depot zu einer anderen Bank um, kann die alte Bank die Verluste auf Antrag mitgeben. Kündigst du ganz, stellt sie die Verlustbescheinigung von selbst aus. Und wer Aktienverluste hat, wahrt damit seine Chancen, falls das Bundesverfassungsgericht die Aktien-Regel kippt.
Was ist der Haken?
Der Topf bei der Bank wird auf null gesetzt, die Verluste stehen dann nur noch in der Bescheinigung. Du musst eine Steuererklärung mit Anlage KAP abgeben, dem Teil der Steuererklärung für Kapitalerträge, sonst bleiben sie ungenutzt. Und der Antrag ist unwiderruflich.
Bis wann und wie beantrage ich die Verlustbescheinigung?
Eine Verlustbescheinigung musst du bis zum 15. Dezember bei deiner Bank beantragen, 2026 ist das ein Dienstag. Danach geht nichts mehr: Die Verluste bleiben dann bei der Bank und werden vorgetragen (§ 43a Abs. 3 EStG). Für die beiden Töpfe kannst du getrennte Anträge stellen. Bei vielen Banken gibt es dafür ein Formular oder einen Menüpunkt in der App, sonst hilft der Kundenservice. Die Bescheinigung selbst kommt Anfang des nächsten Jahres.
Schritt 5: Zu viel Steuer gezahlt? Die Steuererklärung hilft
Hat eine Bank mehr Steuer abgezogen als nötig, holst du sie dir über die Steuererklärung zurück. Zwei Fälle:
- Steuererklärung bei falsch verteiltem Freibetrag: Hat eine Bank Steuern abgezogen, obwohl dein Freibetrag insgesamt noch nicht aufgebraucht war, holst du dir das Geld über die Anlage KAP zurück (§ 32d Abs. 4 EStG).
- Günstigerprüfung bei niedrigem Einkommen: Liegt dein persönlicher Steuersatz unter 25 %, etwa im Studium, in Elternzeit oder im Ruhestand, kannst du beantragen, dass deine Kapitalerträge mit diesem niedrigeren Satz besteuert werden. Das Finanzamt prüft dann automatisch, was günstiger ist.
Fazit
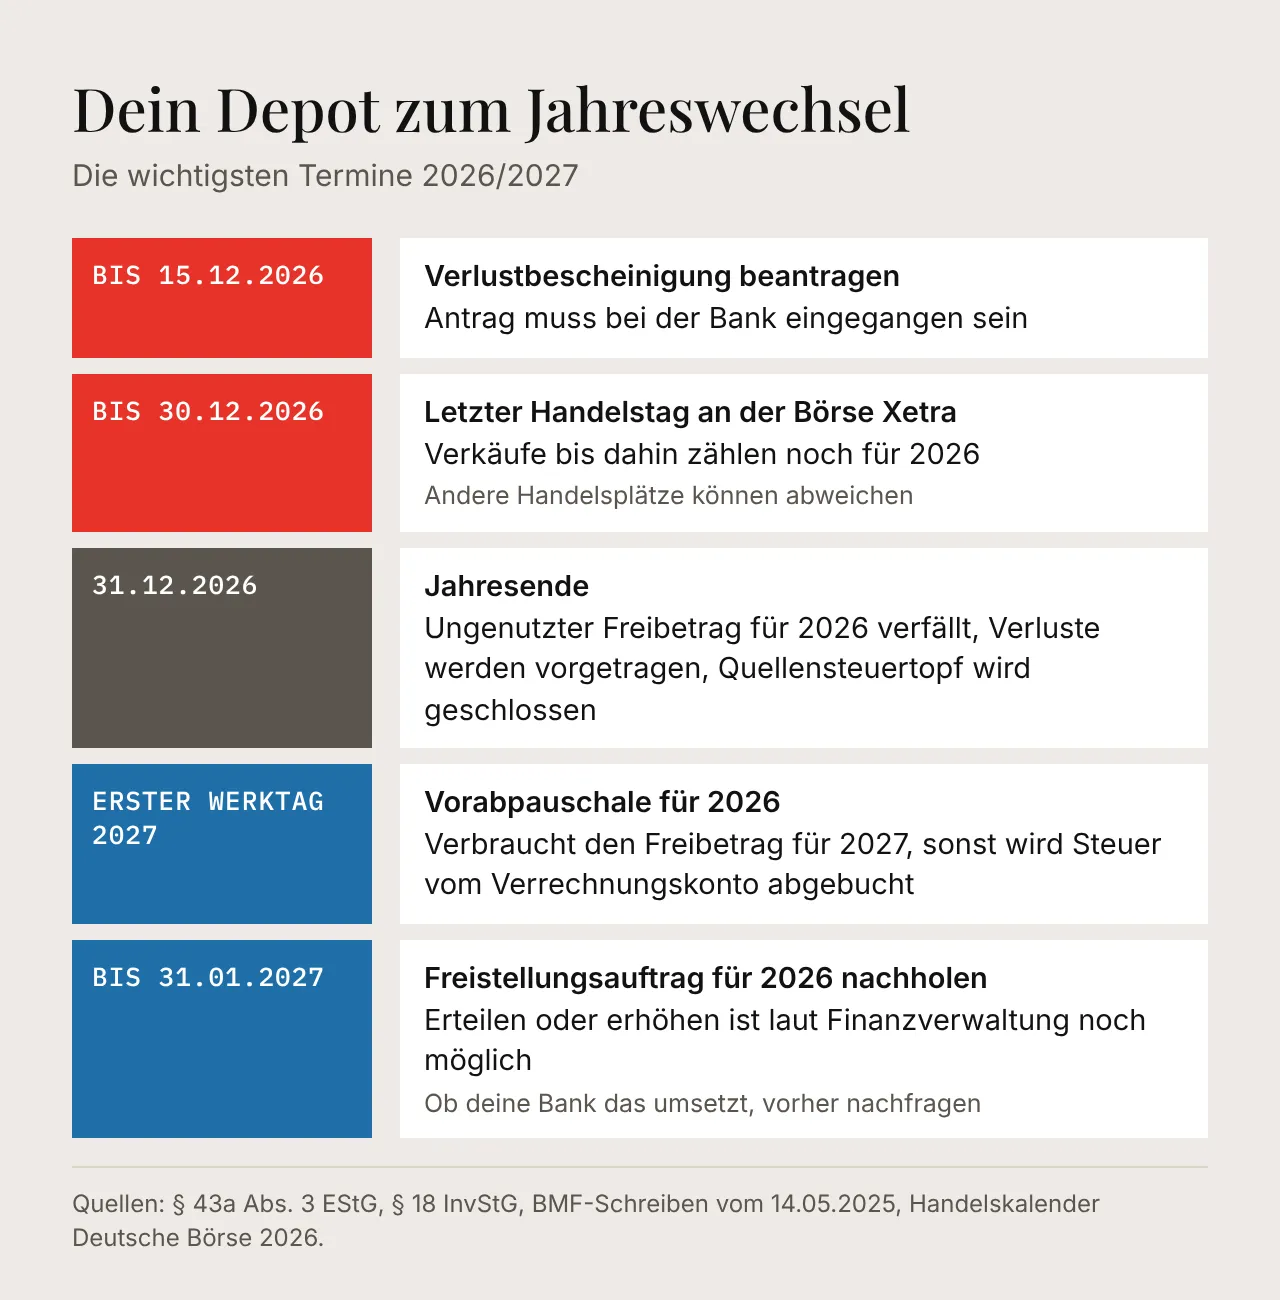
Freistellungsauftrag, Verlusttöpfe, Vorabpauschale: Vieles erledigt die Bank automatisch, aber nur so gut, wie deine Einstellungen es zulassen. Wer vor Silvester einmal prüft, ob der Freibetrag dort liegt, wo die Erträge anfallen, und an die Vorabpauschale im Januar denkt, verschenkt nichts und kommt ohne Überraschungen ins neue Jahr.
Die Verlustbescheinigung brauchen die meisten nicht. Wer aber Gewinne und Verluste bei verschiedenen Banken hat, sollte sich den 15. Dezember merken. Und wer mit dem Gedanken spielt, Verluste oder Gewinne vor Silvester mitzunehmen, rechnet Kosten und Risiken vorher ehrlich durch. In besonderen Fällen lohnt sich der Rat einer Steuerberaterin oder eines Steuerberaters.
Wer langfristig fürs Alter spart, kann übrigens ab 2027 auch das neue Altersvorsorgedepot nutzen: Dort bleiben die Erträge bis zur Rente steuerfrei im Vertrag, versteuert wird erst die Auszahlung. Freistellungsauftrag und Vorabpauschale spielen dort keine Rolle.
Das Wichtigste in Kürze
- Sparerpauschbetrag: 1.000 € Kapitalerträge im Jahr bleiben steuerfrei, für zusammen veranlagte Ehepaare 2.000 €. Mit dem Freistellungsauftrag berücksichtigt die Bank ihn sofort.
- Freistellungsauftrag verteilen: dort, wo die Erträge anfallen, insgesamt höchstens 1.000 € bzw. 2.000 €. Für 2026 lässt er sich laut Finanzverwaltung noch bis 31. Januar 2027 erteilen oder erhöhen, ob deine Bank mitmacht, vorher erfragen.
- An 2027 denken: Die Vorabpauschale für 2026 verbraucht den Freibetrag für 2027. Anfang Januar Guthaben auf dem Verrechnungskonto haben.
- Verlusttöpfe: Aktienverluste nur gegen Aktiengewinne, alle anderen Verluste gegen alle Erträge. Reste werden vorgetragen.
- Vor Silvester: Verluste realisieren oder Gewinne bis zum Freibetrag mitnehmen ist erlaubt, lohnt sich aber nur in bestimmten Fällen und kostet Gebühren und birgt Kursrisiken. Letzter Xetra-Handelstag 2026: 30. Dezember.
- Verlustbescheinigung: Antrag bis 15. Dezember, lohnt sich vor allem bei Gewinnen und Verlusten bei verschiedenen Banken. Danach Steuererklärung mit Anlage KAP.