Einmal kaufen, und Hunderte Unternehmen arbeiten für dich. Sie stellen Medikamente her, versichern Häuser, liefern Strom oder füllen Supermarktregale, und einen Teil ihres Gewinns geben sie Jahr für Jahr an ihre Aktionäre weiter. Mit einem Dividenden-ETF bist du an all diesen Firmen beteiligt, ohne eine einzige Aktie selbst auswählen zu müssen. Das Geld landet regelmäßig auf deinem Konto, und du entscheidest, ob du es ausgibst oder wieder anlegst.
Für die einen ist das eine zusätzliche, verlässliche Einkommensquelle neben dem Job, für die anderen die Basis für ihre finanzielle Freiheit, und für Rentner eine Stütze im Alter. Ein regelmäßiger Cashflow aus Aktien: wenig Aufwand, breit gestreut und damit verlässlicher als die Dividende einer einzelnen Aktie.
In unserer Serie haben wir bereits die Grundlagen der Dividende, die wichtigsten Dividenden-Kennzahlen und die Dividendenaristokraten und -könige vorgestellt. Im vierten Teil geht es um den Weg, bei dem du die meiste Arbeit abgibst: was Dividenden-ETFs leisten, wie sie besteuert werden, wo ihre Grenzen liegen und wie das an echten Beispielen aussieht.
Was ist ein Dividenden-ETF?
Ein Dividenden-ETF ist ein börsengehandelter Indexfonds (ETF steht für Exchange Traded Fund), der gezielt in Unternehmen mit einer besonders hohen oder besonders verlässlichen Dividende investiert. Statt 100 oder 2.000 Aktien einzeln zu kaufen, kaufst du ein einziges Wertpapier, das sie alle enthält.
Welche Unternehmen darin stecken, bestimmt der Index, den der ETF nachbildet: eine Liste, die nach festen Regeln zusammengestellt wird. Und diese Regeln sind sehr unterschiedlich:
- Hohe Dividendenrendite: Aufgenommen wird, wer im Verhältnis zum Aktienkurs viel ausschüttet. So arbeitet zum Beispiel der Vanguard FTSE All-World High Dividend Yield.
- Lange Reihen von Erhöhungen: Die Aristokraten-Indizes nehmen nur Unternehmen auf, die ihre Dividende über viele Jahre gesteigert haben, zum Beispiel der State Street SPDR S&P US Dividend Aristocrats (mehr zu den Aristokraten in Teil 3).
- Hohe Rendite mit Prüfung der Verlässlichkeit: Viele Indizes kombinieren beides. Sie wählen Unternehmen mit hoher Ausschüttung aus, sortieren aber vorher die aus, deren Dividende zuletzt gekürzt wurde oder auf wackligen Füßen steht. So arbeitet zum Beispiel der VanEck Morningstar Developed Markets Dividend Leaders.
Deshalb können zwei Dividenden-ETFs sehr verschieden sein, obwohl beide „Dividende“ im Namen tragen. Ein Blick auf die Regeln des Index lohnt sich immer. Du findest sie im Factsheet oder auf der Seite des Anbieters.
Ausschüttend oder thesaurierend?
Viele ETFs gibt es in zwei Varianten. An den Dividenden der Unternehmen ändert das nichts, nur daran, wo sie landen: auf deinem Konto oder wieder im Fonds.
- Ausschüttende ETFs: Sie zahlen die Dividenden der Unternehmen an dich aus. Im Namen tragen sie oft das Kürzel „Dist“ für distributing.
- Thesaurierende ETFs: Sie legen die Dividenden und anderen Erträge im Fonds sofort wieder an, der Wert deines Anteils steigt entsprechend. Im Namen tragen sie oft das Kürzel „Acc“ für accumulating.
Wer einen regelmäßigen Cashflow möchte, braucht also einen ausschüttenden ETF. Wer nur Vermögen aufbauen will, fährt mit einem thesaurierenden oft bequemer, weil der Zinseszins automatisch wirkt. Ein Dividenden-ETF kann übrigens auch thesaurierend sein. Dann hast du zwar eine Auswahl an Dividenden-Unternehmen im Portfolio, aber kein Geld auf dem Konto.
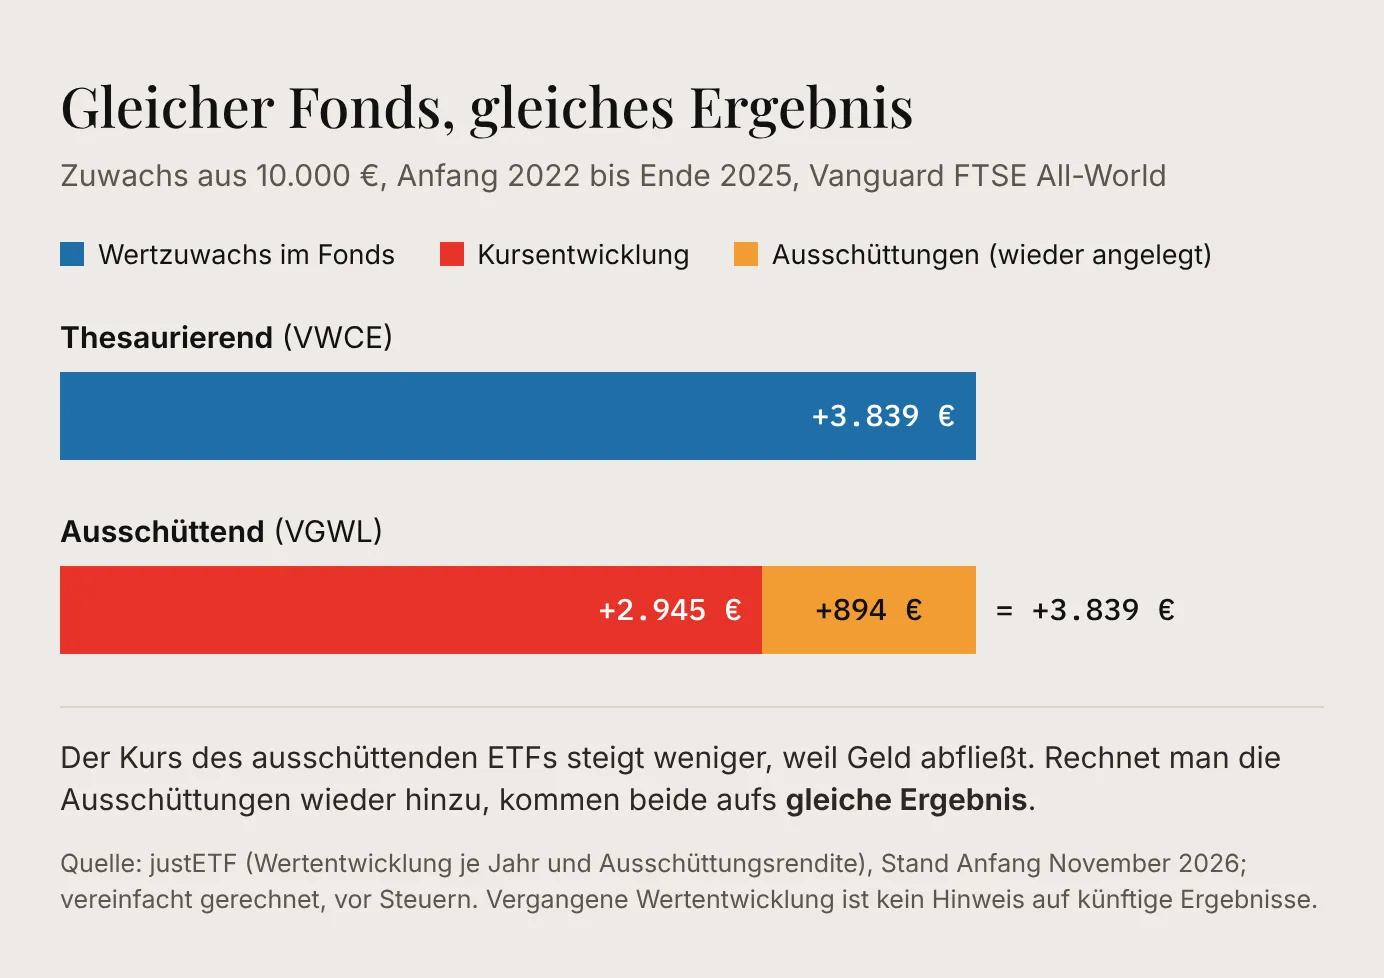
Umgekehrt können auch ETFs ohne jeden Dividenden-Fokus Geld ausschütten. Ein gutes Beispiel ist der breit gestreute Vanguard FTSE All-World mit rund 3.800 Unternehmen aus aller Welt. Es gibt ihn ausschüttend (Kürzel VGWL, ISIN IE00B3RBWM25) und thesaurierend (VWCE, ISIN IE00BK5BQT80). Der Kurs des ausschüttenden ETFs steigt weniger, weil die Dividenden abfließen. Rechnet man sie wieder hinzu, kommen beide aufs gleiche Ergebnis. Der Unterschied liegt allein darin, was mit den Dividenden passiert.
Wie oft zahlen Dividenden-ETFs aus?
Die meisten Dividenden-ETFs schütten vierteljährlich aus, manche halbjährlich oder jährlich, einige wenige jeden Monat. Der Fonds sammelt die Dividenden der Unternehmen ein und zahlt sie gebündelt an die Anleger weiter. Wie bei einzelnen Aktien gilt auch hier: Mehr Termine bedeuten nicht mehr Geld. Die Summe wird nur auf mehr Zahlungen verteilt (mehr zum Auszahlungsrhythmus von Dividenden im ersten Teil).
Exkurs: Auch thesaurierende ETFs kosten Steuern
Über die Vorabpauschale wird auch bei thesaurierenden ETFs in der Regel jedes Jahr ein Mindestertrag versteuert (§ 18 InvStG). Für 2026 sind das 2,24 % vom Wert am Jahresanfang. Bei 10.000 € in einem Aktien-ETF werden Anfang Januar 2027 rund 41 € Steuer fällig (ohne Kirchensteuer, Sparerpauschbetrag aufgebraucht). Steuern zahlen also beide Varianten. Wie die Vorabpauschale genau funktioniert, erklären wir in unserem Artikel zur Vorabpauschale. Das ist nur ein grober Überblick und keine Steuerberatung.
Wann ist ein Dividenden-ETF sinnvoll?
Ein Dividenden-ETF ist vor allem dann sinnvoll, wenn du schon heute höhere Ausschüttungen möchtest. Regelmäßige Erträge bekommst du auch mit einem ganz normalen, ausschüttenden Welt-ETF, nur eben weniger. Die meisten großen Unternehmen zahlen eine Dividende, im S&P 500 sind es rund vier von fünf. Ein Welt-ETF sammelt diese Dividenden ein und reicht sie weiter, beim Vanguard FTSE All-World waren es in den vergangenen zwölf Monaten 1,30 %.
Ein Dividenden-ETF verschiebt die Gewichte: Er lässt Firmen mit wenig oder ohne Dividende außen vor. Das Ergebnis ist mehr Ausschüttung, bei unseren breit gestreuten Beispielen weiter unten rund 2,5 bis 3,8 % im Jahr. Durch diese Gewichtung entsteht aber auch eine andere Mischung an Unternehmen. Im Welt-ETF machen Technologiewerte gut ein Drittel aus, angeführt von NVIDIA, Apple und Microsoft. In Dividenden-ETFs stehen dagegen Banken, Versicherungen, Pharma- und Energiekonzerne vorn.
Was das in Euro bedeutet, zeigt ein einfaches Beispiel: Bei 50.000 € im Depot bringt ein Welt-ETF mit 1,3 % Ausschüttung rund 650 € im Jahr, ein Dividenden-ETF mit 3 % dagegen rund 1.500 €, jeweils vor Steuern. Was den Cashflow angeht, ist das ein spürbarer Unterschied. Für den Vermögensaufbau zählt dagegen die Gesamtrendite, und da sieht es anders aus.
Die Kehrseite: Rendite, Kosten, Stimmrecht
Dividenden-ETFs sind bequem, aber nicht ohne Nachteile. Die wichtigsten solltest du kennen, bevor du dich entscheidest. Wie sie bei konkreten ETFs aussehen, zeigen die Beispiele im nächsten Abschnitt.
Oft weniger Gesamtrendite
In den vergangenen zehn Jahren brachten Dividenden-Indizes meist weniger Gesamtrendite als ein breiter Weltindex. Die Gesamtrendite ist das, was für den Vermögensaufbau am Ende zählt: Kursentwicklung plus Dividenden.
Der Grund ist ein eingebauter Nachteil. Dividenden zahlen vor allem reife Unternehmen in gesättigten Märkten, die ihren Gewinn nicht mehr für die Expansion brauchen. Junge, stark wachsende Firmen stecken dagegen jeden Euro in neue Produkte und Märkte und zahlen keine oder nur eine kleine Dividende (mehr dazu, warum Wachstumsfirmen selten Dividende zahlen, im ersten Teil). Wer gezielt auf hohe Dividenden setzt, lässt genau diese Wachstumsfirmen weitgehend außen vor.
Wie sich das auswirkt, zeigt der Vergleich zweier Indizes von MSCI: des MSCI World High Dividend Yield, der Unternehmen mit hoher Dividendenrendite aus Industrieländern enthält, und des breiten MSCI World.
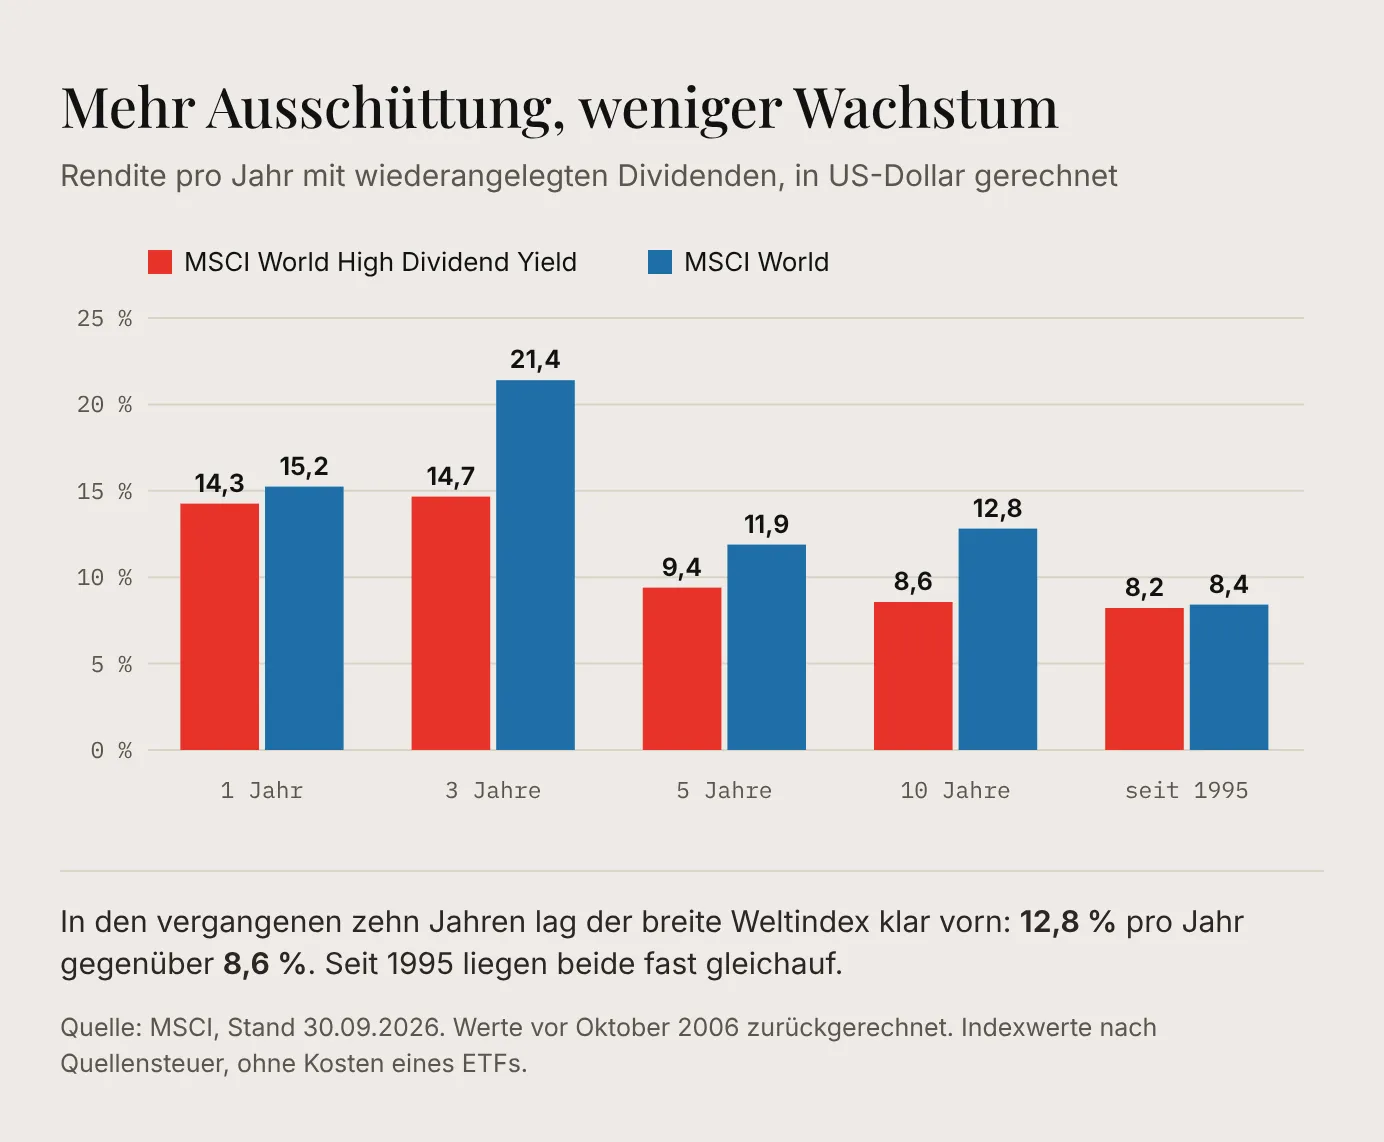
Über zehn Jahre macht das einen großen Unterschied: Aus 10.000 US-Dollar wären mit dem Dividenden-Index rund 22.700 Dollar geworden, mit dem breiten Weltindex rund 33.400 Dollar (vor den Kosten eines ETFs). Auch in den letzten Jahren lag der breite Markt vorn, getragen von den großen Technologiewerten. Langfristig gesehen fällt der Abstand dann wieder kleiner aus. Etablierte Unternehmen sind in beide Richtungen kursstabiler. Das gleiche Muster haben wir schon bei den Aristokraten-Indizes im dritten Teil gesehen. Eine feste Regel ist das allerdings nicht, je nach Index und Zeitraum sieht das Bild anders aus.
Kosten
Dividenden-ETFs sind meist etwas teurer als ein einfacher Welt-ETF. Die Unterschiede wirken klein, summieren sich über Jahrzehnte aber, weil das Geld für die Kosten auch nicht mehr mitwächst.
Kein Stimmrecht
Wer eine Aktie direkt besitzt, darf auf der Hauptversammlung abstimmen (mehr zu Stamm- und Vorzugsaktien in Teil 1). Bei einem ETF (das gilt für alle ETFs, nicht nur für Dividenden-ETFs) gehören die Aktien zwar wirtschaftlich den Anlegern, das Stimmrecht übt aber die Fondsgesellschaft aus. Wer selbst mitbestimmen will, muss einzelne Aktien kaufen. Wie ein breit gestreutes Depot aus Dividendenaktien aussehen kann, zeigt der nächste Teil unserer Serie.
Klumpen bei Branchen und Ländern
Hohe Dividenden gibt es vor allem in bestimmten Branchen, allen voran bei Banken und Versicherungen. Läuft es für eine solche Branche schlecht, trifft das einen Dividenden-ETF stärker als einen breiten Welt-ETF. Dazu kommt bei ETFs mit vielen US-Unternehmen das Währungsrisiko: Kurse und Dividenden lauten auf US-Dollar. Steigt der Euro, ist beides in Euro weniger wert, fällt er, mehr.
Dividenden-ETFs im Vergleich: Beispiele
Die Auswahl an Dividenden-ETFs ist groß. Wir zeigen einige bekannte Beispiele, ausdrücklich nur zur Veranschaulichung und nicht als Empfehlung. Zum Vergleich steht der bereits erwähnte ausschüttende Welt-ETF von Vanguard ganz oben.
| ETF | ISIN | Schwerpunkt | Unternehmen | Kosten pro Jahr | Ausschüttung |
|---|---|---|---|---|---|
| Vanguard FTSE All-World (Dist), Welt-ETF zum Vergleich | IE00B3RBWM25 | breiter Weltmarkt | 3.759 | 0,14 % | 1,30 % |
| State Street SPDR S&P US Dividend Aristocrats (Dist) | IE00B6YX5D40 | steigende Dividenden | 155 | 0,35 % | 1,96 % |
| Vanguard FTSE All-World High Dividend Yield (Dist) | IE00B8GKDB10 | breit, höhere Ausschüttung | 2.348 | 0,29 % | 2,46 % |
| VanEck Morningstar Developed Markets Dividend Leaders | NL0011683594 | hohe, tragfähige Ausschüttung | 100 | 0,38 % | 3,03 % |
| iShares STOXX Global Select Dividend 100 (DE) | DE000A0F5UH1 | hohe Ausschüttung | 100 | 0,46 % | 3,80 % |
| Global X SuperDividend (Dist) | IE00077FRP95 | sehr hohe Ausschüttung, monatlich | rund 100 | 0,45 % | 9,71 % |
Ausschüttung: Summe der letzten zwölf Monate im Verhältnis zum aktuellen Kurs, sie schwankt von Jahr zu Jahr. Alle Werte in diesem Abschnitt: Stand Anfang November 2026, Quelle: justETF; Wertentwicklung in Euro, mit Ausschüttungen.
Aristokraten-ETFs
Die bekanntesten Aristokraten-ETFs haben wir in Teil 3 ausführlich vorgestellt. Kurz zusammengefasst: Den klassischen ETF auf die US-Aristokraten können Privatanleger in der EU nicht kaufen, die hiesigen Aristokraten-ETFs bilden verwandte Indizes ab. Stellvertretend steht der US-Aristokraten-ETF von State Street in der Tabelle. Er zeigt: Wer verlässlich steigende Dividenden sucht, bekommt nicht automatisch eine hohe Ausschüttung. In den vergangenen fünf Jahren legte er um 46 % zu und blieb damit deutlich hinter dem Welt-ETF mit 69 %.
Breit gestreut, ohne Aristokraten-Fokus
Die meisten Dividenden-ETFs wählen nicht nach der Länge der Erhöhungsreihe aus, sondern nach der Höhe der Ausschüttung, oft kombiniert mit Filtern für die Verlässlichkeit. Die drei Beispiele in der Tabelle unterscheiden sich dabei deutlich:
- Vanguard FTSE All-World High Dividend Yield: mit über 2.300 Unternehmen aus Industrie- und Schwellenländern sehr breit gestreut. Die Hälfte des Weltmarkts mit der höchsten erwarteten Dividendenrendite kommt hinein, gewichtet nach Börsenwert. Die Ausschüttung liegt deshalb nur moderat über der eines Welt-ETFs, Banken und Versicherungen machen knapp ein Drittel aus. In den vergangenen fünf Jahren legte er um 78 % zu.
- VanEck Morningstar Developed Markets Dividend Leaders: die 100 Unternehmen aus Industrieländern mit der höchsten Dividendenrendite, deren Ausschüttung als tragfähig gilt. Europa ist hier stark vertreten, die USA machen nur rund ein Sechstel aus, Banken und Versicherungen gut 40 %. In den vergangenen fünf Jahren legte er um 139 % zu.
- iShares STOXX Global Select Dividend 100: 100 Unternehmen mit hoher Dividendenrendite weltweit. Die Hälfte davon sind Banken und Versicherungen. In den vergangenen fünf Jahren legte er um 78 % zu.
Was die Beispiele zeigen
In den vergangenen fünf Jahren lagen drei der vier Dividenden-ETFs mit fünf Jahren Verlauf vor dem Welt-ETF, obwohl die MSCI-Indizes oben das umgekehrte Bild zeigen. Ein wichtiger Grund war das Jahr 2022: Technologiewerte brachen ein, während Banken und Energiekonzerne von steigenden Zinsen und hohen Energiepreisen profitierten. ETFs mit vielen Finanzwerten lagen deshalb vorn. Der MSCI-Index wählt dagegen nach eigenen Qualitätsregeln aus und enthält deutlich weniger Banken. Fünf gute Jahre sind also keine Garantie, und eine starke Branche kann auch wieder schwächeln.
Auch bei den Kosten zeigt sich der Unterschied: Die Dividenden-ETFs liegen zwischen 0,29 und 0,46 % im Jahr, der Welt-ETF bei 0,14 %. Bei 10.000 € sind das 29 bis 46 € im Jahr statt 14 €.
Dividenden-ETFs mit monatlicher Ausschüttung
Dividenden-ETFs mit monatlicher Ausschüttung gibt es nur wenige. Jeden Monat Geld aufs Konto klingt nach einem zweiten Gehalt, ein genauer Blick lohnt sich trotzdem.
Der Global X SuperDividend (IE00077FRP95) schüttet jeden Monat aus und kam in den vergangenen zwölf Monaten auf 9,71 %. Seit seinem Start im Februar 2022 hat der ETF aber insgesamt nur 4,36 % an Wert gewonnen, die Ausschüttungen schon eingerechnet. Was ausgeschüttet wurde, hat der Kurs also fast vollständig wieder verloren. Wer nur auf die hohe Ausschüttung achtet, tappt leicht in die Dividendenfalle: Eine sehr hohe Rendite ist oft ein Warnsignal und kein Qualitätsmerkmal (mehr dazu in unserem Artikel über Kennzahlen wie die Dividendenrendite).
Ein zweites Beispiel für einen monatlich ausschüttenden ETF ist der L&G Global Quality Dividends (IE0005AJA0P1), mit rund 950 Unternehmen deutlich breiter gestreut und mit 0,29 % Kosten im Jahr günstiger. Wie er sich schlägt, lässt sich noch nicht sagen: Er ist erst seit Januar 2026 am Markt.
Monatlicher Cashflow geht auch ohne einen solchen ETF: mit ETFs und Aktien im Portfolio, deren Zahltermine sich über das Jahr verteilen. Dabei hilft ein Dividendenkalender, den wir in einem späteren Teil unserer Serie vorstellen.
Welcher Dividenden-ETF passt zu dir?
Den einen besten Dividenden-ETF gibt es nicht. Welcher passt, hängt vor allem davon ab, was du erreichen willst, und das ändert sich oft mit der Lebensphase.
Erst das Ziel, dann der ETF
- Vermögen aufbauen: Wer noch Jahrzehnte bis zur Rente vor sich hat, kommt meist ohne Fokus auf Dividenden aus. Ein breiter Welt-ETF nimmt die Wachstumsfirmen mit. Ob er thesauriert oder ausschüttet, ist eine Frage der Bequemlichkeit, aber auch der Psyche: Wer gern einen regelmäßigen Geldeingang auf dem Konto sieht, greift zum ausschüttenden Welt-ETF und entscheidet selbst, was er mit dem Cashflow macht, ihn etwa wieder anlegen oder in andere Anlagen streuen.
- Wachstum und Einkommen: Wer schon heute eine solide Ausschüttung möchte, ohne auf Wachstum zu verzichten, findet in breit gestreuten Dividenden-ETFs mit moderater Ausschüttung einen Mittelweg. Die Erträge lassen sich wieder anlegen, werden aber nach Abzug des Sparerpauschbetrags besteuert.
- Einkommen im Fokus: Wer aus seinem Depot ein Einkommen beziehen will, für den rückt das Wachstum in den Hintergrund. Wichtiger wird eine hohe, regelmäßige und vor allem verlässliche Ausschüttung. Eine Ausschüttung, die nach zwei Jahren einbricht, hilft niemandem.
Wie viel Kapital für ein bestimmtes monatliches Einkommen oder gar die finanzielle Freiheit nötig ist, rechnen wir im letzten Teil unserer Serie durch, der gerade noch entsteht.
So gehe ich vor: Ich vergleiche ETFs bei justETF und achte auf niedrige Kosten, eine breite Streuung und eine gesunde Mischung aus Wachstum und Dividende. Bis zur Rente ist es bei mir noch lange hin: Ich will also noch Wachstum sehen, dazu eine solide Ausschüttung, die ich im Zweifel wieder anlege. Meine beiden Dividenden-ETFs sind deshalb derzeit der Vanguard FTSE All-World High Dividend Yield (IE00B8GKDB10) und der VanEck Morningstar Developed Markets Dividend Leaders (NL0011683594).
Darauf solltest du bei der Auswahl achten
Neben den Regeln des Index und der Höhe der Ausschüttung lohnt ein Blick auf drei Dinge:
- Streuung: Wie viele Unternehmen, Länder und Branchen stecken drin? 100 Unternehmen sind eine andere Streuung als 2.300.
- Kosten: Die laufenden Kosten (TER) stehen auf jeder ETF-Seite. Weniger ist hier mehr.
- Fondsgröße und Alter: Große, etablierte Fonds werden seltener geschlossen. Bei sehr jungen ETFs fehlt die Erfahrung, wie sie sich in schwierigen Zeiten schlagen.
Fazit
Mit einem einzigen Kauf bist du an Hunderten Unternehmen beteiligt und bekommst regelmäßig Geld aufs Konto. Ob als Zubrot, als Ergänzung zur Rente oder mit dem langfristigen Ziel der finanziellen Freiheit: Dividenden-ETFs sind ein bequemer, breit gestreuter Weg zu einem verlässlichen Cashflow.
Ein Selbstläufer sind sie nicht: Hohe Dividenden gehen oft auf Kosten des Wachstums, eine sehr hohe Ausschüttung ist eher ein Warnsignal als ein Versprechen, und Steuern zahlen alle ETFs, auch die thesaurierenden. Wer sein Ziel kennt, findet den passenden Dividenden-ETF oder merkt, dass ein ausschüttender Welt-ETF schon reicht.
Im fünften Teil unserer Reihe geht es um die Königsdisziplin: den Weg, bei dem du alles selbst in der Hand hast, mit einem breit gestreuten Depot aus einzelnen Dividendenaktien.
Das Wichtigste in Kürze
- Dividenden-ETF: ein börsengehandelter Indexfonds mit Unternehmen, die hohe oder verlässliche Dividenden zahlen. Welche genau, bestimmen die Regeln des Index. Ein Muss ist er nicht: Ausschüttungen gibt es auch mit einem normalen Welt-ETF, nur weniger (rund 1,3 % statt 2,5 bis 3,8 % bei den breit gestreuten Beispielen).
- Ausschüttend oder thesaurierend: Ausschüttende ETFs zahlen die Dividenden aus, thesaurierende legen sie im Fonds wieder an. Die Rendite ist gleich, nur der Weg des Geldes ist verschieden. Steuern kosten beide: Über die Vorabpauschale fallen auch bei thesaurierenden ETFs laufend Steuern an.
- Gesamtrendite: In den vergangenen zehn Jahren lag der breite Weltindex klar vor dem Dividenden-Index, seit 1995 liegen beide fast gleichauf. Mehrere Dividenden-ETFs lagen in den letzten fünf Jahren trotzdem vorn.
- Vorsicht bei sehr hoher Ausschüttung: Der Global X SuperDividend schüttete 9,7 % aus, legte seit 2022 aber insgesamt nur um gut 4 % zu.
- Auswahl: erst das Ziel klären (Vermögensaufbau, Wachstum und Einkommen, Einkommen im Fokus), dann Index-Regeln, Streuung, Branchen, Kosten und Fondsgröße prüfen.