Der Januar beginnt für viele ETF-Sparer mit einer Überraschung: Auf dem Konto steht eine Steuerbuchung für einen ETF, den sie einfach nur halten. Ein Fehler der Bank ist das nicht. Dahinter steckt die Vorabpauschale für 2026, und Anfang Januar 2027 fällt sie für viele höher aus als in den Vorjahren.
Grund zur Sorge ist das trotzdem nicht. Die Beträge sind meist überschaubar, und mit wenigen Handgriffen sorgst du dafür, dass sie dich nicht überrascht. Hier erfährst du, wie die Vorabpauschale funktioniert und was du tun kannst.
Hinweis: Dieser Artikel erklärt die Regeln vereinfacht und mit Beispielrechnungen. Die Zahlen sind sorgfältig recherchiert und nachgerechnet, ersetzen aber keine Steuerberatung für deinen Einzelfall.
Was ist die Vorabpauschale?
Die Vorabpauschale ist ein Mindestertrag, den der Staat bei Investmentfonds und ETFs jedes Jahr ansetzt und versteuert, auch wenn der Fonds nichts oder nur wenig ausgeschüttet hat. Es gibt sie seit der Reform der Fondsbesteuerung im Jahr 2018, geregelt ist sie in § 18 Investmentsteuergesetz.
Der Grund dafür liegt bei den thesaurierenden ETFs. Sie zahlen die Dividenden der Unternehmen nicht aus, sondern legen sie im Fonds wieder an. Ohne Vorabpauschale würde der Staat bei solchen Fonds bis zum Verkauf nichts sehen, oft jahrzehntelang. Mit der Vorabpauschale holt er sich jedes Jahr einen kleinen Teil der Steuer vorab, daher der Name.
Wichtig ist das Wort „vorab“: Die Vorabpauschale ist keine zusätzliche Steuer, sondern eine Vorauszahlung. Verkaufst du den ETF später, wird sie mit dem Gewinn verrechnet (mehr dazu weiter unten). Betroffen sind vor allem thesaurierende ETFs, aber auch ausschüttende, wenn sie nur wenig ausschütten.
Wie wird die Vorabpauschale berechnet?
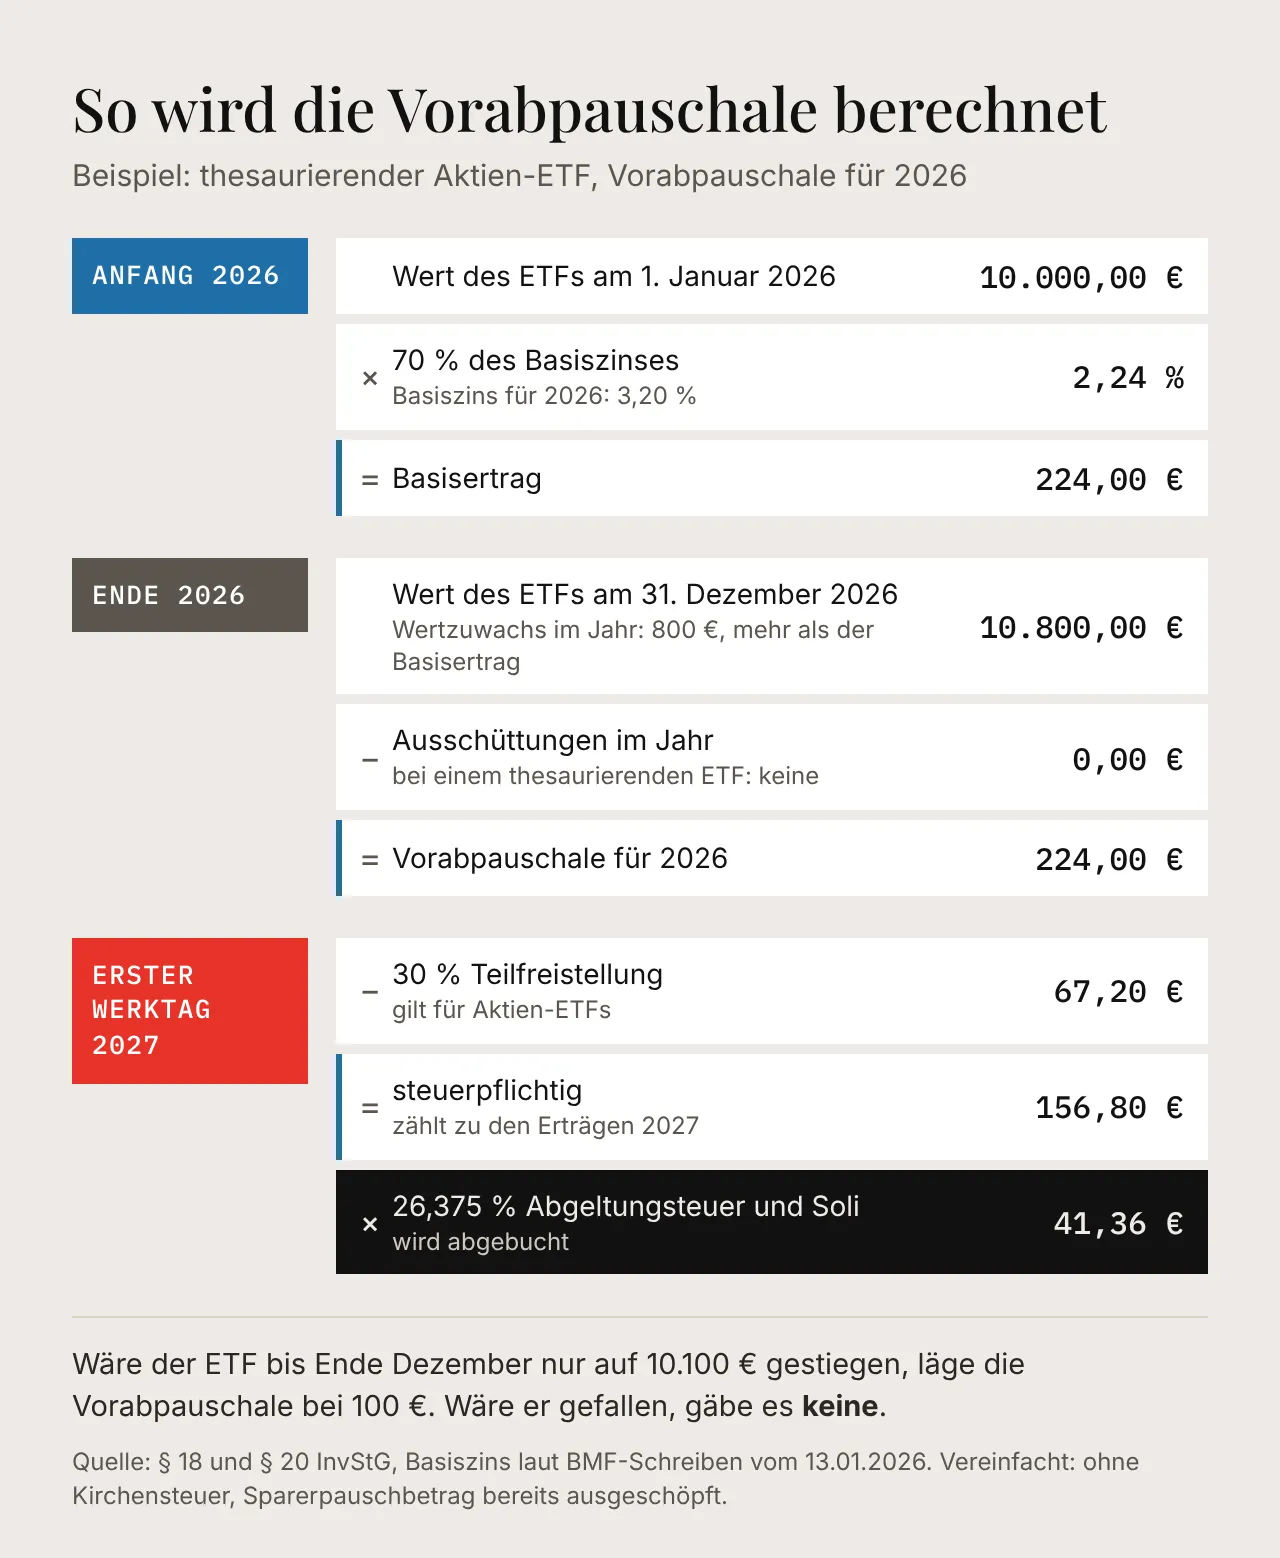
Für die Vorabpauschale braucht es drei Angaben: den Wert deines ETFs am 1. Januar, den Basiszins für das Jahr und den Wert des ETFs am 31. Dezember. Die ersten beiden stehen schon am Jahresanfang fest, die dritte erst am Jahresende. Am Beispiel der Vorabpauschale für 2026:
- Anfang 2026, der Basisertrag: Den Basiszins ermittelt die Bundesbank am ersten Börsentag des Jahres aus der Rendite langlaufender Bundeswertpapiere, das Bundesfinanzministerium veröffentlicht ihn wenige Tage später. Für 2026 liegt er bei 3,20 % (BMF-Schreiben vom 13.01.2026). Der Wert deines ETFs am 1. Januar mal 70 % davon, also mal 2,24 %, ergibt den Basisertrag. Das ist der Ertrag, den der Staat für das Jahr mindestens unterstellt.
- Ende 2026, die Vorabpauschale: Jetzt zählt, was im Jahr tatsächlich passiert ist. Der Basisertrag darf höchstens so hoch sein wie der Wertzuwachs des ETFs vom 1. Januar bis zum 31. Dezember plus die Ausschüttungen. Gemeint ist die Kursentwicklung des ETFs, nicht dein Depotwert: Neue Einzahlungen zählen nicht als Zuwachs. Danach werden die Ausschüttungen des Jahres abgezogen. Was übrig bleibt, ist die Vorabpauschale für 2026.
- Erster Werktag 2027, die Steuer: Die Vorabpauschale gilt als zugeflossen. Bei Aktien-ETFs bleiben 30 % steuerfrei (mehr dazu in der Box weiter unten), auf den Rest fallen 25 % Abgeltungsteuer plus Solidaritätszuschlag an, zusammen 26,375 %, dazu gegebenenfalls Kirchensteuer. Steuerlich zählt die Vorabpauschale für 2026 damit schon zu deinen Erträgen des Jahres 2027.
Was gilt bei Käufen im Laufe des Jahres?
Hast du den ETF erst im Laufe des Jahres gekauft, wird die Vorabpauschale anteilig berechnet: Für jeden vollen Monat vor dem Kauf fällt ein Zwölftel weg. Wer im Juli kauft, zahlt also nur die Hälfte. Gerechnet wird dabei nicht mit deinem Kaufkurs, sondern mit dem Preis eines Anteils am 1. Januar. Kaufst du im Juli 10 Anteile und kostete ein Anteil am Jahresanfang 100 €, ergibt das 10 × 100 € × 2,24 % = 22,40 €, davon die Hälfte, also 11,20 €. Das gilt auch für jede Sparplan-Rate: Anteile, die du im Laufe des Jahres kaufst, zählen nur anteilig.
Was passiert, wenn der ETF fällt oder kaum steigt?
Hier greift der Blick aufs Jahresende. Liegt dein ETF Ende Dezember unter dem Wert vom Jahresanfang, gibt es für dieses Jahr keine Vorabpauschale. Steigt er nur wenig, ist sie auf den Zuwachs begrenzt. Legt ein thesaurierender ETF etwa nur von 10.000 € auf 10.100 € zu, beträgt die Vorabpauschale 100 € statt 224 €.
Kann die Vorabpauschale auch im Minus anfallen?
Entscheidend ist allein das Kalenderjahr, nicht dein Kaufkurs. Ein Beispiel: Du hast für 10.000 € einen ETF gekauft, danach ging es bergab. Anfang 2026 ist er noch 9.000 € wert, bis Ende 2026 erholt er sich auf 9.500 €. Insgesamt liegst du also 500 € im Minus. Trotzdem fällt für 2026 eine Vorabpauschale an: 9.000 € mal 2,24 % ergibt 201,60 €. Das liegt unter dem Zuwachs von 500 €, die Grenze greift also nicht. Nach der Teilfreistellung sind 141,12 € steuerpflichtig, die Steuer beträgt 37,22 €.
Ähnlich ist es, wenn ein ETF bis Ende Dezember zulegt und Anfang Januar einbricht: Die Steuer wird trotzdem abgebucht, denn maßgeblich ist nur der Wert am 31. Dezember. Ganz verloren ist das Geld in beiden Fällen nicht, weil die Vorabpauschale beim Verkauf angerechnet wird.
Wie hoch ist die Vorabpauschale 2026?
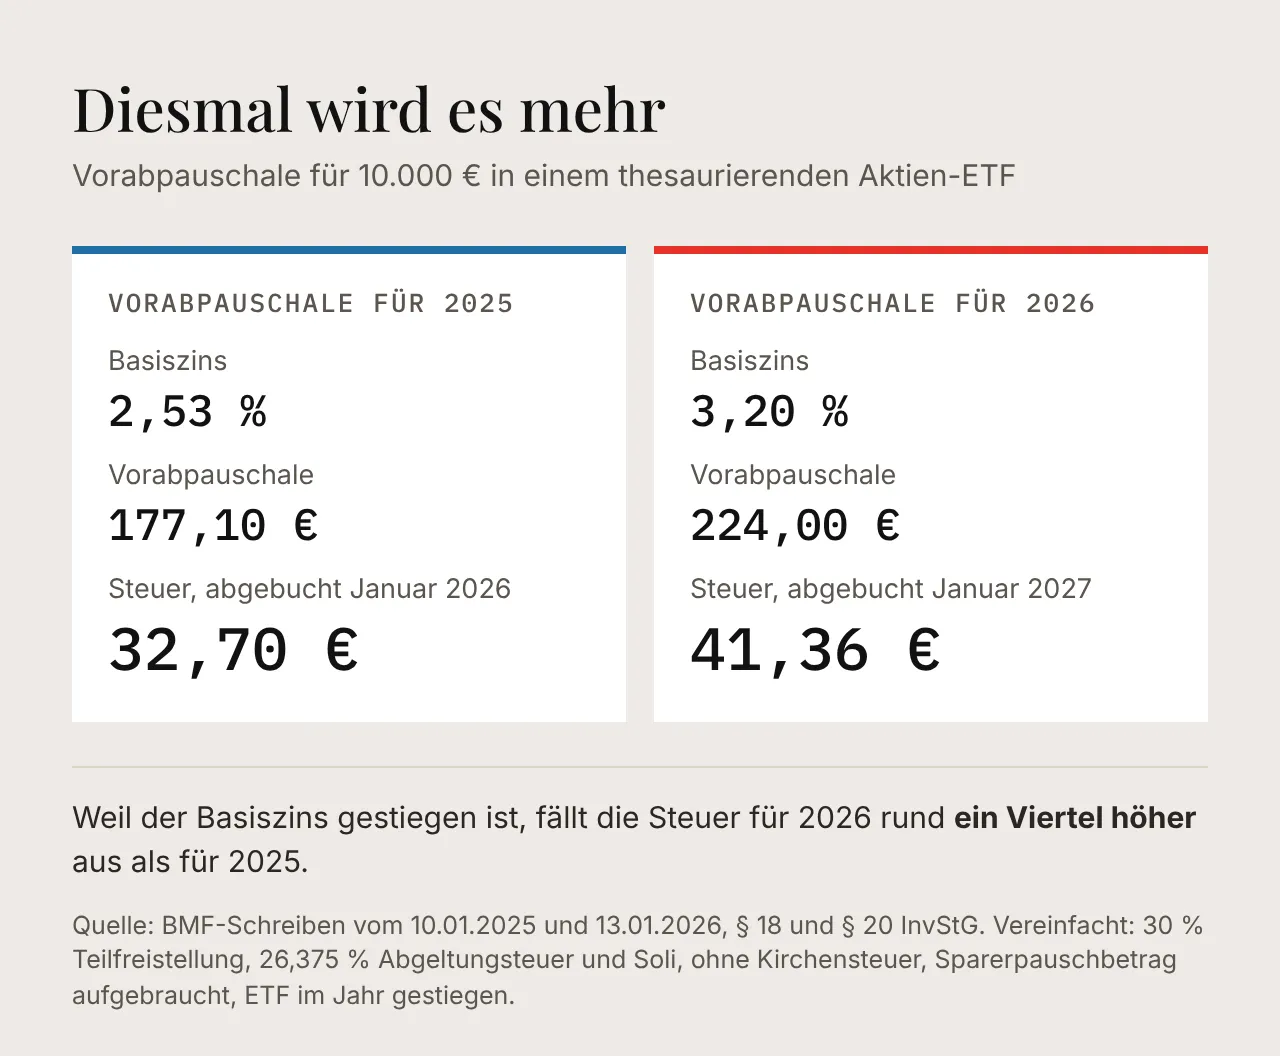
Für 2026 liegt der Basiszins bei 3,20 %. Die Vorabpauschale beträgt damit bis zu 2,24 % vom Wert deines ETFs am Jahresanfang, abgebucht wird die Steuer Anfang Januar 2027. Was das je nach Depotwert bedeutet:
| Wert am 1. Januar 2026 | Vorabpauschale | Steuer |
|---|---|---|
| 5.000 € | 112 € | 20,68 € |
| 10.000 € | 224 € | 41,36 € |
| 25.000 € | 560 € | 103,39 € |
| 50.000 € | 1.120 € | 206,78 € |
| 100.000 € | 2.240 € | 413,56 € |
Thesaurierender Aktien-ETF, der im Jahr um mindestens 2,24 % gestiegen ist; ohne Kirchensteuer, Sparerpauschbetrag bereits aufgebraucht.
Damit fällt die Vorabpauschale spürbar höher aus als zuletzt. Der Basiszins folgt den Zinsen für Bundesanleihen. In den Jahren mit Niedrigzinsen spielte die Vorabpauschale kaum eine Rolle, 2022 war der Basiszins mit −0,05 % sogar negativ, eine Vorabpauschale fiel gar nicht an. Seit die Zinsen gestiegen sind, ist das anders: 2025 lag der Basiszins bei 2,53 %, für 2026 bei 3,20 %.
Wer zahlt wie viel: thesaurierend, ausschüttend oder Dividenden-ETF?
Die Vorabpauschale trifft nicht nur thesaurierende ETFs. Ein Vergleich, jeweils mit 10.000 € am Jahresanfang und einem ETF, der im Jahr gut zulegt:
- Thesaurierender Welt-ETF: Er schüttet nichts aus, die volle Vorabpauschale von 224 € wird angesetzt. Nach der Teilfreistellung sind 156,80 € steuerpflichtig, die Steuer beträgt 41,36 €.
- Ausschüttender Welt-ETF: Schüttet er 1,3 % aus, also 130 €, bleiben 94 € Vorabpauschale übrig, zusätzlich zur Ausschüttung selbst. Die Teilfreistellung gilt für beides: Von der Ausschüttung sind 91 € steuerpflichtig, von der Vorabpauschale 65,80 €. Zusammen ergibt das wieder 41,36 € Steuer.
- Dividenden-ETF: Schüttet er mindestens 2,24 % seines Werts vom Jahresanfang aus, fällt keine Vorabpauschale an. Die Ausschüttungen werden aber ganz normal versteuert, bei Aktien-ETFs mit rund 18,5 % (ohne Kirchensteuer).
Das überrascht viele: Solange ein ETF im Jahr gut zulegt, zahlen thesaurierende und ausschüttende Varianten ungefähr gleich viel Steuern. Was darüber hinaus an Wertzuwachs entsteht, wird bei beiden erst beim Verkauf versteuert.
Hinweis zur Teilfreistellung: Bei ETFs, die laut ihren Regeln dauerhaft mehr als die Hälfte in Aktien anlegen (Aktienfonds), bleiben 30 % der Erträge steuerfrei. Das gilt für Ausschüttungen, die Vorabpauschale und Gewinne beim Verkauf gleichermaßen (§ 20 InvStG). Der Grund: Der Fonds selbst zahlt auf manche Erträge schon Steuern, die Teilfreistellung gleicht das pauschal aus.
Was heißt das für dich in der Praxis?
Vermeiden lässt sich die Vorabpauschale nicht. Du kannst aber dafür sorgen, dass sie dich nicht überrascht und dich nichts kostet, was nicht sein muss.
Wann wird die Vorabpauschale abgebucht?
Am ersten Werktag des Folgejahres: Die Steuer auf die Vorabpauschale für 2026 bucht deine Bank Anfang Januar 2027 ab, und zwar vom Verrechnungskonto, also dem Konto, das zu deinem Depot gehört. Reicht das Guthaben nicht, kann die Bank dich auffordern, den Betrag einzuzahlen. Kommt nichts, meldet sie das dem Finanzamt, und du musst die Vorabpauschale in deiner Steuererklärung angeben (mehr dazu bei Lohnsteuer kompakt). Ein paar Euro Guthaben zum Jahreswechsel ersparen dir diesen Aufwand.
Wird die Vorabpauschale mit dem Freistellungsauftrag verrechnet?
Ja, solange er reicht. Kapitalerträge bis zum Sparerpauschbetrag von 1.000 € im Jahr, für Verheiratete 2.000 €, bleiben steuerfrei (§ 20 Abs. 9 EStG). Hast du bei deinem Broker einen Freistellungsauftrag gestellt, wird die Vorabpauschale damit verrechnet, angerechnet wird der steuerpflichtige Teil nach der Teilfreistellung. Wichtig: Weil die Vorabpauschale für 2026 erst am ersten Werktag 2027 als zugeflossen gilt, verbraucht sie den Freistellungsauftrag für 2027, nicht den für 2026. Ohne weitere Kapitalerträge bleibt so die Vorabpauschale für 2026 bis zu einem Depotwert von rund 64.000 € in einem thesaurierenden Aktien-ETF steuerfrei, bei Verheirateten bis rund 128.000 €. Zinsen und Dividenden verbrauchen den Pauschbetrag allerdings mit. Wer mehrere Depots hat, sollte den Freistellungsauftrag so verteilen, dass er dort liegt, wo die Erträge anfallen.
Muss ich die Vorabpauschale in der Steuererklärung angeben?
Meist nicht. Bei einem Depot in Deutschland ist mit der Abbuchung in der Regel alles erledigt, die Abgeltungsteuer heißt so, weil sie die Steuer abgilt. Anders ist es bei einem Depot im Ausland, das keine deutsche Steuer abführt: Dann musst du die Vorabpauschale selbst in der Steuererklärung angeben, in der Anlage KAP-INV, und den Betrag meist selbst ausrechnen.
Zahle ich beim Verkauf doppelt?
Nein. Verkaufst du deinen ETF, zieht die Bank alle Vorabpauschalen, die während deiner Haltedauer angesetzt wurden, vom Gewinn ab (§ 19 InvStG). Ein vereinfachtes Beispiel mit einem Aktien-ETF: Du hast für 10.000 € gekauft und verkaufst für 15.000 €. Über die Jahre wurden insgesamt 1.000 € Vorabpauschale angesetzt, versteuert davon nach der Teilfreistellung 700 €. Beim Verkauf gelten dann nur noch 4.000 € als Gewinn statt 5.000 €. Davon bleiben wieder 30 % steuerfrei, versteuert werden 2.800 €.
Darum musst du dich nicht selbst kümmern: Die Bank merkt sich die Vorabpauschalen und rechnet sie beim Verkauf automatisch an. Wechselst du den Broker, vor allem ins oder aus dem Ausland, prüfe, ob Kaufkurse und Vorabpauschalen übertragen wurden, und bewahre deine Abrechnungen auf.
Gibt es die Vorabpauschale auch im Altersvorsorgedepot?
Nein. Im neuen Altersvorsorgedepot, das es ab 2027 gibt, bleiben die Erträge bis zur Rente steuerfrei im Vertrag, versteuert wird erst die Auszahlung.
Fazit
Die Vorabpauschale wirkt auf den ersten Blick wie eine Steuer auf Geld, das du nie bekommen hast. Tatsächlich ist sie nur eine Vorauszahlung, die beim Verkauf angerechnet wird. Für 2026 fällt sie wegen des höheren Basiszinses spürbar höher aus als zuletzt, bei 10.000 € in einem thesaurierenden Aktien-ETF sind es rund 41 €.
Wer seinen Freistellungsauftrag im Blick hat und zum Jahreswechsel etwas Geld auf dem Verrechnungskonto lässt, muss sich um die Vorabpauschale kaum kümmern. In besonderen Fällen lohnt sich der Rat einer Steuerberaterin oder eines Steuerberaters.
Das Wichtigste in Kürze
- Vorabpauschale: ein Mindestertrag, der bei ETFs und Fonds jedes Jahr versteuert wird, auch ohne Ausschüttung. Sie ist eine Vorauszahlung, keine zusätzliche Steuer.
- Berechnung: Wert am Jahresanfang mal 70 % des Basiszinses, minus Ausschüttungen, höchstens so viel wie der Wertzuwachs im Jahr. Bei Aktien-ETFs bleiben 30 % steuerfrei.
- 2026: Basiszins 3,20 %, abgebucht wird Anfang Januar 2027. Bei 10.000 € in einem thesaurierenden Aktien-ETF sind das rund 41 € (2025: rund 33 €).
- Keine Vorabpauschale, wenn der ETF im Kalenderjahr insgesamt fällt. Im Kaufjahr und für Sparplan-Raten wird sie anteilig berechnet. Auch wer insgesamt im Minus liegt, kann betroffen sein.
- Was du tun kannst: Freistellungsauftrag prüfen und Anfang Januar genug Geld auf dem Verrechnungskonto haben.
- Beim Verkauf werden alle Vorabpauschalen vom Gewinn abgezogen, du zahlst nicht doppelt.